最新ブログ

C値って知っていますか?家のすき間は「測らないと」分かりません

川越周辺で建て替えをお考えの方へ。家の見えない隙間は、快適さや省エネに大きく影響します。隙間の程度を示すC値について理解し、現場での適切なチェックを知ることが、安心して家をつくる第一歩です。

隙間の基本と影響

隙間は家全体に存在し、C値として表される指標で表現されます。C値は家全体の隙間面積を床面積で割った値です。小さいほど隙間が少ない家になります。断熱と機密は別物です。隙間が多いと隙間風や音漏れが発生し、換気を適切に行うことが難しくなります。

隙間は窓、コンセント、配管など部材が交わる場所に生まれます。図面だけでは現場の状況は分かりません。現場では圧力差を作り、実測して判断します。中間の測定は手直しに、完成後の測定は最終確認に役立ちます。

現場での測定と計画のポイント

  • 目標値と測定時期を明確にすることが大切です。現場ごとに状況が異なるため、計画段階での確認が不可欠です。
  • 耐震、断熱、気密、換気をセットで考えましょう。
  • 図面だけでなく現場の実測を重視します。現場の状態は図面の情報だけでは把握しきれません。
  • 測定は途中段階と完成時の測定を想定します。手直しと最終確認の計画を立てましょう。

川越周辺での建て替えの進め方

川越周辺で建て替えを検討している方へ、現実的な視点を大切にした進め方を提案します。

建て替えの窓口 デザインハウ川越(株)アートクラフト


この内容をYouTube動画でご覧ください

デザインハウス川越
〒350-0001 埼玉県川越市古谷上5313-2

TEL:0120-357-475 / FAX:049-236-0920

住宅資金シミュレーション4事例|新築・建て替えの返済計画をケース別に公開

住宅ローンは、家族ごとの条件に沿って一つずつ確認します。

4事例を比較表だけで終わらせず、家族構成、教育費、完済年齢、光熱費削減、建築後に残す現金をケース別の記事にしました。ご自身に近い事例からお読みください。

CASE 01

夫32歳・土地購入から総額5,200万円|光熱費削減で68歳11か月完済を目指す住宅資金シミュレーション

返済計算上は70歳前に完済できます。ただし家計全体の安全判定は、借入額と光熱費の入力差、手取り収入、退職後収入を確認してからです。

この事例を詳しく読む
CASE 02

所有地あり・夫45歳・借入2,300万円|教育費ピークを越えて64歳2か月完済を目指す

返済計算上は70歳より約5年10か月前に完済します。ただし借入額、光熱費、妻の働き方、大学費用を確認して正式判定します。

この事例を詳しく読む
CASE 03

夫35歳・子ども2人・借入4,800万円|完成済み試算にできない理由と確認項目

この資料だけでは完済年齢、利息、家計の安全性を判定できません。未入力条件と50万円の資金差を埋めてから三案を計算します。

この事例を詳しく読む
CASE 04

58歳から平屋へ建て替え|手元資金500万円を守る2,450万円の住宅ローン計画

現在案は450万円不足し、手元現金も希望より200万円少なくなります。総額2,750万円・自己資金300万円・借入2,450万円を比較基準に再検証します。

この事例を詳しく読む

掲載内容は各事例の入力条件に基づく概算です。実際の判定は、手取り収入、支出、預貯金、教育方針、借入条件によって異なります。

デザインハウス川越
〒350-0001 埼玉県川越市古谷上5313-2

TEL:0120-357-475 / FAX:049-236-0920

58歳から平屋へ建て替え|手元資金500万円を守る2,450万円の住宅ローン計画

住宅資金シミュレーション ケース04

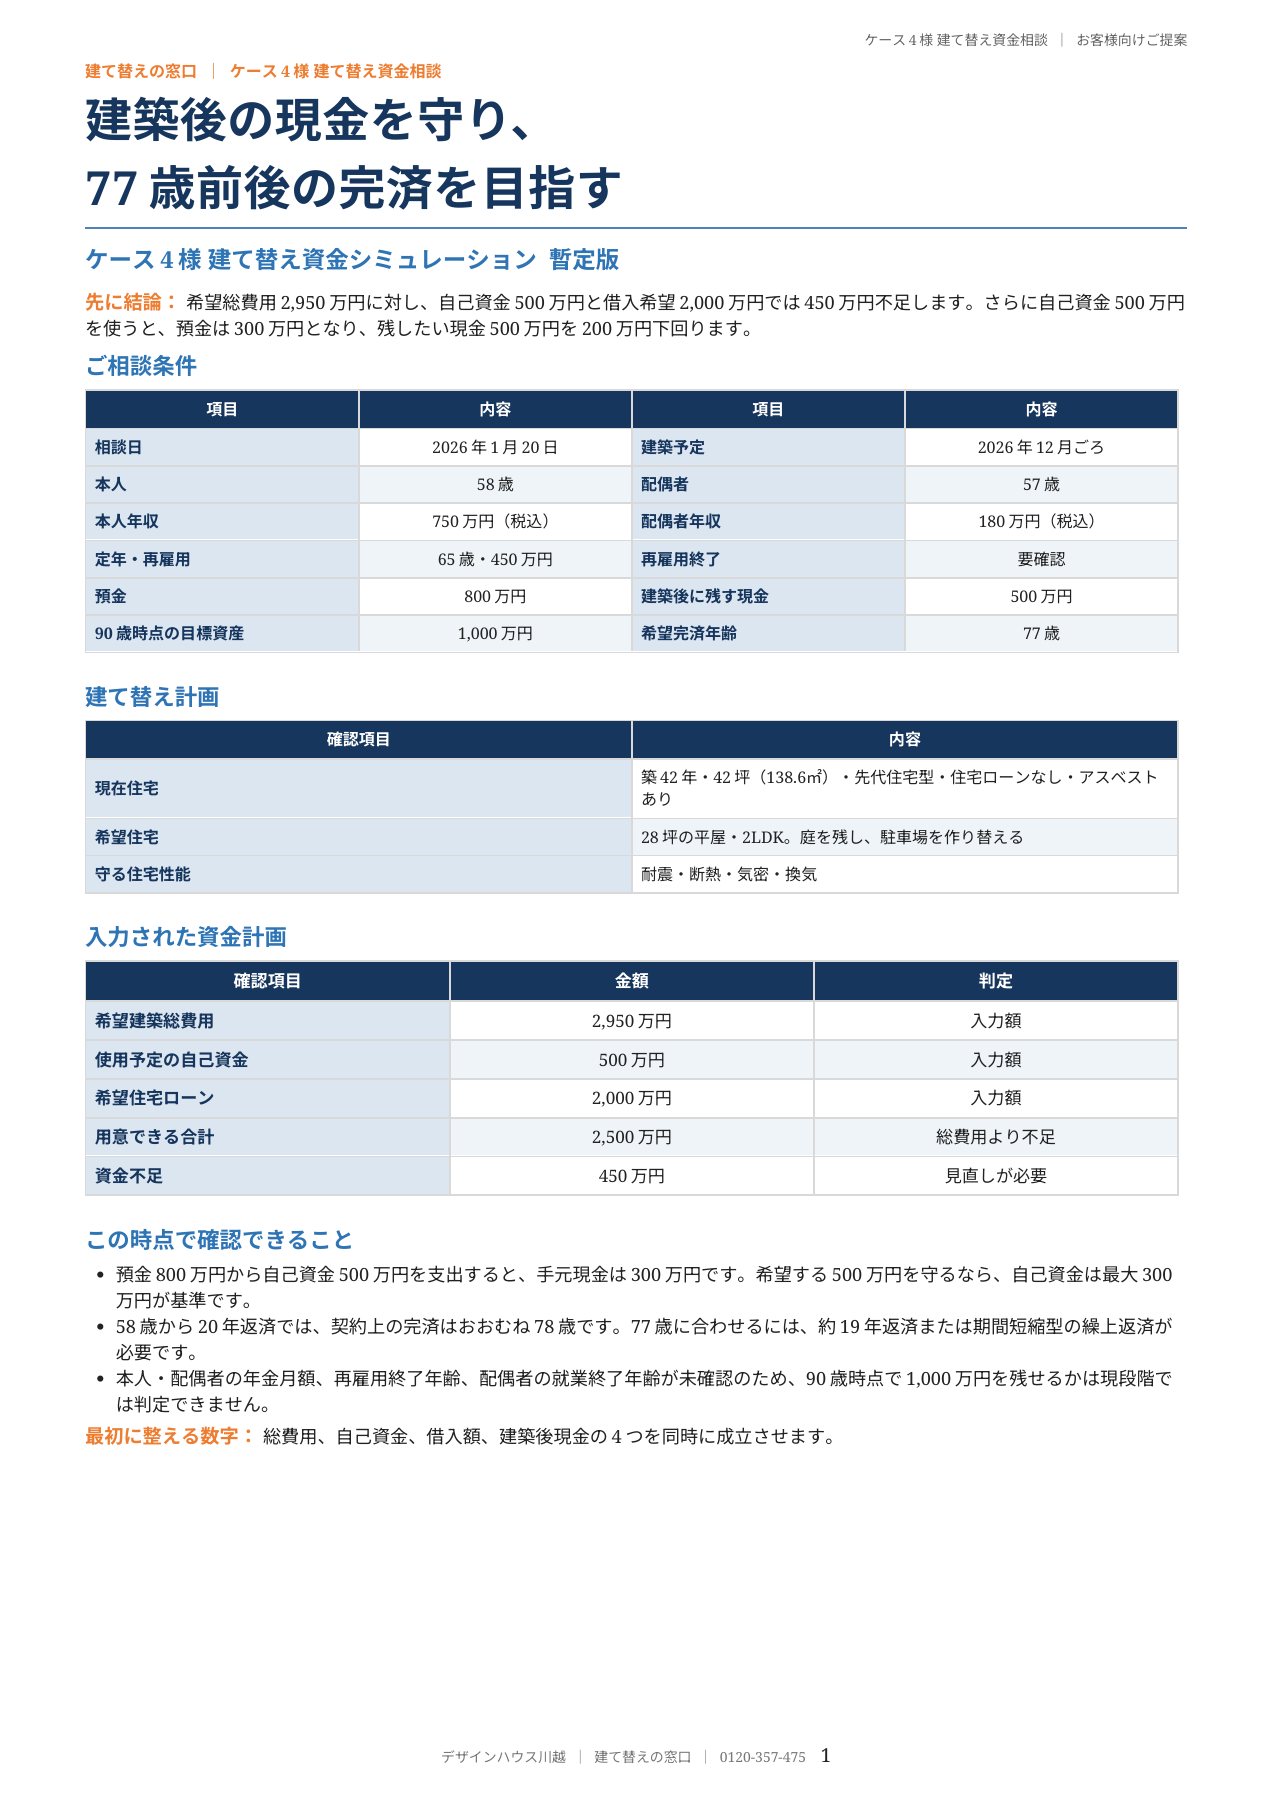
現在案は450万円不足し、手元現金も希望より200万円少なくなります。総額2,750万円・自己資金300万円・借入2,450万円を比較基準に再検証します。

本人58歳・配偶者57歳、築42年の家を28坪の平屋へ建て替える事例です。現案の450万円不足を解消し、手元資金500万円を残す標準案と完済時期を確認します。

家族本人58歳・配偶者57歳
計画築42年・42坪の住宅から28坪の平屋へ建て替え
現在案総費用2,950万円・自己資金500万円・借入2,000万円
資金不足450万円 手元現金も希望より200万円不足
標準案総費用2,750万円・自己資金300万円・借入2,450万円
返済目安20年返済 約78歳 光熱費積立で約17年2か月

結論 現在案のままでは450万円不足します

今回のモデルは本人58歳・配偶者57歳です。築42年・42坪の住宅を解体し、庭を残しながら28坪・2LDKの平屋へ建て替える計画です。希望総費用は2,950万円、自己資金500万円、住宅ローン2,000万円と入力されています。

自己資金と借入の合計は2,500万円なので、総費用に対して450万円不足します。さらに預金800万円から自己資金500万円を出すと建築後の現金は300万円となり、残したい500万円を200万円下回ります。

比較基準は、総費用を2,750万円へ200万円見直し、自己資金300万円、借入2,450万円、建築後現金500万円とする標準案です。ただし年金額、再雇用終了年齢、正式見積を確認するまで最終決定ではありません。

建て替え総費用には解体と仮住まいも含めます

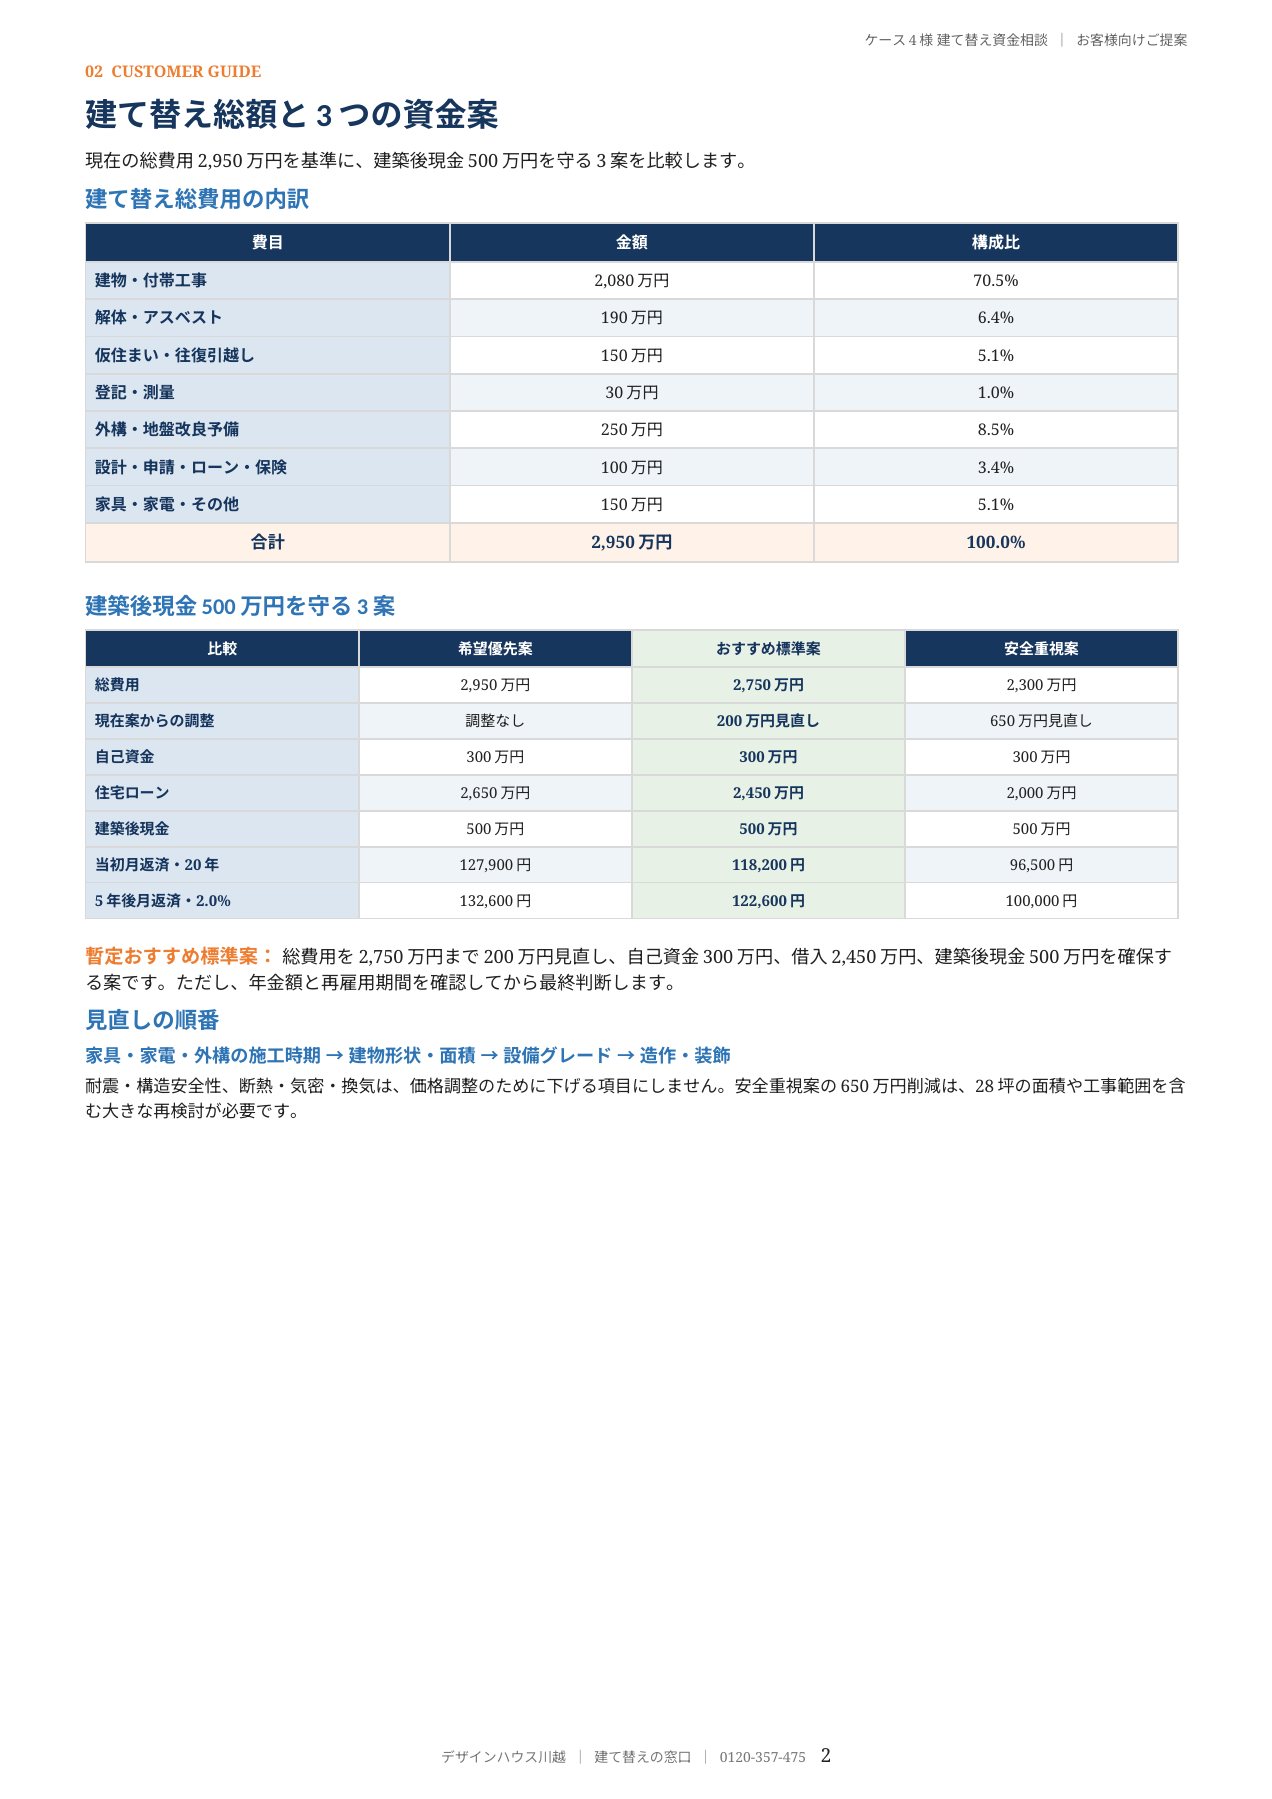
建て替えは建物本体だけでは完成しません。今回の2,950万円には、建物・付帯工事のほか、解体・アスベスト、仮住まい、往復引越し、登記・測量、外構、地盤改良予備、設計・申請、ローン・保険、家具・家電を含めています。

費目金額
建物・付帯工事2,080万円
解体・アスベスト190万円
仮住まい・往復引越し150万円
登記・測量30万円
外構・地盤改良予備250万円
設計・申請・ローン・保険100万円
家具・家電・その他150万円
合計2,950万円

正式見積がまだない項目を0円にすると、着工後に資金不足が表面化します。特にアスベスト、外構、地盤改良、仮住まいは現地調査と期間で金額が変わるため、予備費を含めて確認します。

手元資金500万円を守る三つの案

比較希望優先案標準案安全重視案
総費用2,950万円2,750万円2,300万円
自己資金300万円300万円300万円
住宅ローン2,650万円2,450万円2,000万円
建築後現金500万円500万円500万円
当初月返済 20年12万7,900円11万8,200円9万6,500円

現在の希望どおり総費用2,950万円を維持し、手元500万円を残すには借入2,650万円が必要です。借入希望2,000万円を維持するには総費用を2,300万円まで650万円見直す必要があります。

標準案はその中間で、総費用を200万円見直し、借入2,450万円とする案です。家具・家電や外構の施工時期、建物形状・面積、設備グレード、造作・装飾の順に検討します。耐震、構造安全性、断熱、気密、換気は、価格調整のために下げる項目にしません。

20年返済では約78歳で完済します

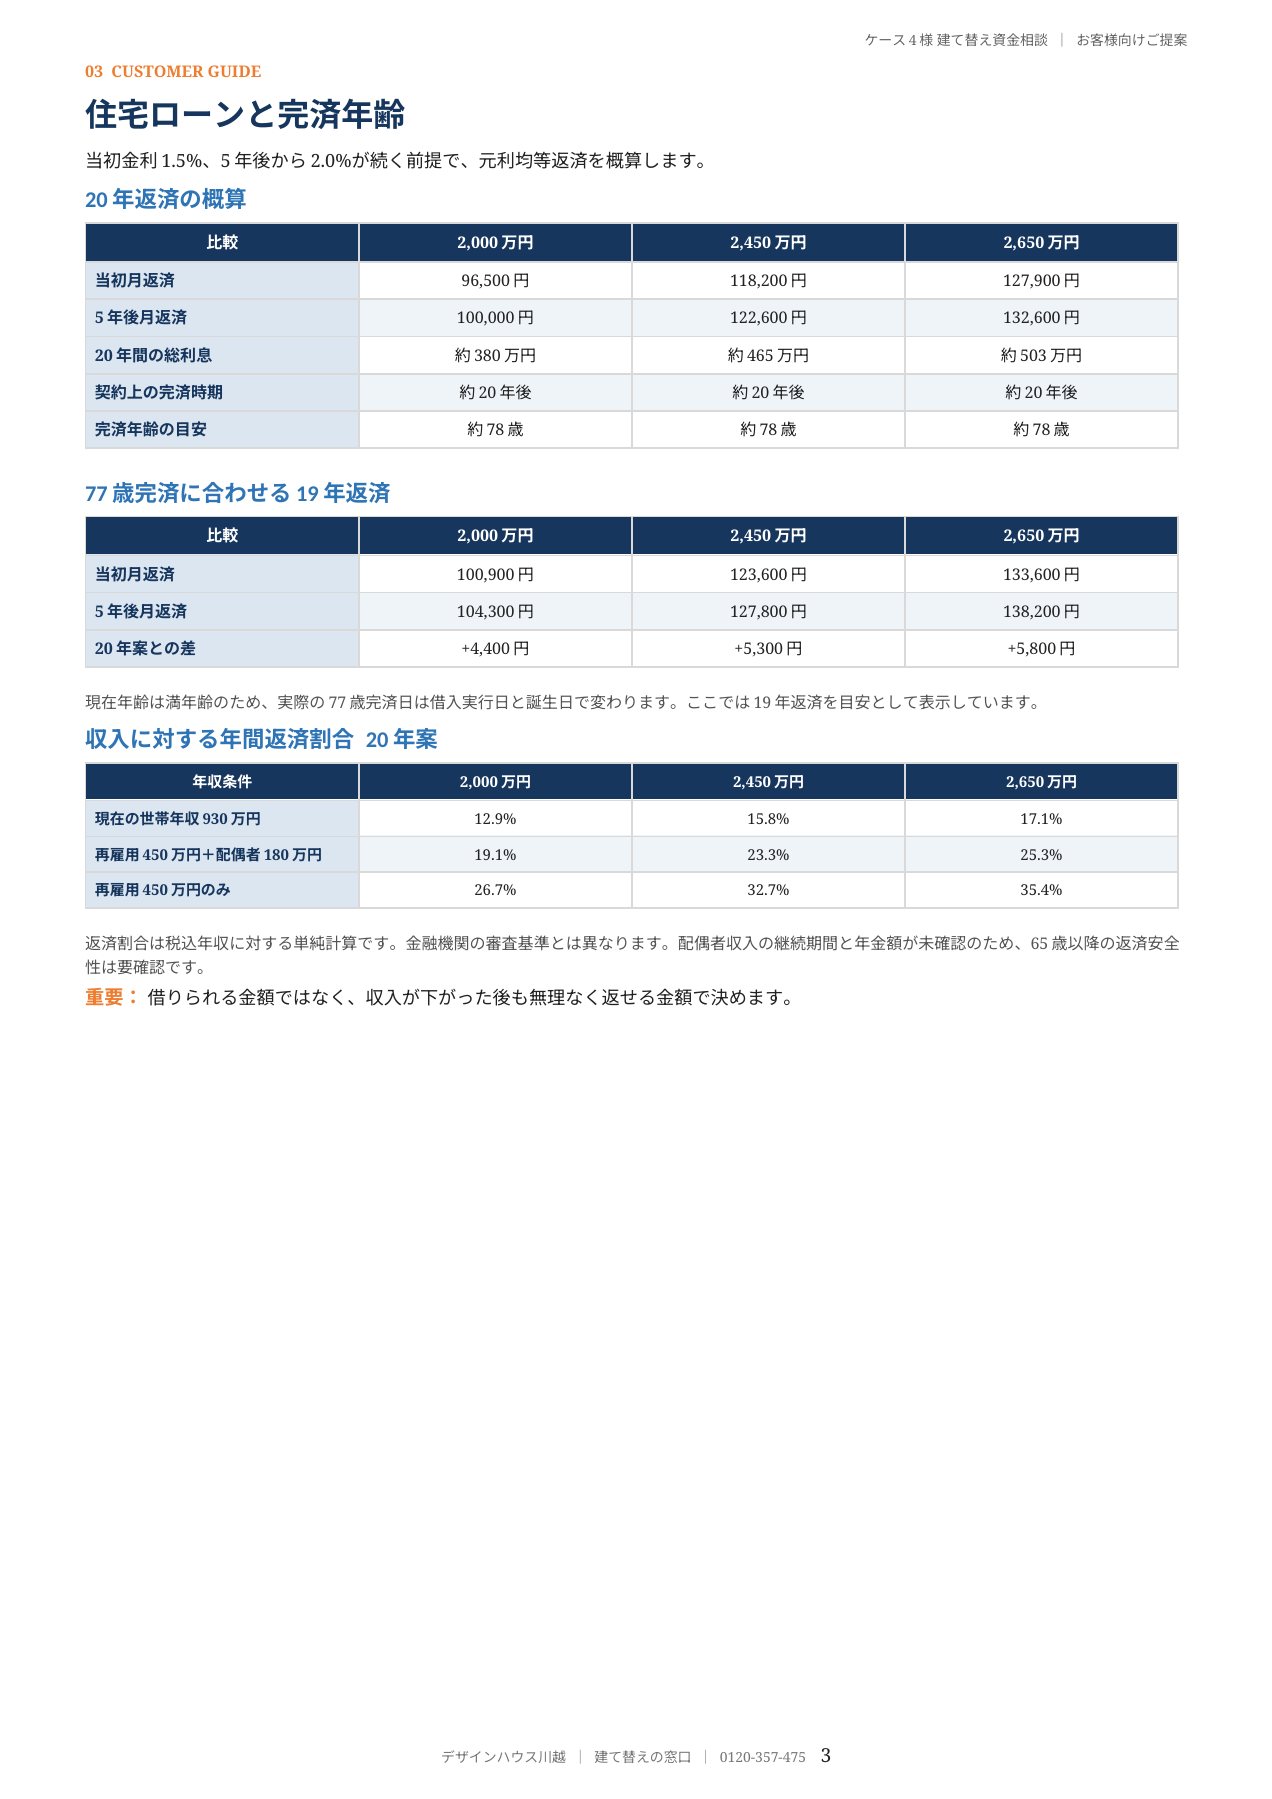
金利は当初5年間を年1.5%、6年目以降を年2.0%として概算しています。20年返済の標準案2,450万円は、当初月11万8,200円、5年後から月12万2,600円、総利息約465万円です。契約上の完済は約78歳です。

希望する77歳前後に合わせて19年返済にすると、標準案の当初月返済は12万3,600円、5年後から12万7,800円です。20年案より月約5,300円上がります。実際の完済日は借入実行日と誕生日で変わるため、19年返済を目安として扱います。

返済期間当初月返済5年後月返済完済年齢の目安
20年11万8,200円12万2,600円約78歳
19年12万3,600円12万7,800円約77歳

退職後の返済割合は配偶者収入の有無で変わります

現在の税込世帯年収は本人750万円、配偶者180万円の合計930万円です。標準案2,450万円の20年返済では、年間返済額の割合は現在の世帯年収に対して約15.8%です。

本人が65歳以降に年収450万円で再雇用され、配偶者年収180万円も続く場合は約23.3%です。本人の再雇用収入450万円だけになると約32.7%まで上がります。これは税込年収に対する単純計算で、金融機関の審査基準ではありません。

再雇用の終了年齢、配偶者の就業終了年齢、年金月額が未確認です。借りられるかではなく、収入が下がった後も生活費と返済を両立できるかで判断します。

光熱費削減は70%の月1万7,500円で計算します

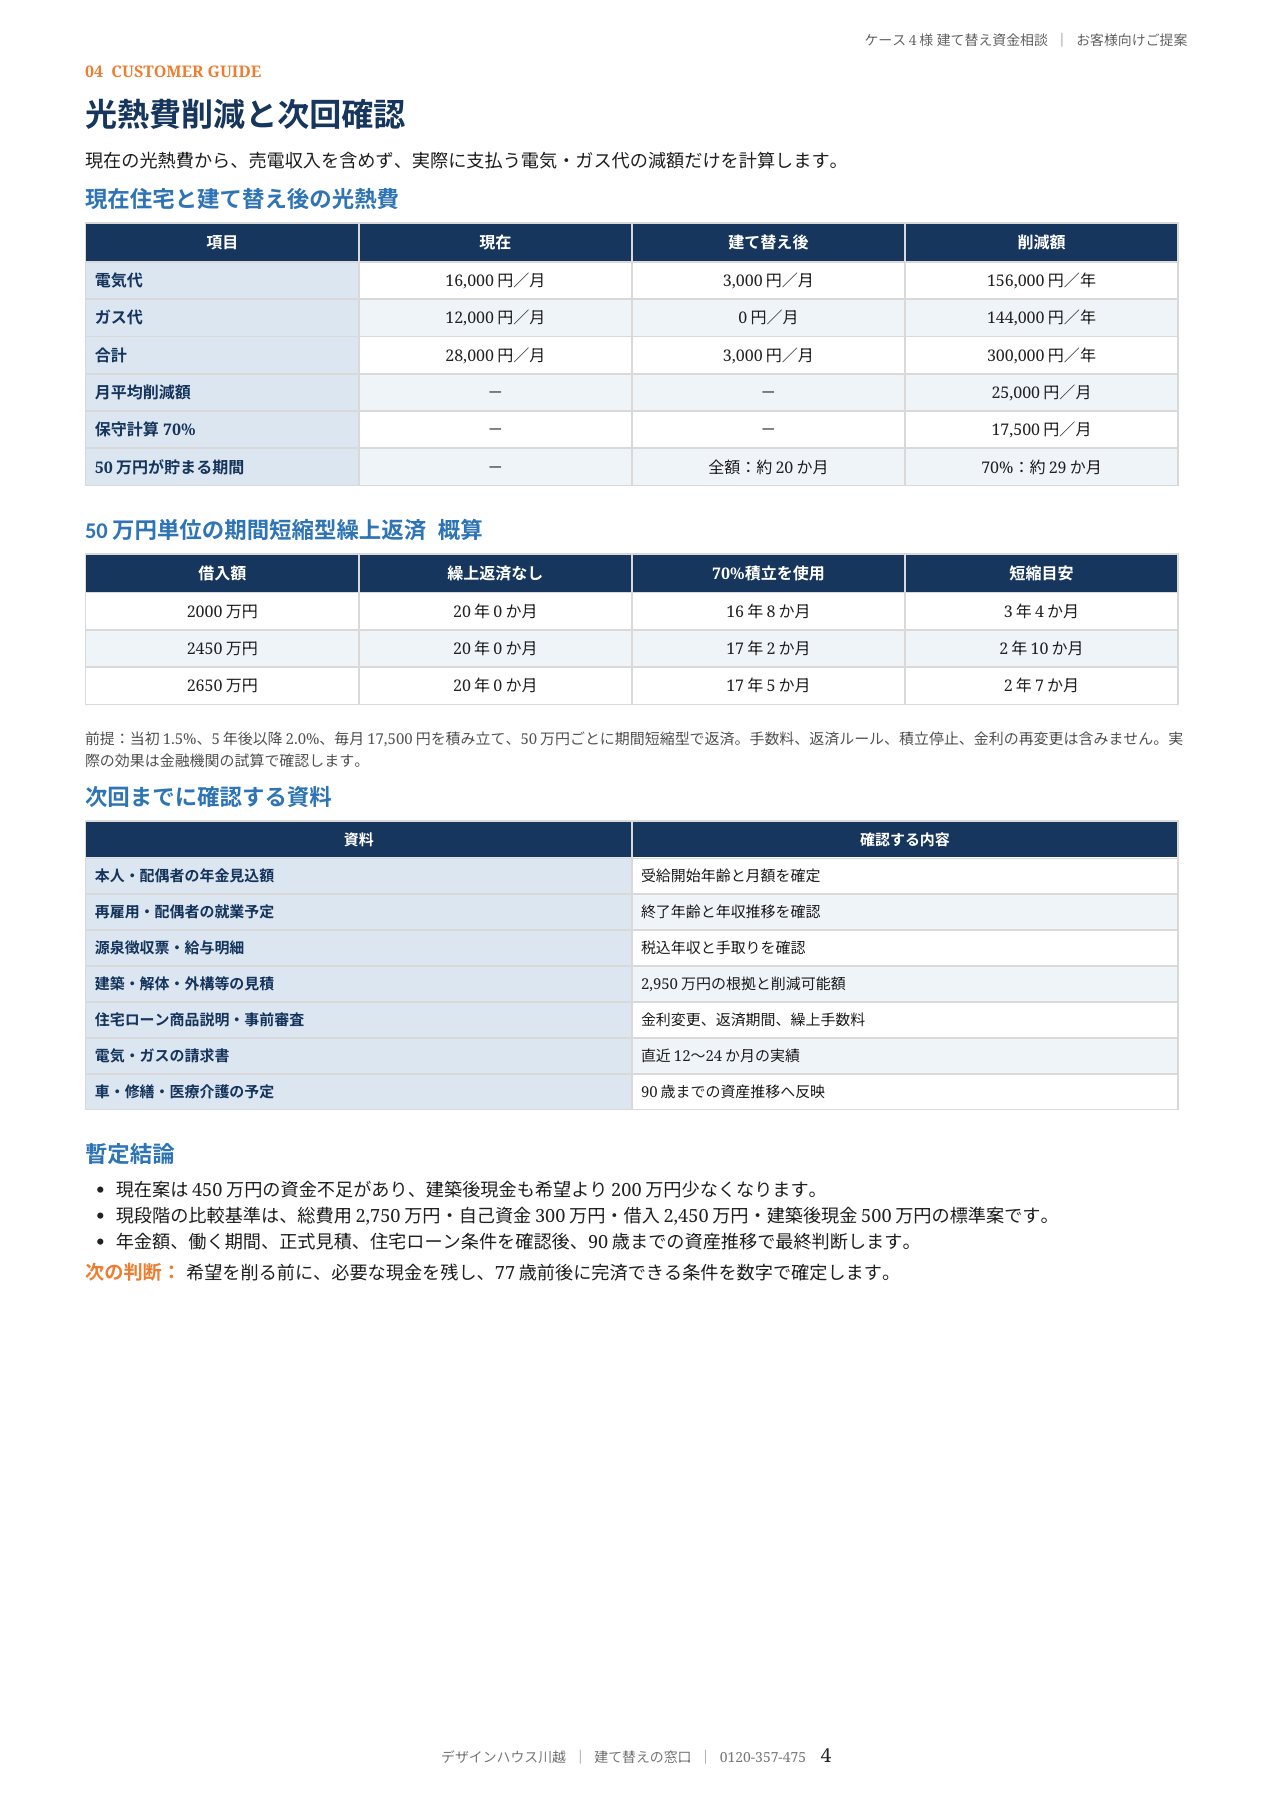
現在の電気代は月1万6,000円、ガス代は月1万2,000円で合計月2万8,000円です。建て替え後の電気代を月3,000円、ガス代0円とする入力では、削減見込みは月2万5,000円、年30万円です。

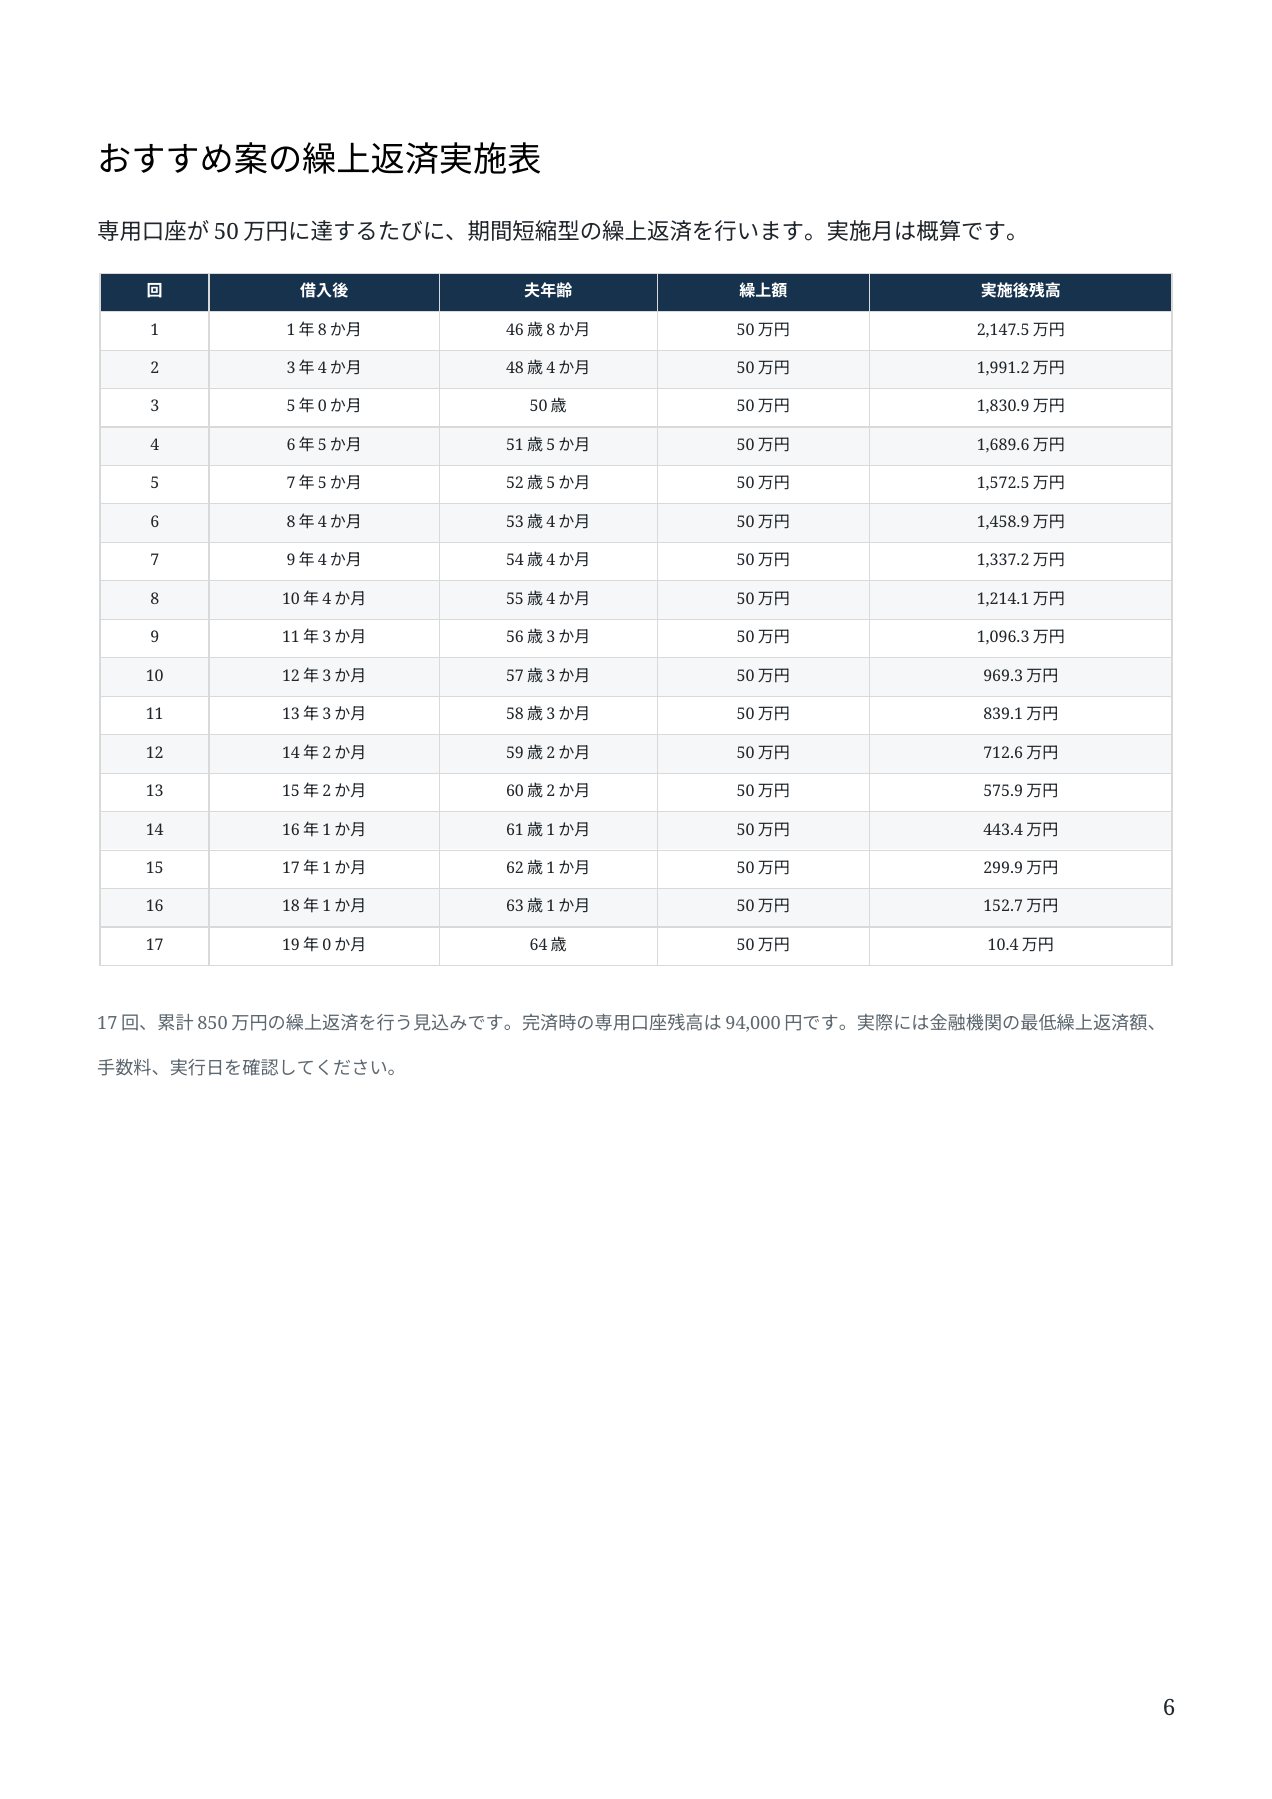
全額を返済へ回す前提にせず、70%の月1万7,500円を積み立て、50万円に達するたびに期間短縮型で繰上返済する参考計算です。標準案2,450万円は、繰上返済なしの20年から約17年2か月へ、約2年10か月短縮する見込みです。完済年齢はおおむね75歳前後となります。

光熱費削減額は保証値ではありません。設備の維持費、使用量、契約単価も変わります。実際の請求額が想定を下回った年だけ、無理のない範囲で繰上返済します。

90歳で1,000万円を残せるかは未判定です

このご家庭は、90歳時点で1,000万円の金融資産を残す目標があります。建築後に500万円を残しても、それだけで90歳時点の目標達成が決まるわけではありません。

本人と配偶者の年金見込額、再雇用と就業の終了年齢、毎月の生活費、車、住宅修繕、医療・介護費を年ごとに入れ、90歳までの資産推移を確認します。入力されていない収入や支出を都合よく0円にせず、未確認として残します。

正式判定までに確認する七項目

  1. 本人と配偶者の年金見込額と受給開始年齢を確認する
  2. 本人の再雇用終了年齢と配偶者の就業予定を確認する
  3. 源泉徴収票と給与明細で税込年収と手取りを確認する
  4. 建築、解体、外構、仮住まい等の正式見積をそろえる
  5. 住宅ローンの金利変更、返済期間、繰上返済手数料を確認する
  6. 直近12か月から24か月の電気・ガス請求書を確認する
  7. 車、修繕、医療・介護費を90歳までの資産推移へ反映する

最終結論

総費用2,950万円・自己資金500万円・借入2,000万円の現在案は450万円不足し、建築後に残る現金も希望より200万円少なくなります。現在案のまま契約へ進むことはできません。

現段階の比較基準は、総費用2,750万円、自己資金300万円、借入2,450万円、建築後現金500万円の標準案です。20年返済は約78歳完済、光熱費削減額の70%を繰上返済する参考計算では約17年2か月です。年金、働く期間、正式見積、ローン条件を確認し、90歳までの資産推移で最終判断します。

よくある質問

なぜ現在案は450万円不足するのですか

自己資金500万円と借入2,000万円の合計は2,500万円で、希望総費用2,950万円に450万円届かないためです。

建築後に500万円を残すには自己資金はいくらですか

現在預金800万円から500万円を残すなら、自己資金は最大300万円が基準です。

20年返済と19年返済の違いは何ですか

標準案では19年返済の当初月返済が20年案より約5,300円高くなり、完済年齢の目安は約78歳から約77歳へ早まります。

光熱費削減の月2万5,000円を全額返済へ回しますか

いいえ。参考計算は70%の月1万7,500円を使います。実際の削減額を確認し、生活資金を優先してから繰上返済します。

住宅資金資料

スマートフォンでも確認できるよう、資料をページごとに掲載します。画像を拡大してご覧ください。

本人58歳 平屋への建て替えの住宅資金資料 1ページ目
住宅資金資料 1ページ目
本人58歳 平屋への建て替えの住宅資金資料 2ページ目
住宅資金資料 2ページ目
本人58歳 平屋への建て替えの住宅資金資料 3ページ目
住宅資金資料 3ページ目
本人58歳 平屋への建て替えの住宅資金資料 4ページ目
住宅資金資料 4ページ目

ご自身の条件で返済計画を確認します

川越市を中心に、ふじみ野市、富士見市、鶴ヶ島市、坂戸市、東松山市周辺の新築・建て替え相談に対応しています。見積書、収入資料、ローン条件、電気・ガスの請求書がそろっていない段階でも、確認項目から整理できます。

0120-357-475
住宅資金相談を問い合わせる

住宅ローンFPでできること

※本記事は提供資料の入力条件に基づく概算・暫定計算です。金融機関の融資承認、将来の金利、収入、支出、光熱費削減額を保証するものではありません。未確認・未計上の項目は本文に明記しています。

教育費の参考:文部科学省 令和5年度子供の学習費調査

建て替えの窓口 デザインハウス川越(株)アートクラフト
〒350-0001 埼玉県川越市古谷上5313-2

デザインハウス川越
〒350-0001 埼玉県川越市古谷上5313-2

TEL:0120-357-475 / FAX:049-236-0920

夫35歳・子ども2人・借入4,800万円|完成済み試算にできない理由と確認項目

住宅資金シミュレーション ケース03

この資料だけでは完済年齢、利息、家計の安全性を判定できません。未入力条件と50万円の資金差を埋めてから三案を計算します。

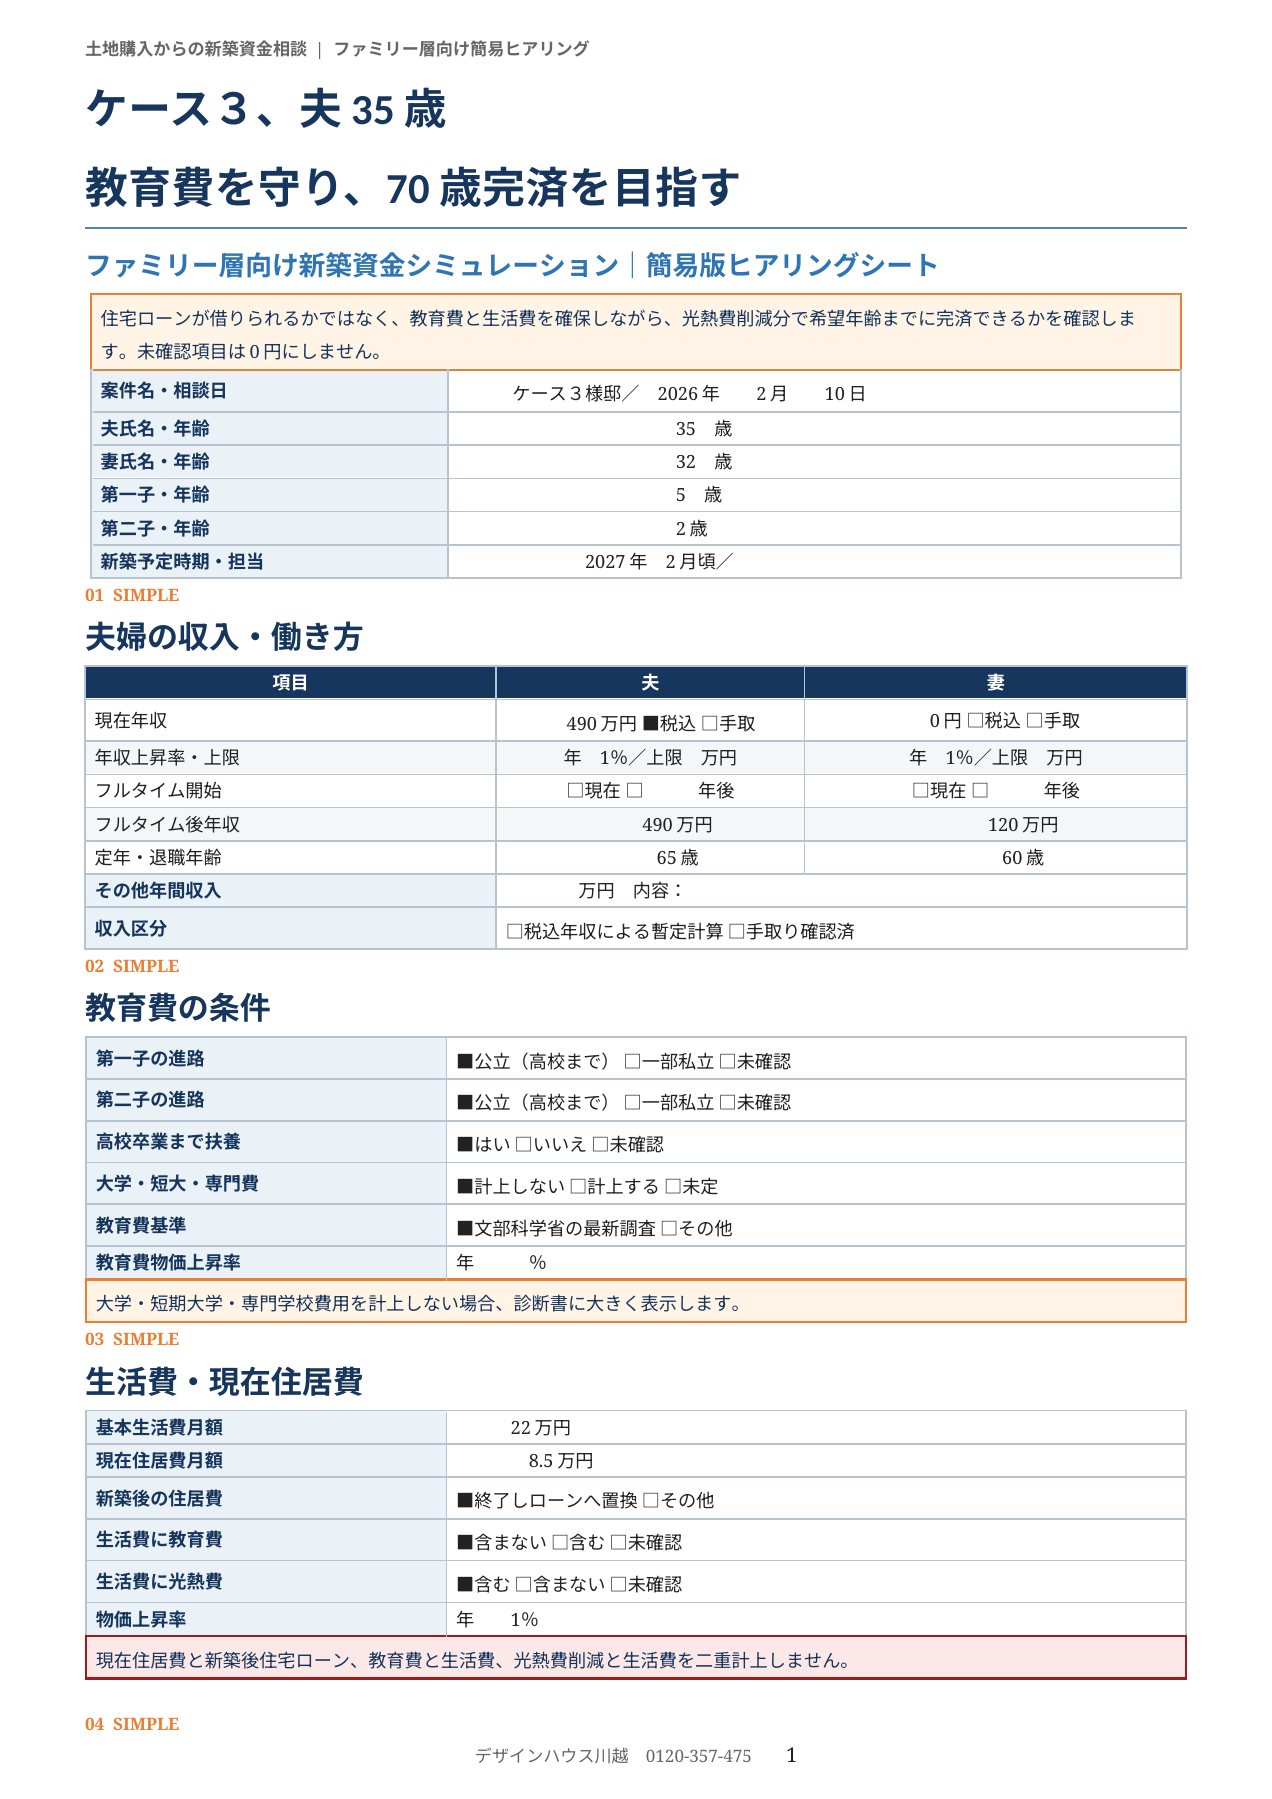
夫35歳・妻32歳・子ども2人、総額4,900万円の新築計画です。完成済みの試算ではなく、借入額の差や未入力条件を確認し、誤った結論を避けるための事例として紹介します。

家族夫35歳・妻32歳・子ども5歳と2歳
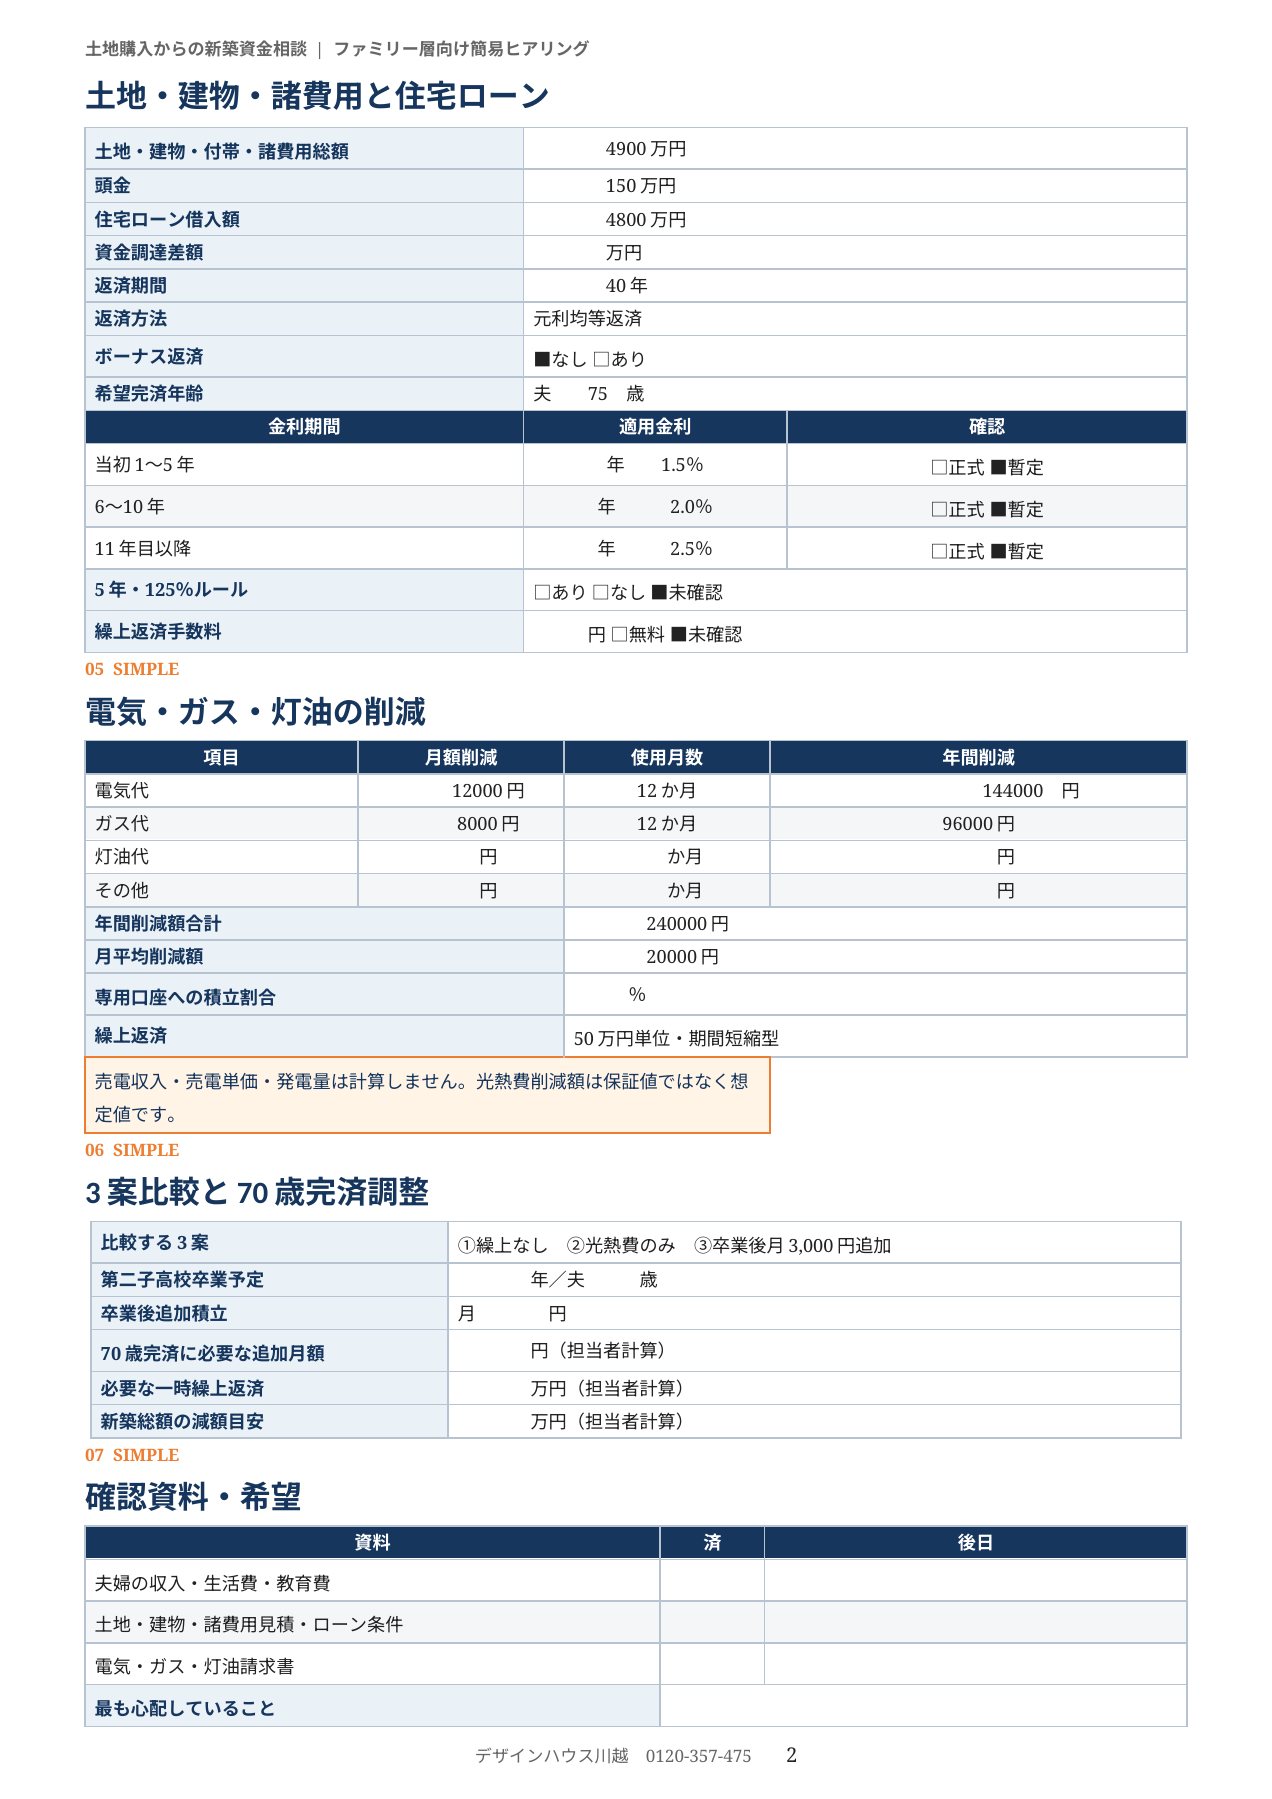
新築総額土地・建物・付帯工事・諸費用 合計4,900万円
頭金と借入頭金150万円・借入4,800万円 要確認
返済条件40年・元利均等・ボーナス返済なし
契約上の完済年齢から単純に見ると夫75歳
現在の段階入力済みヒアリングシート 最終結果は未計算

結論 この資料だけで返済可否を決めてはいけません

今回のモデルは、夫35歳・妻32歳・第一子5歳・第二子2歳の4人家族です。土地、建物、付帯工事、諸費用の総額は4,900万円。頭金150万円、住宅ローン4,800万円、返済期間40年と記入されています。

この資料は完成済みの住宅資金シミュレーションではなく、計算前のヒアリングシートです。月返済額、総利息、繰上返済回数、70歳時点残高、教育費総額はまだ算定されていません。空欄を都合のよい数字で埋めて結論を出すことはできません。

現時点で分かるのは、40年をそのまま返せば年齢上は夫75歳で完済することと、総額・頭金・借入額に50万円の差があることです。まず入力条件を確定し、その後に繰上返済なし、光熱費のみ、教育費終了後に追加する三案を比較します。

総額と資金調達額に50万円の差があります

新築総額4,900万円から頭金150万円を差し引くと、通常の借入額は4,750万円です。入力された借入額は4,800万円なので、資金調達額が総額を50万円上回ります。

この50万円が予備費、融資手数料、家具・家電など総額外の費用であれば、その内容を総額へ加えます。借入額の入力誤りであれば4,750万円へ修正します。差額の理由を確認せず4,800万円で返済結果を公開すると、月返済も総利息も実態とずれます。

40年返済は夫75歳まで続きます

夫35歳で40年返済を始めると、契約上の完済年齢は夫75歳です。入力欄の希望完済年齢も75歳となっています。65歳定年後に10年間返済が続く可能性があります。

金利条件は当初5年間1.5%、6年目から10年目2.0%、11年目以降2.5%の暫定値です。ただし5年ルール、125%ルール、繰上返済手数料は未確認です。月返済額を出す前に、金融機関の商品条件と金利変更時の扱いを確認します。

このヒアリングシートには返済額の計算結果がないため、本記事でも月返済や利息を新たに確定値として掲載しません。正式な試算が完成した時点で追記します。

妻の将来年収120万円は開始時期が未確認です

夫の現在年収は税込490万円、妻は0円です。妻のフルタイム後年収として120万円が記入されていますが、働き始める時期は空欄です。

収入額だけ分かっていても、何年目から返済原資に使えるかが分からなければ資金繰りは計算できません。妻の収入は開始時期が確認できるまで0円として扱い、夫の昇給率1%も上限が未入力のため、無期限に増える前提にはしません。

夫65歳、妻60歳の退職後収入、退職金、年金も未入力です。75歳完済を検討するなら、65歳以降の手取り収入を先に確認する必要があります。

教育費は子ども2人分でも総額が未計算です

第一子5歳、第二子2歳で、進路は2人とも公立高校までと記入されています。大学、短期大学、専門学校の費用は計上しない設定です。しかし教育費の物価上昇率が空欄のため、高校卒業までの総額とピーク年はまだ計算できません。

第一子と第二子は3歳差です。中学、高校の時期が一部重なるため、年ごとの教育費を並べ、住宅ローンの金利上昇時期と重なる年を確認します。学習費総額には学校外活動費が含まれるため、習い事や塾費を別に入力する場合は二重計上を避けます。

大学費用を0円とすることは、将来不要という意味ではありません。進学方針が未定なら、住宅購入の安全判定とは別に大学資金の準備額を表示します。

生活費と光熱費を二重計上しないことが必要です

基本生活費は月22万円、現在住居費は月8万5,000円です。生活費には光熱費を含むと記入されています。新築後は現在住居費を住宅ローンへ置き換えるため、家賃と住宅ローンを同時に計上しません。

電気代月1万2,000円、ガス代月8,000円の削減見込みがあり、合計は月2万円、年24万円です。ただし専用口座へ積み立てる割合が空欄です。全額を返済へ回すのか、70%など保守的な割合にするのかで完済時期が変わります。

生活費に光熱費が含まれているため、削減後の生活費を下げたうえで、同じ2万円を別途収入のように加えると二重計上になります。計算方法を一つに統一します。

三案比較の前に決める八項目

  1. 借入額を4,800万円と4,750万円のどちらにするか確定する
  2. 妻が働き始める年と実際の手取り収入を確認する
  3. 夫の昇給上限、定年後収入、退職金、年金見込額を確認する
  4. 教育費の物価上昇率と大学進学資金の扱いを決める
  5. 生活費22万円の内訳を確認し、光熱費との二重計上をなくす
  6. 光熱費削減月2万円のうち専用口座へ積み立てる割合を決める
  7. 金融機関の金利変更ルール、繰上返済最低額、手数料を確認する
  8. 建築後に残す預貯金と生活防衛資金の最低額を決める

確認後に比較する三つの返済案

条件がそろった後は、次の三案を同じ前提で比較します。

  • 繰上返済をしない場合の月返済、総利息、70歳と75歳の残高
  • 実際に確認できた光熱費削減分だけを積み立てる場合の完済年齢
  • 第二子の高校卒業後に月3,000円を追加する場合の完済年齢と教育費への影響

比較では、月返済の低さだけでなく、教育費のピーク、定年時の残高、建築後に残す現金を同時に確認します。希望する75歳完済を達成しても、退職後収入で返済が続けられなければ安全とは判定しません。

最終結論

総額4,900万円・頭金150万円・借入4,800万円・40年返済という入力だけでは、購入可能とも見送りとも判定できません。50万円の資金差、妻の就業開始、教育費上昇率、積立割合、退職後収入が未確定だからです。

完成済みのように見える数字を先に作るより、不足情報を明示してから計算する方が、住宅購入後の家計を守れます。この事例は、住宅ローン審査へ進む前に何を確認するかを示すヒアリング例として公開します。

よくある質問

なぜ完済年齢や利息が掲載されていないのですか

この資料は計算前のヒアリングシートで、借入額や積立条件に未確定項目があるためです。条件確定後に三案を計算します。

借入4,800万円は正しいですか

総額4,900万円から頭金150万円を引くと4,750万円です。50万円の差が予備費などか入力誤りかを確認します。

妻の将来年収120万円を返済原資にできますか

開始時期と手取り額が確認できるまで返済原資には含めません。確認できていない将来収入を前提に借入額を増やさないためです。

正式計算に必要な資料は何ですか

夫婦の収入資料、家計簿、見積書、ローン商品説明、電気・ガスの請求書、預貯金残高、教育方針、年金見込額などです。

住宅資金資料

スマートフォンでも確認できるよう、資料をページごとに掲載します。画像を拡大してご覧ください。

夫35歳 子ども2人 試算前の確認の住宅資金資料 1ページ目
住宅資金資料 1ページ目
夫35歳 子ども2人 試算前の確認の住宅資金資料 2ページ目
住宅資金資料 2ページ目
夫35歳 子ども2人 試算前の確認の住宅資金資料 3ページ目
住宅資金資料 3ページ目

ご自身の条件で返済計画を確認します

川越市を中心に、ふじみ野市、富士見市、鶴ヶ島市、坂戸市、東松山市周辺の新築・建て替え相談に対応しています。見積書、収入資料、ローン条件、電気・ガスの請求書がそろっていない段階でも、確認項目から整理できます。

0120-357-475
住宅資金相談を問い合わせる

住宅ローンFPでできること

※本記事は提供資料の入力条件に基づく概算・暫定計算です。金融機関の融資承認、将来の金利、収入、支出、光熱費削減額を保証するものではありません。未確認・未計上の項目は本文に明記しています。

教育費の参考:文部科学省 令和5年度子供の学習費調査

建て替えの窓口 デザインハウス川越(株)アートクラフト
〒350-0001 埼玉県川越市古谷上5313-2
デザインハウス川越
〒350-0001 埼玉県川越市古谷上5313-2

TEL:0120-357-475 / FAX:049-236-0920

所有地あり・夫45歳・借入2,300万円|教育費ピークを越えて64歳2か月完済を目指す

住宅資金シミュレーション ケース02

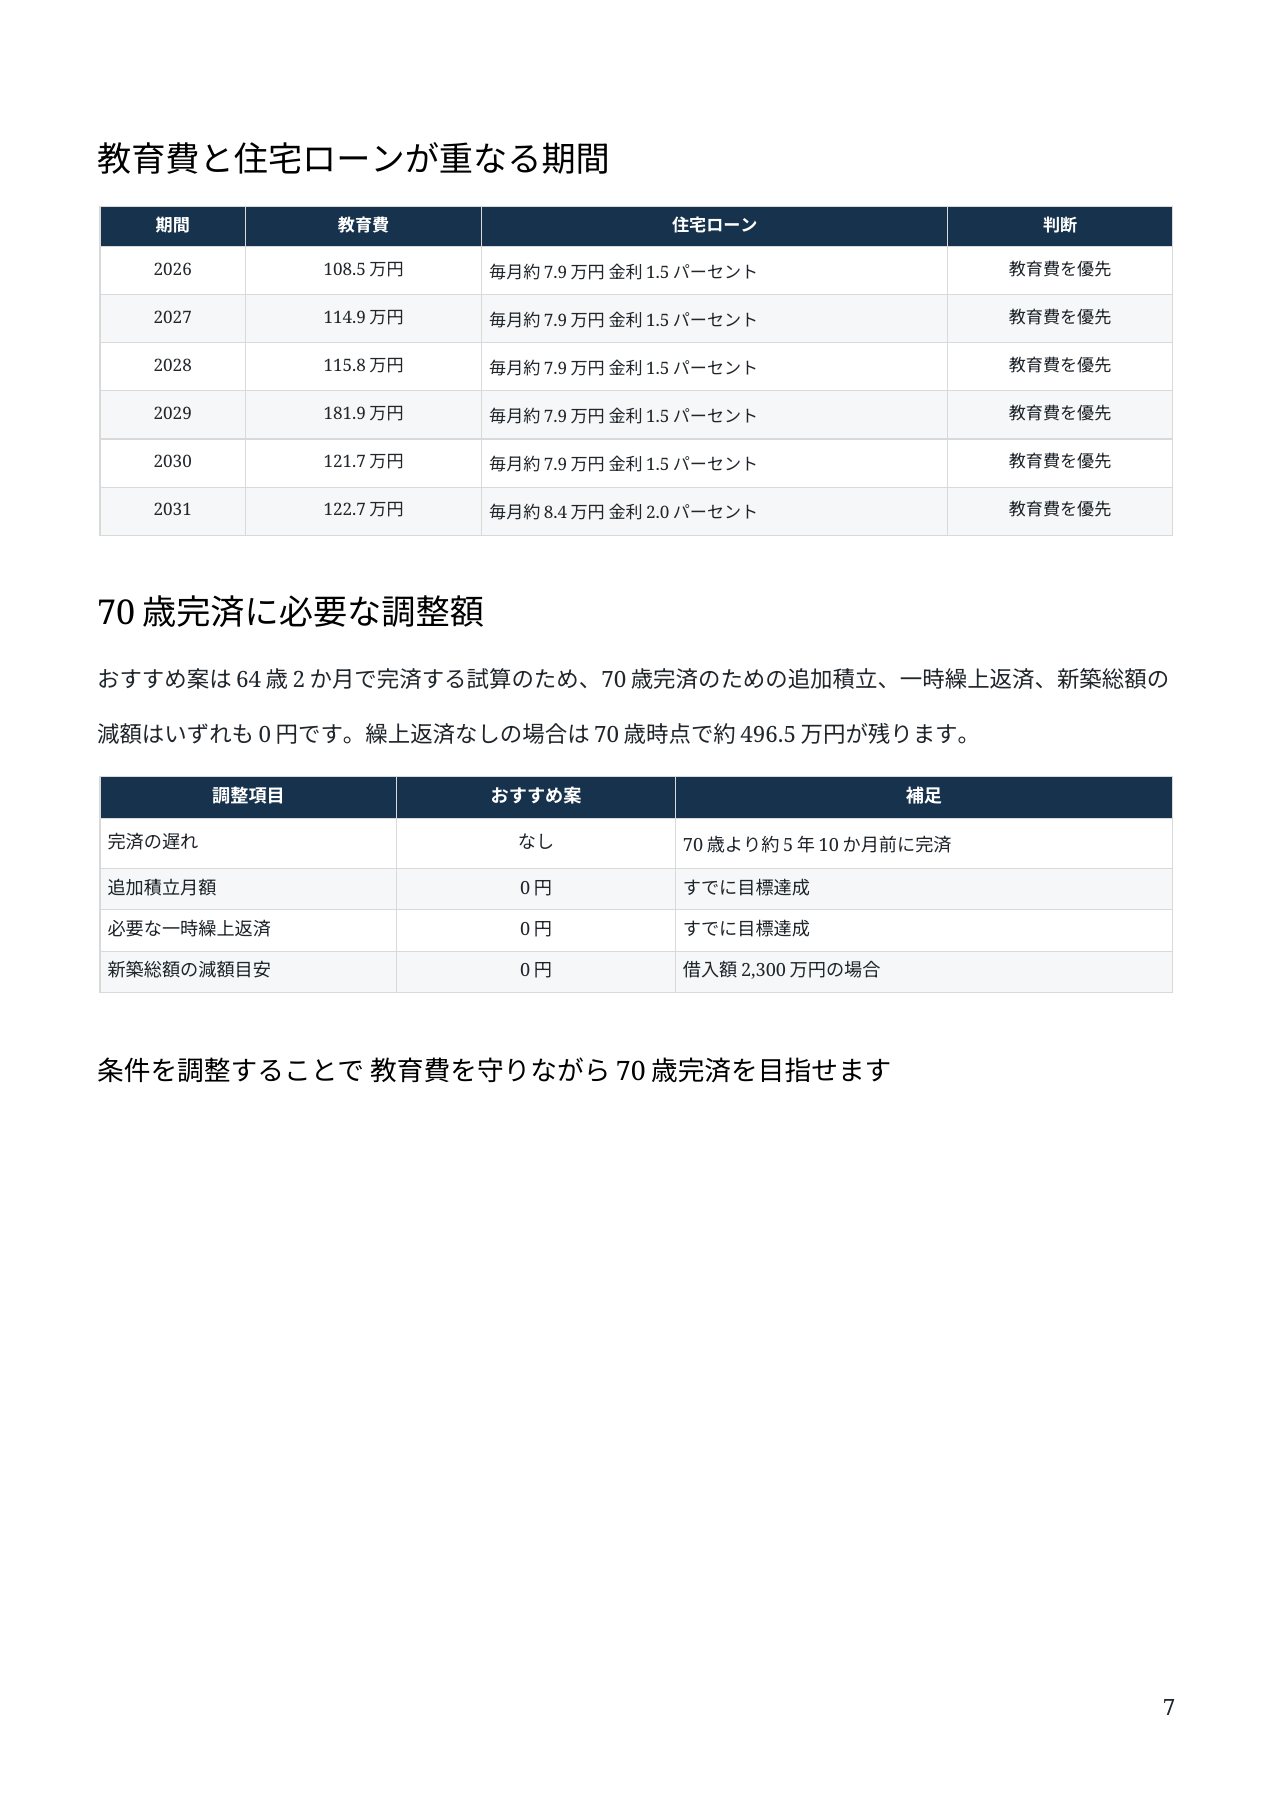
返済計算上は70歳より約5年10か月前に完済します。ただし借入額、光熱費、妻の働き方、大学費用を確認して正式判定します。

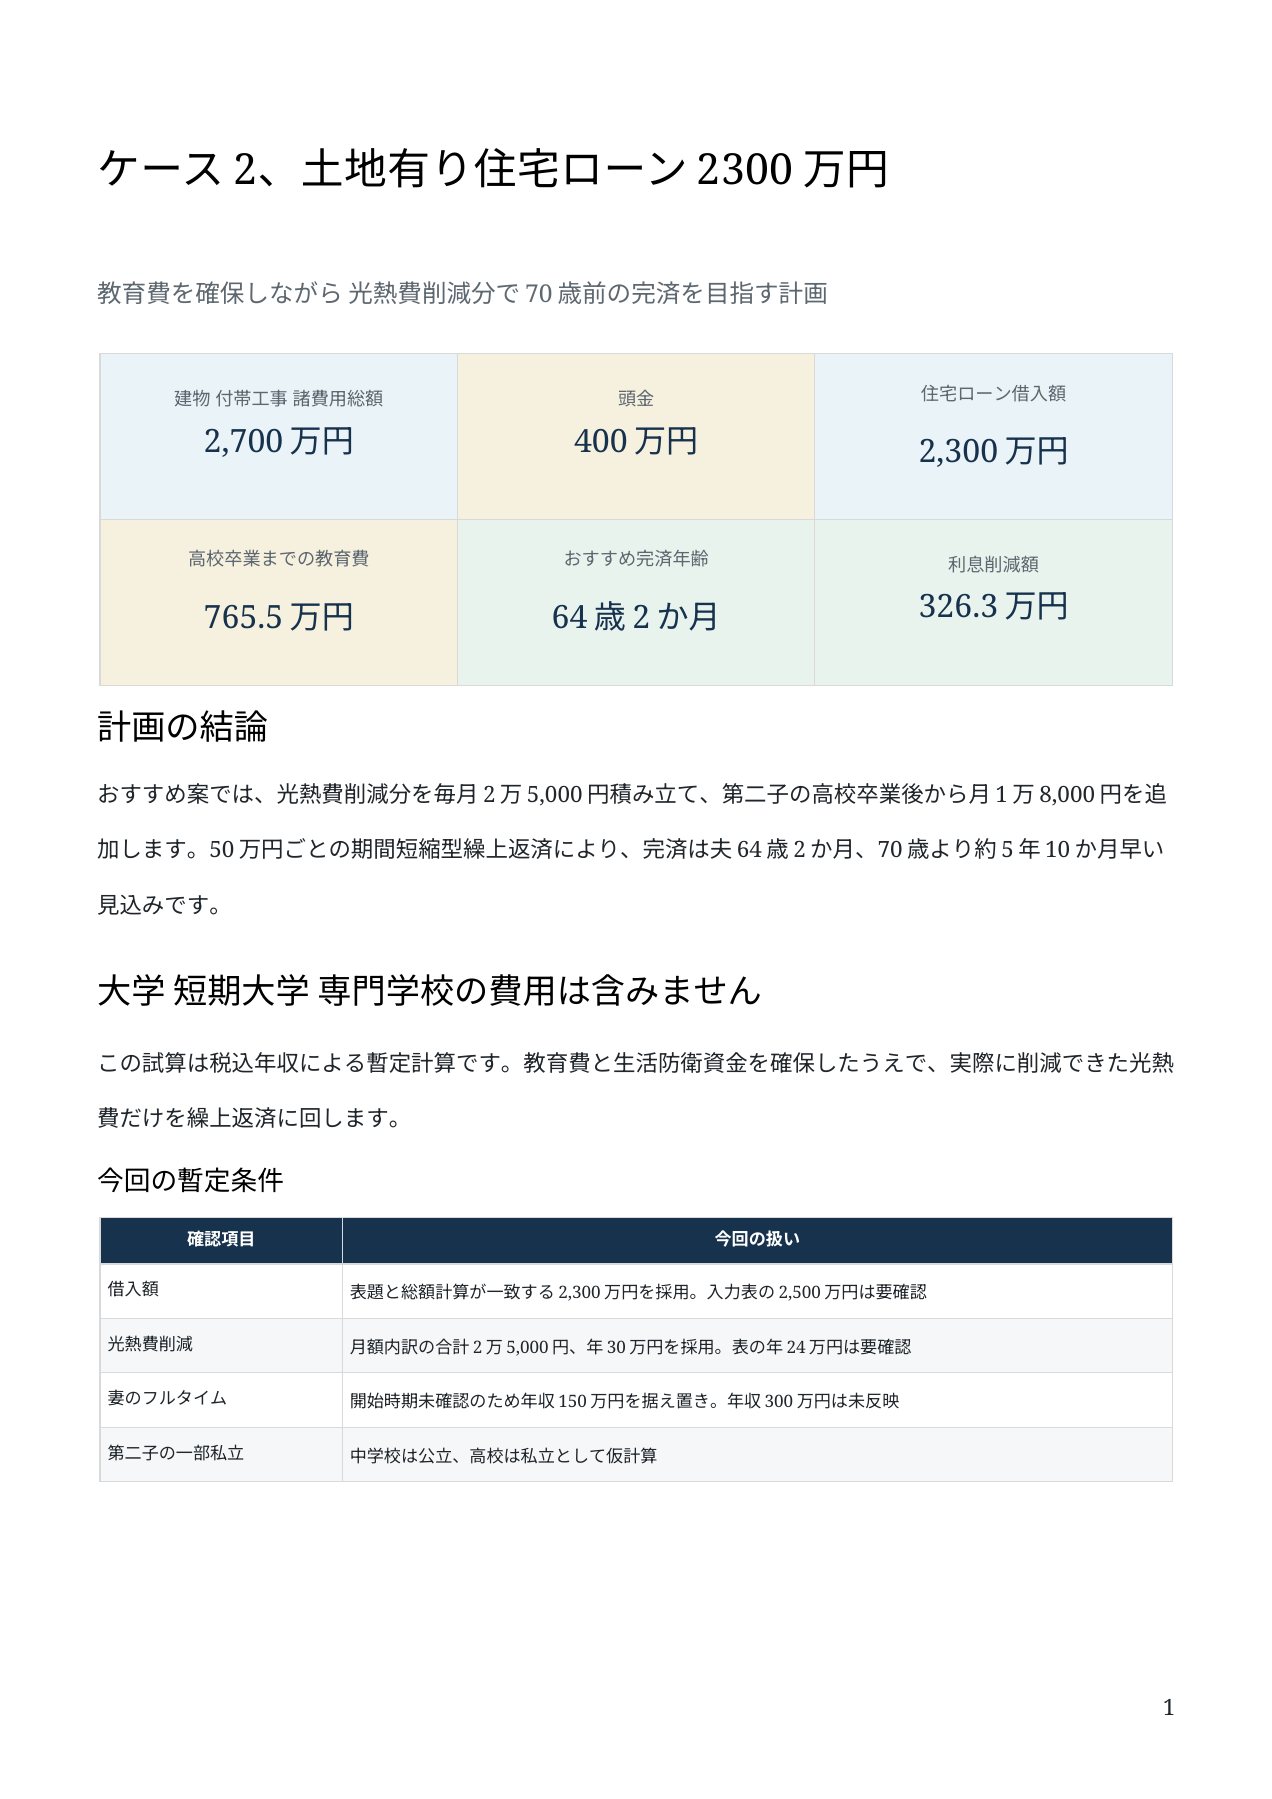
夫45歳・妻42歳・子ども2人、所有地に総額2,700万円で新築する事例です。教育費が重なる6年間を守りながら、借入2,300万円を64歳2か月で完済する条件を確認します。

家族夫45歳・妻42歳・子ども14歳と12歳
新築総額建物・付帯工事・諸費用 合計2,700万円
頭金と借入頭金400万円・借入2,300万円
返済条件30年・元利均等・ボーナス返済なし
おすすめ案64歳2か月完済・繰上返済850万円
教育費高校卒業まで約765.5万円 大学等は未計上

結論 教育費を優先しながら64歳2か月完済を目指します

今回のモデルは、夫45歳・妻42歳・第一子14歳・第二子12歳の4人家族です。土地は所有済みで、建物、付帯工事、諸費用の総額は2,700万円。頭金400万円、住宅ローン2,300万円を30年間で返す前提です。

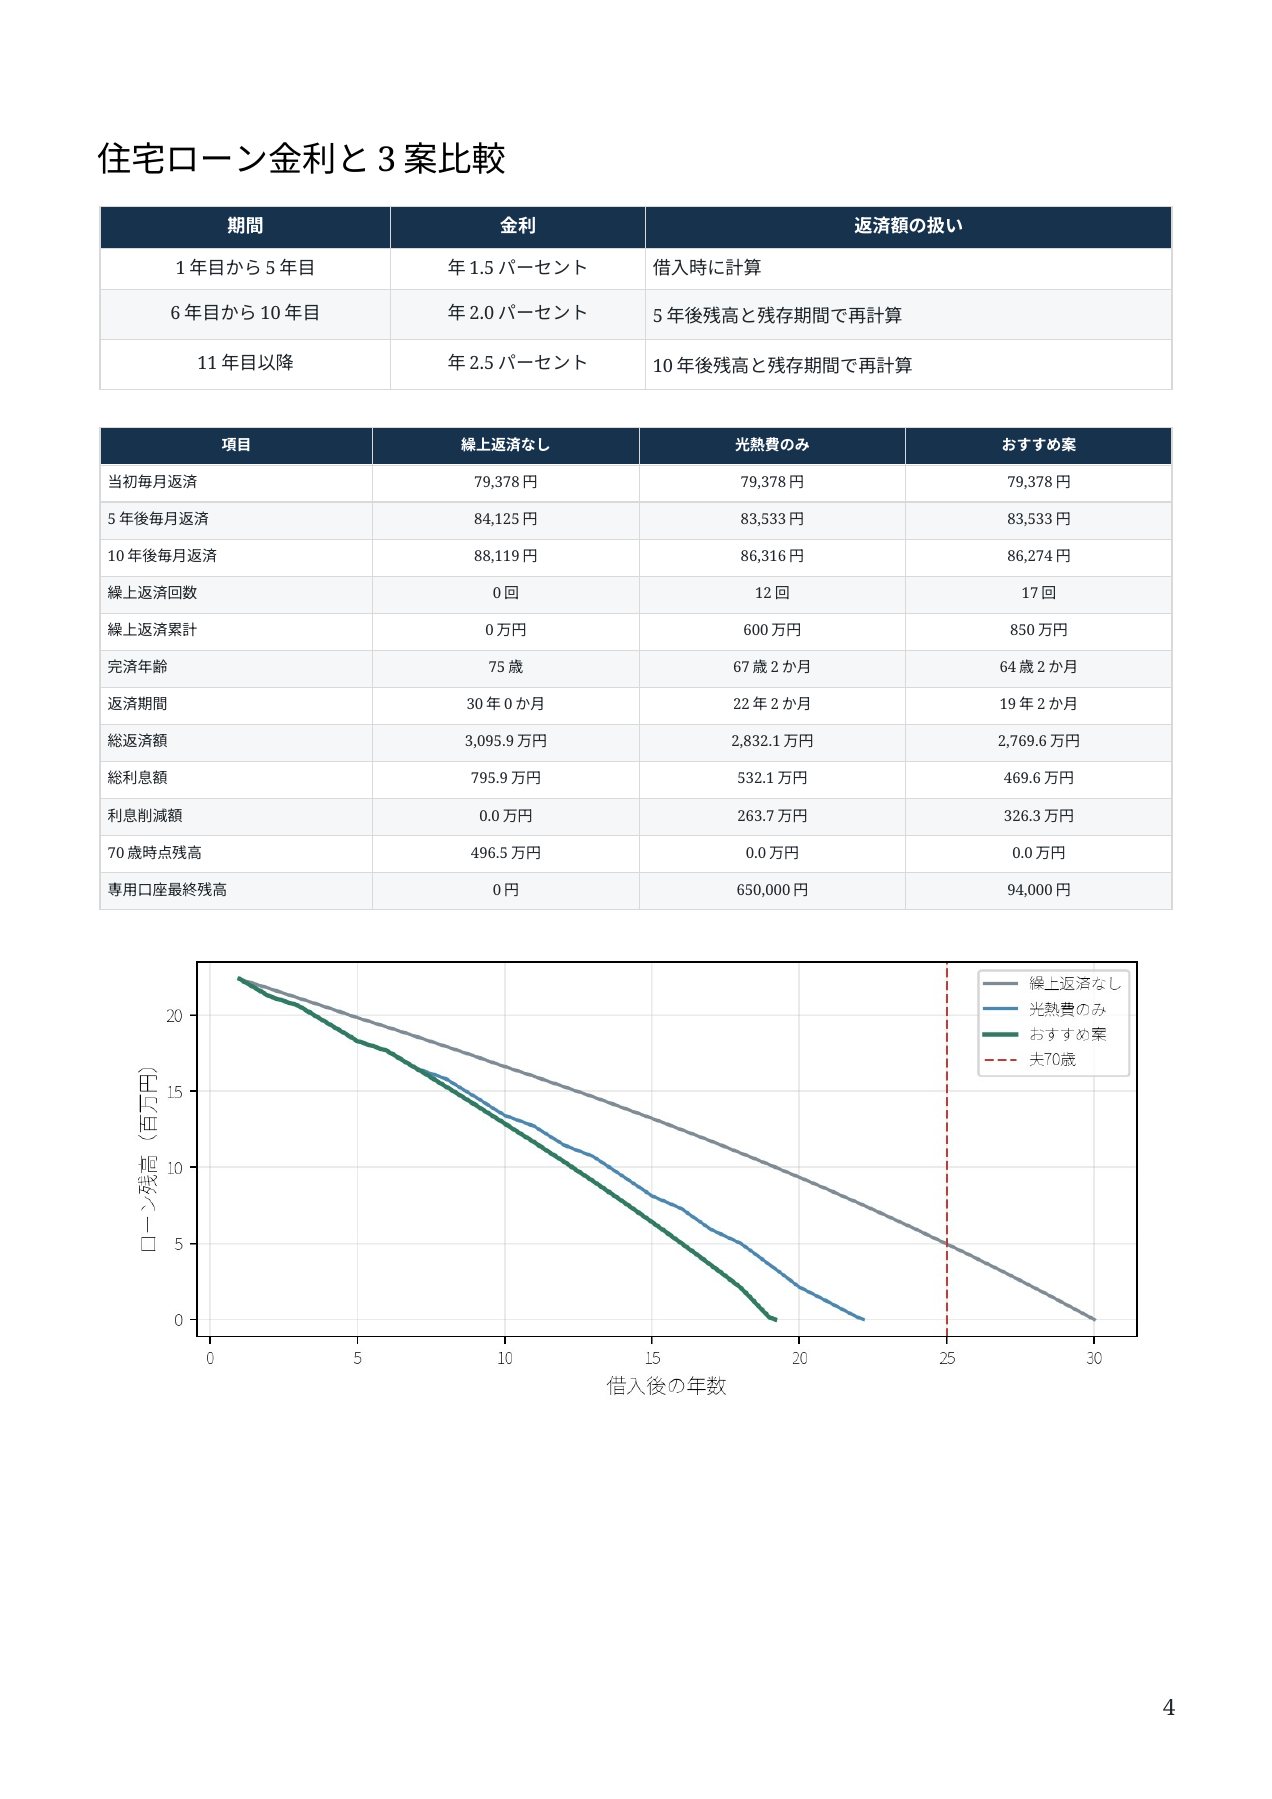
光熱費削減分の月2万5,000円を積み立て、第二子の高校卒業後から月1万8,000円を追加し、50万円ごとに期間短縮型の繰上返済を行うと、夫64歳2か月ごろに完済する見込みです。繰上返済なしの75歳完済より約10年10か月早く、総利息は約326.3万円減ります。

70歳完済の目標は返済計算上達成します。ただし、資料内に借入額と光熱費の入力差があり、大学費用、夫の定年後収入、退職金、年金も未計上です。確認済みの数字だけで正式版へ更新します。

総額計算では借入2,300万円を採用します

新築総額2,700万円から頭金400万円を差し引くと、借入額は2,300万円です。表題と総額計算は一致していますが、入力表の一部には2,500万円と記載があります。今回の試算は2,300万円を採用しています。

借入が2,500万円であれば毎月返済、利息、完済年齢は変わります。住宅会社の見積書、資金計画書、金融機関への申込額を突き合わせ、2,300万円で確定してから実行計画にします。

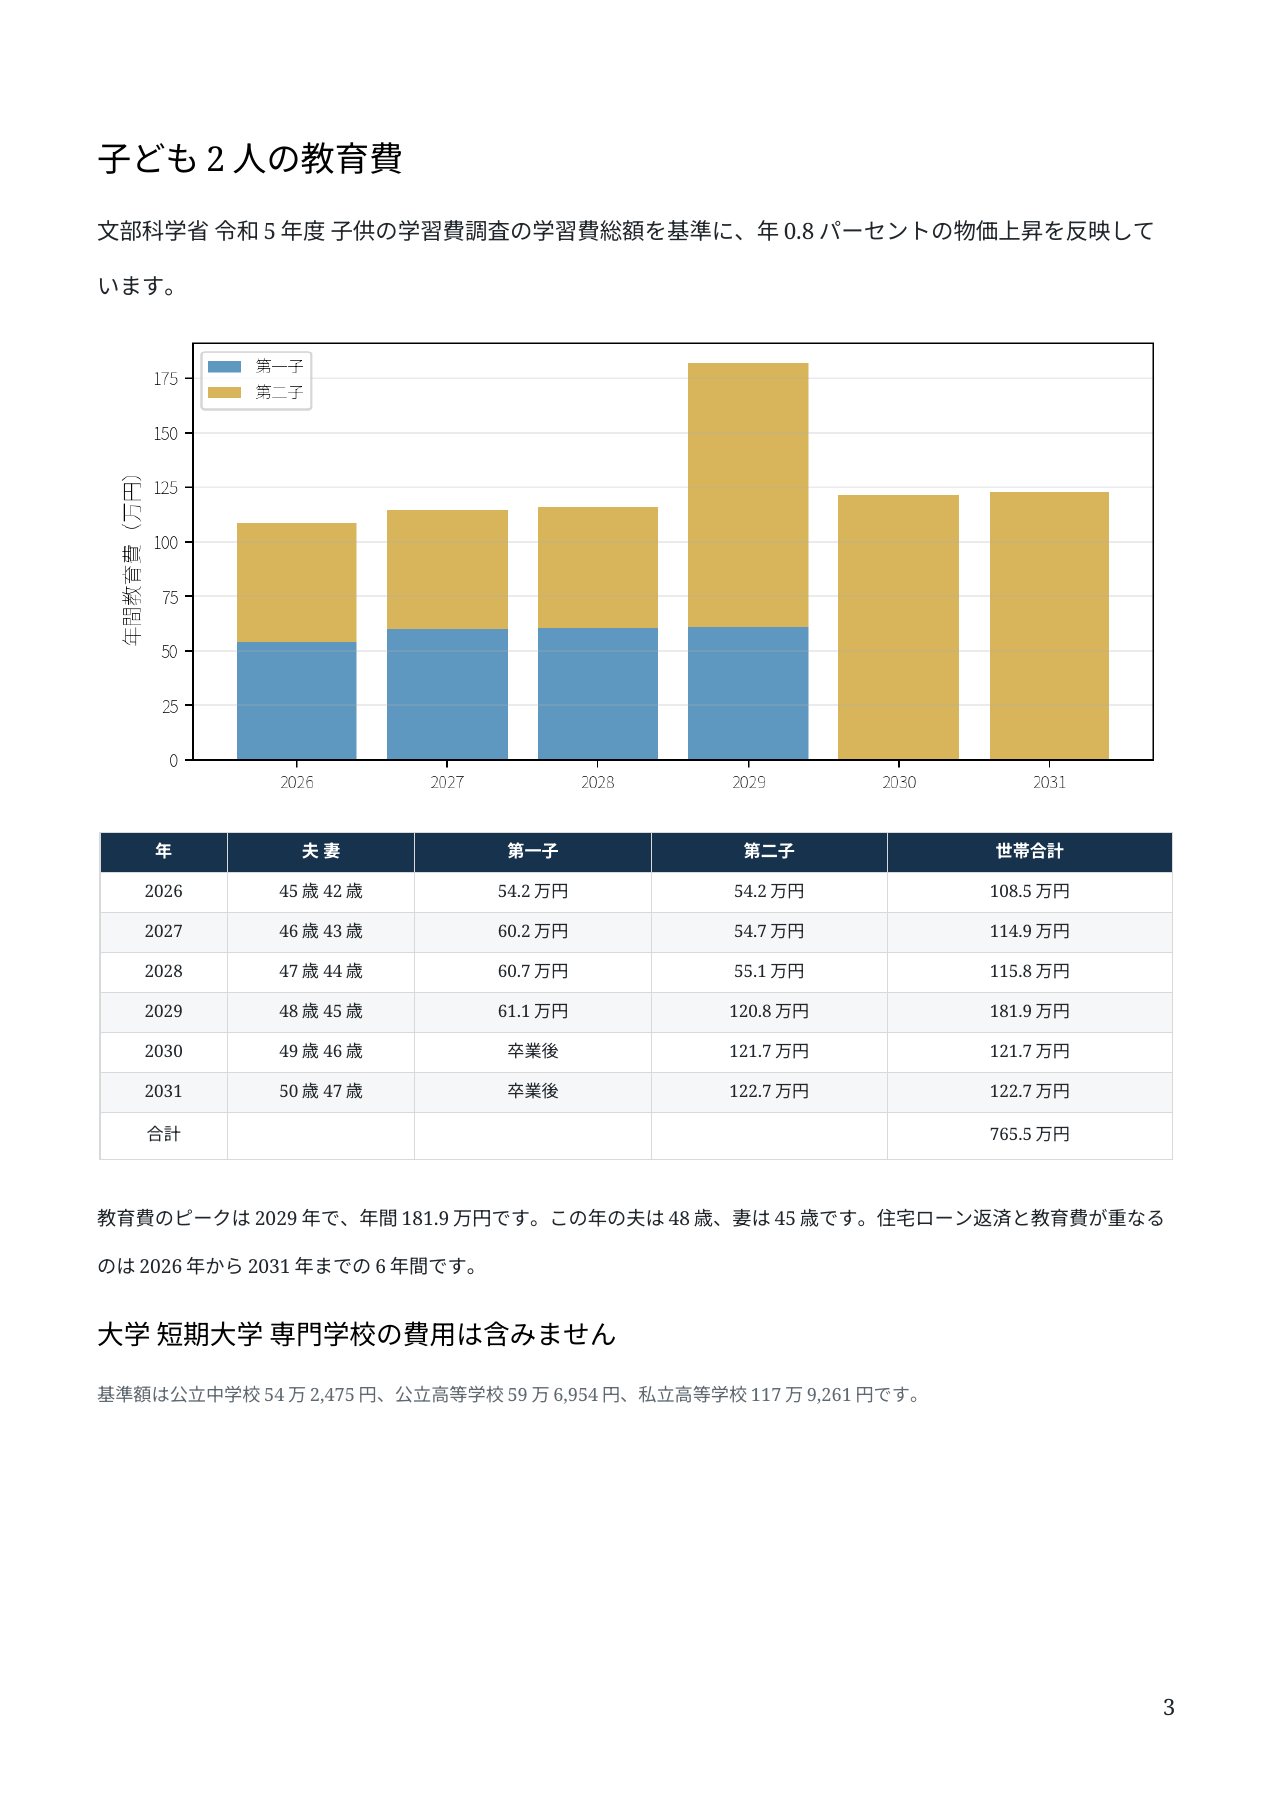
教育費のピークは2029年の約181.9万円です

教育費は文部科学省の令和5年度子供の学習費調査を基準に、年0.8%の物価上昇を反映しています。第一子は公立高校まで、第二子は中学校を公立、高校を私立として仮計算しました。2026年から2031年までの高校卒業までの教育費合計は約765.5万円です。

最大年は2029年で、第一子の公立高校相当約61.1万円と第二子の私立高校相当約120.8万円が重なり、年間約181.9万円です。この年の夫は48歳、妻は45歳です。住宅ローン返済と教育費が重なる2026年から2031年までの6年間は、教育費を優先し、追加の月1万8,000円はまだ始めません。

大学、短期大学、専門学校、自宅外通学費は含みません。高校卒業後に返済額を増やす前に、大学進学資金を別口座で確保できるかを確認します。

月返済は7万9,378円から8万6,274円へ変わります

金利は当初5年間を年1.5%、6年目から10年目を年2.0%、11年目以降を年2.5%として再計算しています。おすすめ案の月返済は次のとおりです。

期間適用金利おすすめ案の月返済
当初1年から5年年1.5%7万9,378円
6年目から10年年2.0%8万3,533円
11年目以降年2.5%8万6,274円

現在住居費は月9万5,000円で、新築後は終了する前提です。返済額だけなら家賃を下回りますが、固定資産税、火災地震保険、修繕積立は別に必要です。家賃との差額をすべて自由に使えるお金とは考えません。

三つの返済案では70歳時点の残高が変わります

比較繰上返済なし光熱費のみおすすめ案
繰上返済0回 0万円12回 600万円17回 850万円
完済年齢75歳67歳2か月64歳2か月
総利息795.9万円532.1万円469.6万円
利息削減0万円263.7万円326.3万円
70歳残高496.5万円0万円0万円

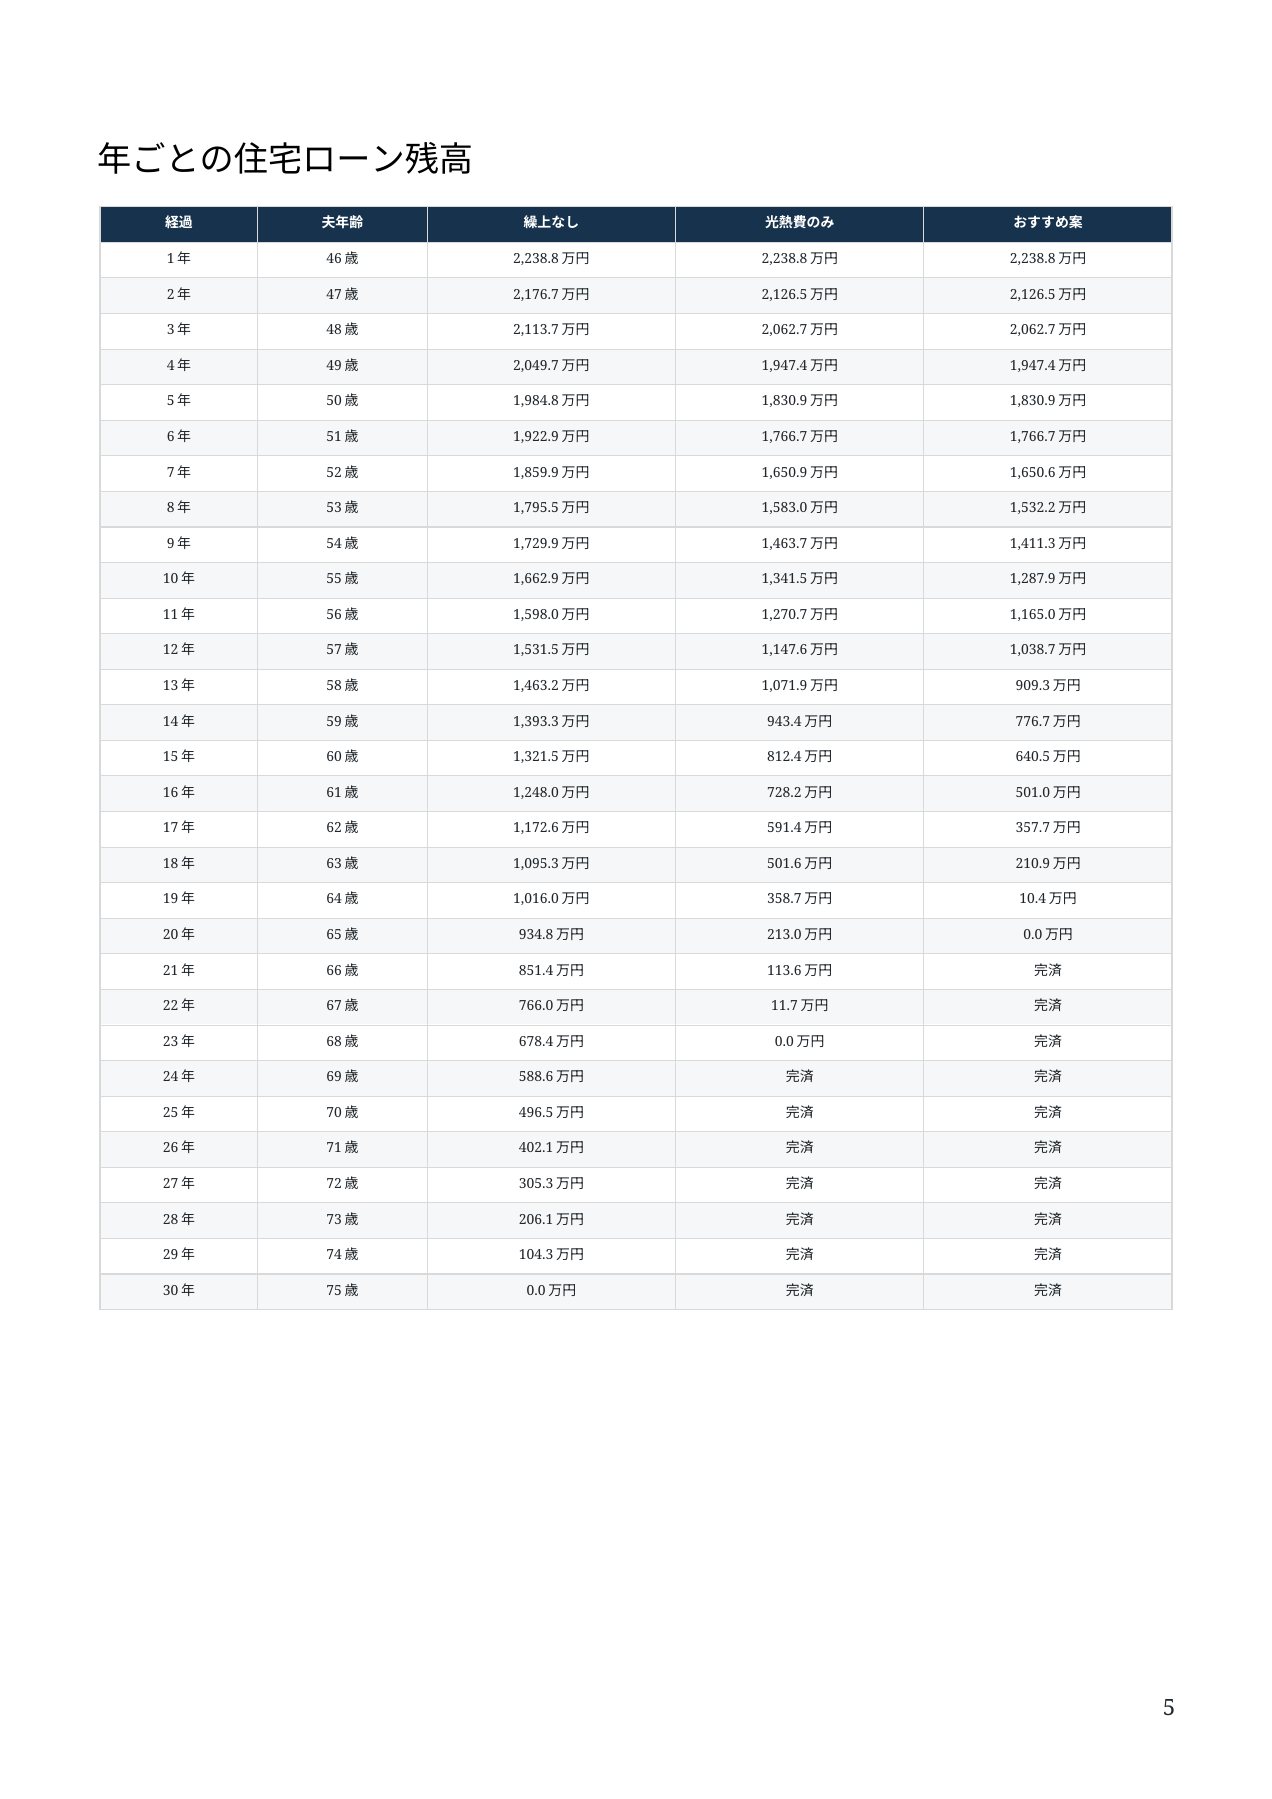
繰上返済なしでは70歳時点に約496.5万円が残ります。光熱費削減分だけでも67歳2か月、おすすめ案なら64歳2か月で完済します。おすすめ案は夫65歳の定年前に返済を終える計算です。

17回、累計850万円の繰上返済は、将来必ず実行できる保証ではありません。教育費と生活防衛資金を確保し、専用口座が50万円に達した時点で、家計と金融機関の条件を確認して実行します。

光熱費削減は月2万5,000円を採用します

光熱費削減の月額内訳を合計すると月2万5,000円、年30万円です。一方、入力表の年間欄には24万円と記載があり、数字が一致しません。今回の試算は月額内訳の合計を採用しています。

実際の削減額は保証値ではありません。直近12か月の請求書と新居の設備仕様を確認し、月2万5,000円を下回る場合は積立額と完済時期を再計算します。売電収入を返済原資として固定しないことも重要です。

妻の収入は年150万円のまま計算します

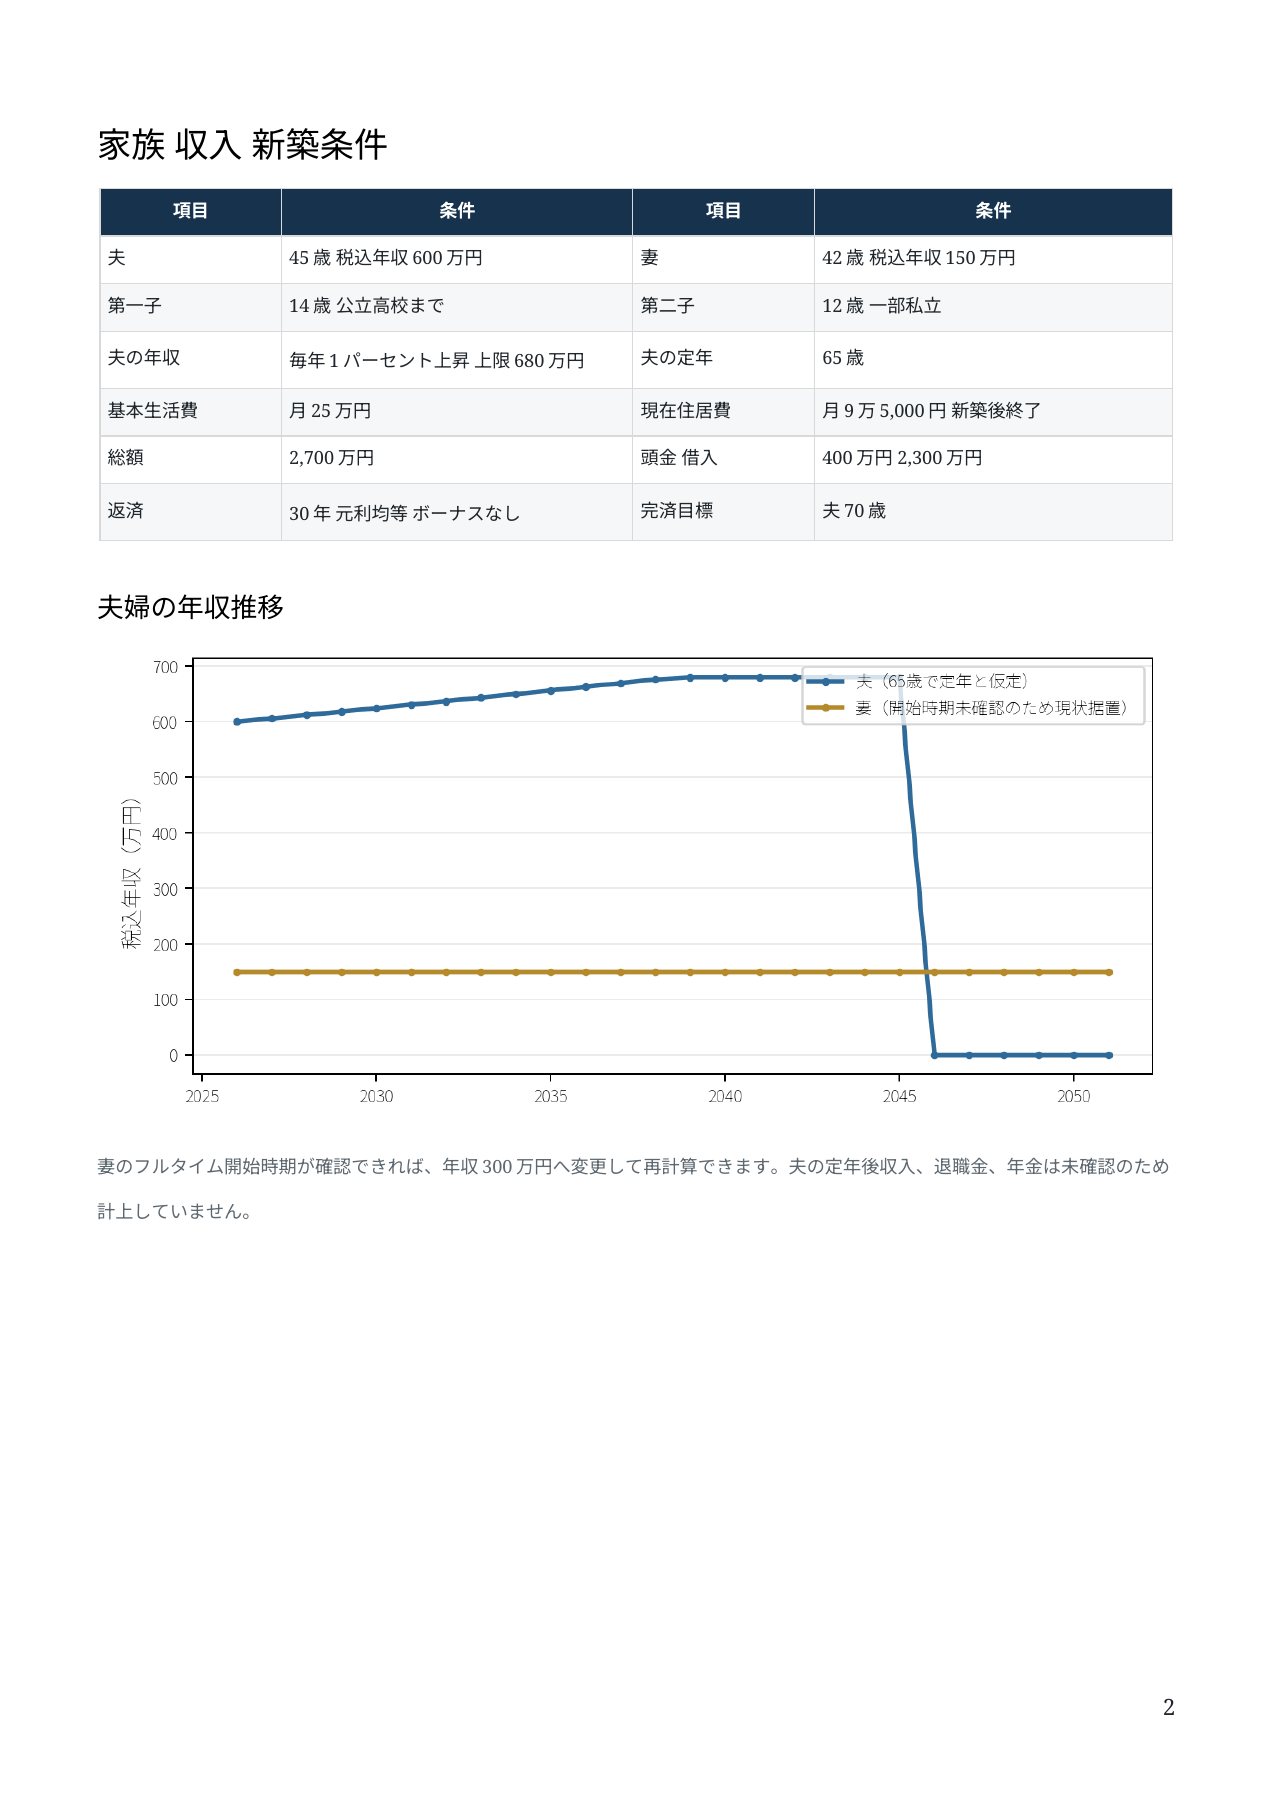
夫の税込年収は600万円、妻は150万円です。妻が将来フルタイムとなり年収300万円になる想定はありますが、開始時期が未確認のため試算には反映していません。確認できていない将来収入を前提に借入額を増やさないためです。

夫の年収は毎年1%上昇し上限680万円とする暫定条件ですが、65歳以降の収入、退職金、年金は未確認です。おすすめ案は64歳2か月完済のため定年前完済を見込めますが、途中で積立を止める場合に備え、定年後の資金も確認します。

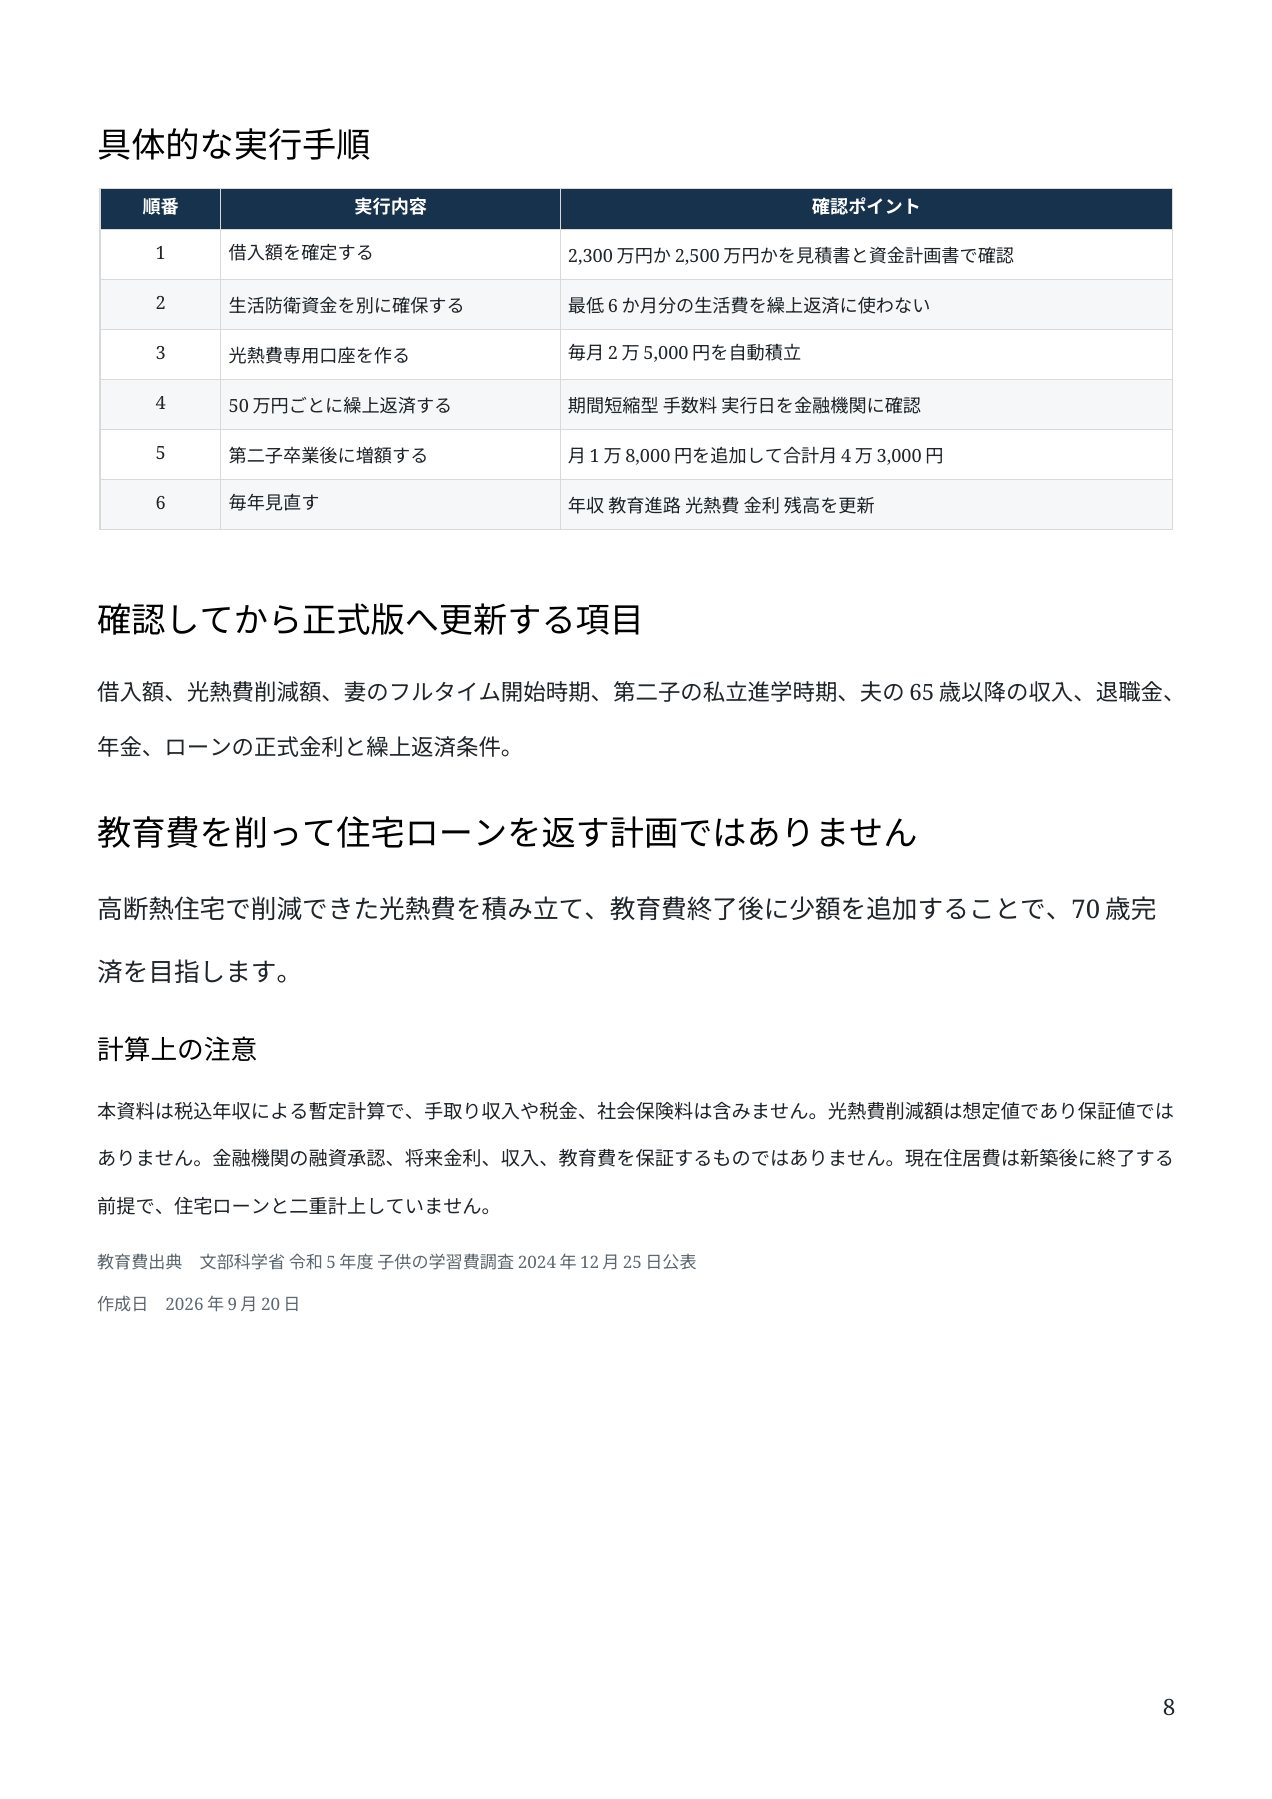
正式版へ更新する六つの手順

  1. 借入額を2,300万円で確定し、2,500万円の記載を修正する
  2. 最低6か月分を目安とする生活防衛資金を繰上返済口座と分ける
  3. 電気・ガスの実績から月2万5,000円の削減見込みを確認する
  4. 専用口座へ確認済みの削減額を自動積立する
  5. 第二子の高校卒業後は大学費用を確認してから月1万8,000円を追加する
  6. 毎年、年収、教育進路、光熱費、金利、残高を更新する

最終結論

借入2,300万円を30年返済する計画は、繰上返済なしでは75歳完済、70歳時点残高約496.5万円です。光熱費削減分と第二子の高校卒業後の追加積立を使うおすすめ案では、64歳2か月完済、利息約326.3万円削減を見込めます。

返済計算では目標を達成しますが、借入額、光熱費、妻のフルタイム開始時期、大学費用、退職後収入が未確定です。教育費を削って繰上返済するのではなく、教育資金と生活防衛資金を先に守り、実際に残った金額で返済期間を短縮します。

よくある質問

なぜ借入2,300万円で計算したのですか

新築総額2,700万円から頭金400万円を引くと2,300万円となり、表題とも一致するためです。入力表の2,500万円は正式版で確認します。

教育費が最も多い年はいくらですか

2029年の約181.9万円です。第一子の公立高校相当と第二子の私立高校相当が重なる暫定計算です。

850万円を必ず繰上返済する必要がありますか

いいえ。生活防衛資金と教育費を確保し、専用口座が50万円に達した時点で家計と金融機関の条件を確認して実行します。

妻の将来年収300万円は含まれていますか

含めていません。フルタイム勤務の開始時期が未確認のため、現在の年収150万円を据え置いています。

住宅資金資料

スマートフォンでも確認できるよう、資料をページごとに掲載します。画像を拡大してご覧ください。

所有地あり 夫45歳 子ども2人の住宅資金資料 1ページ目
住宅資金資料 1ページ目
所有地あり 夫45歳 子ども2人の住宅資金資料 2ページ目
住宅資金資料 2ページ目
所有地あり 夫45歳 子ども2人の住宅資金資料 3ページ目
住宅資金資料 3ページ目
所有地あり 夫45歳 子ども2人の住宅資金資料 4ページ目
住宅資金資料 4ページ目
所有地あり 夫45歳 子ども2人の住宅資金資料 5ページ目
住宅資金資料 5ページ目
所有地あり 夫45歳 子ども2人の住宅資金資料 6ページ目
住宅資金資料 6ページ目
所有地あり 夫45歳 子ども2人の住宅資金資料 7ページ目
住宅資金資料 7ページ目
所有地あり 夫45歳 子ども2人の住宅資金資料 8ページ目
住宅資金資料 8ページ目

ご自身の条件で返済計画を確認します

川越市を中心に、ふじみ野市、富士見市、鶴ヶ島市、坂戸市、東松山市周辺の新築・建て替え相談に対応しています。見積書、収入資料、ローン条件、電気・ガスの請求書がそろっていない段階でも、確認項目から整理できます。

0120-357-475
住宅資金相談を問い合わせる

住宅ローンFPでできること

※本記事は提供資料の入力条件に基づく概算・暫定計算です。金融機関の融資承認、将来の金利、収入、支出、光熱費削減額を保証するものではありません。未確認・未計上の項目は本文に明記しています。

教育費の参考:文部科学省 令和5年度子供の学習費調査

建て替えの窓口 デザインハウス川越(株)アートクラフト
〒350-0001 埼玉県川越市古谷上5313-2
デザインハウス川越
〒350-0001 埼玉県川越市古谷上5313-2
TEL:0120-357-475 / FAX:049-236-0920

PAGE TOP ▲