
住宅資金シミュレーション ケース01
返済計算上は70歳前に完済できます。ただし家計全体の安全判定は、借入額と光熱費の入力差、手取り収入、退職後収入を確認してからです。
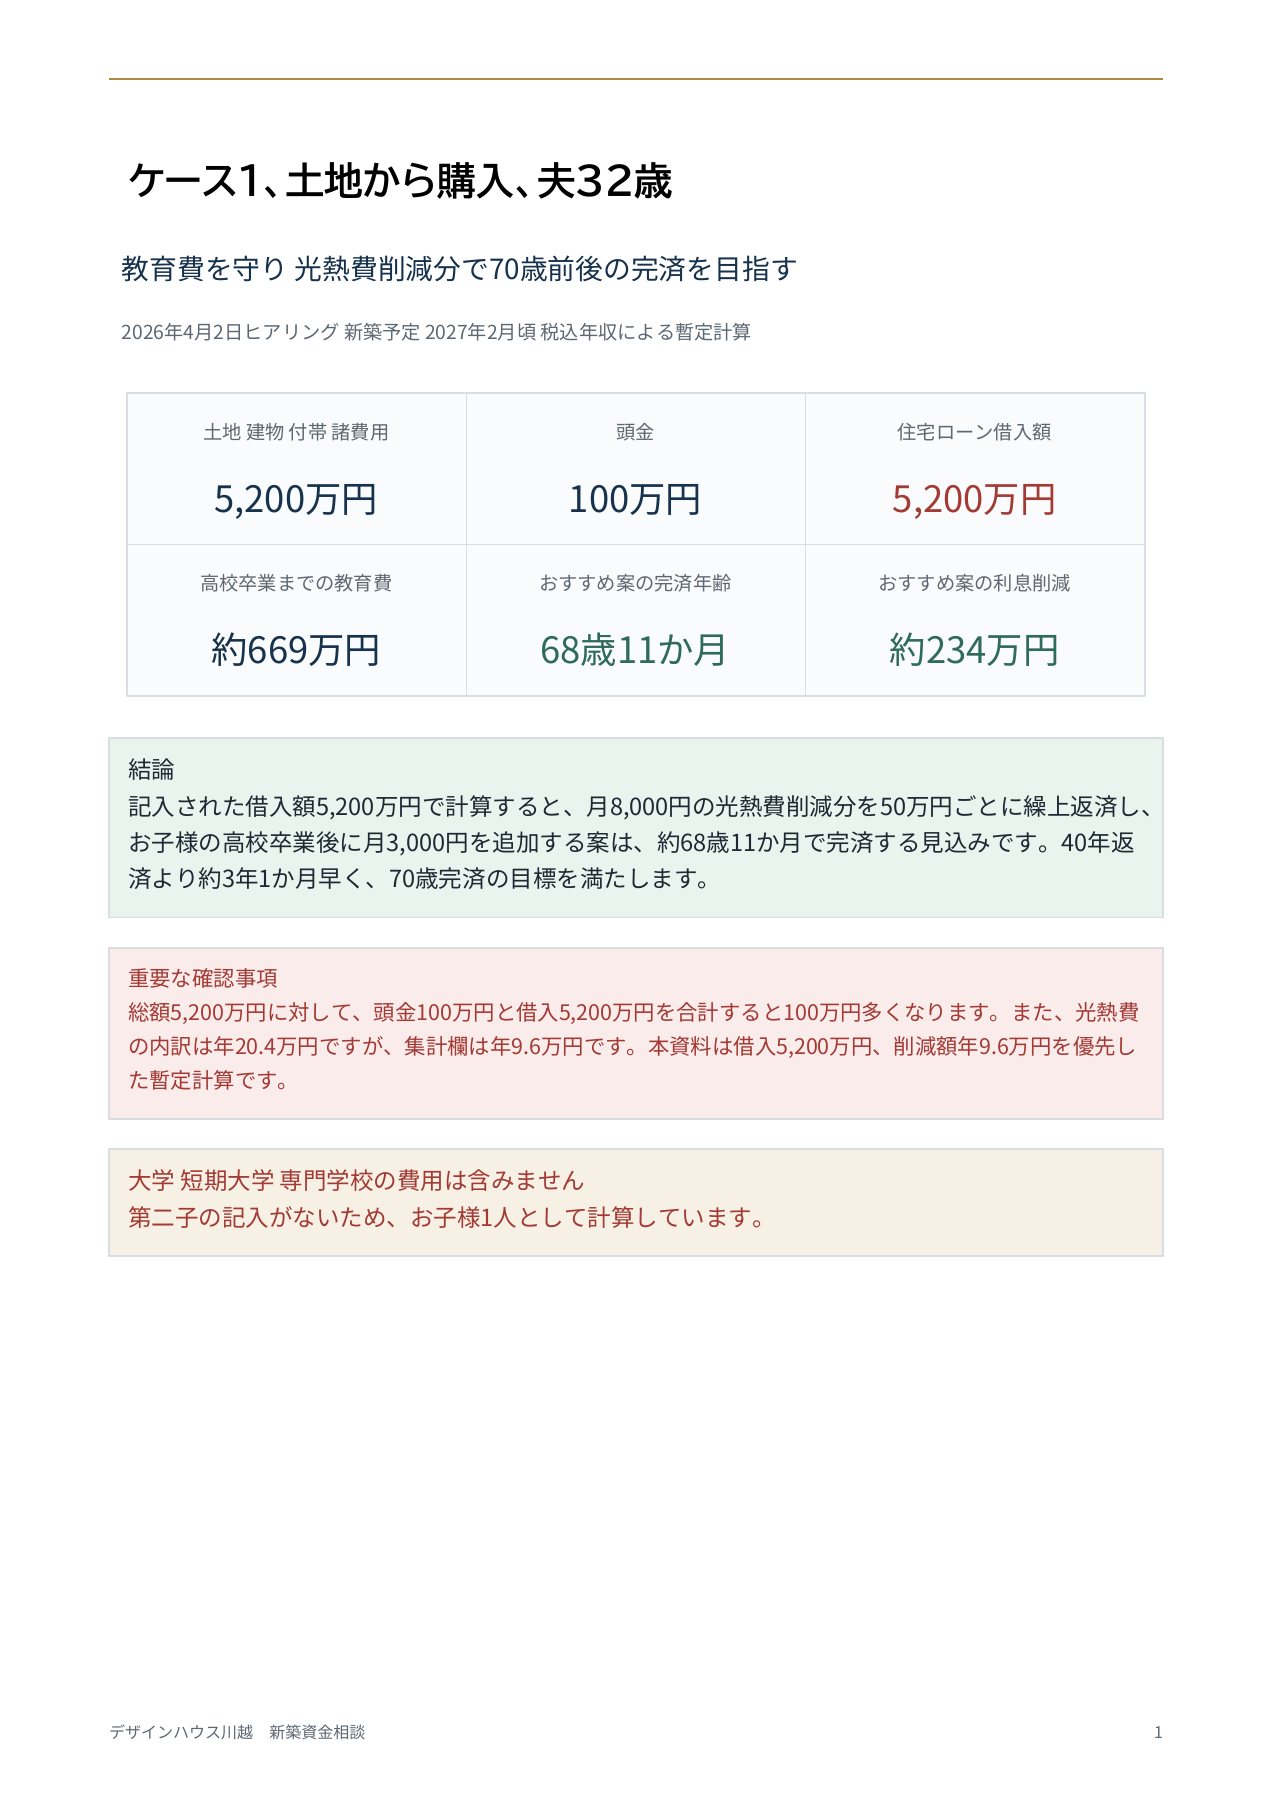
夫婦32歳・子ども1人、土地購入を含む総額5,200万円の新築計画です。40年ローン、教育費、光熱費削減、繰上返済を重ねて、68歳11か月完済を目指せるかを検証します。
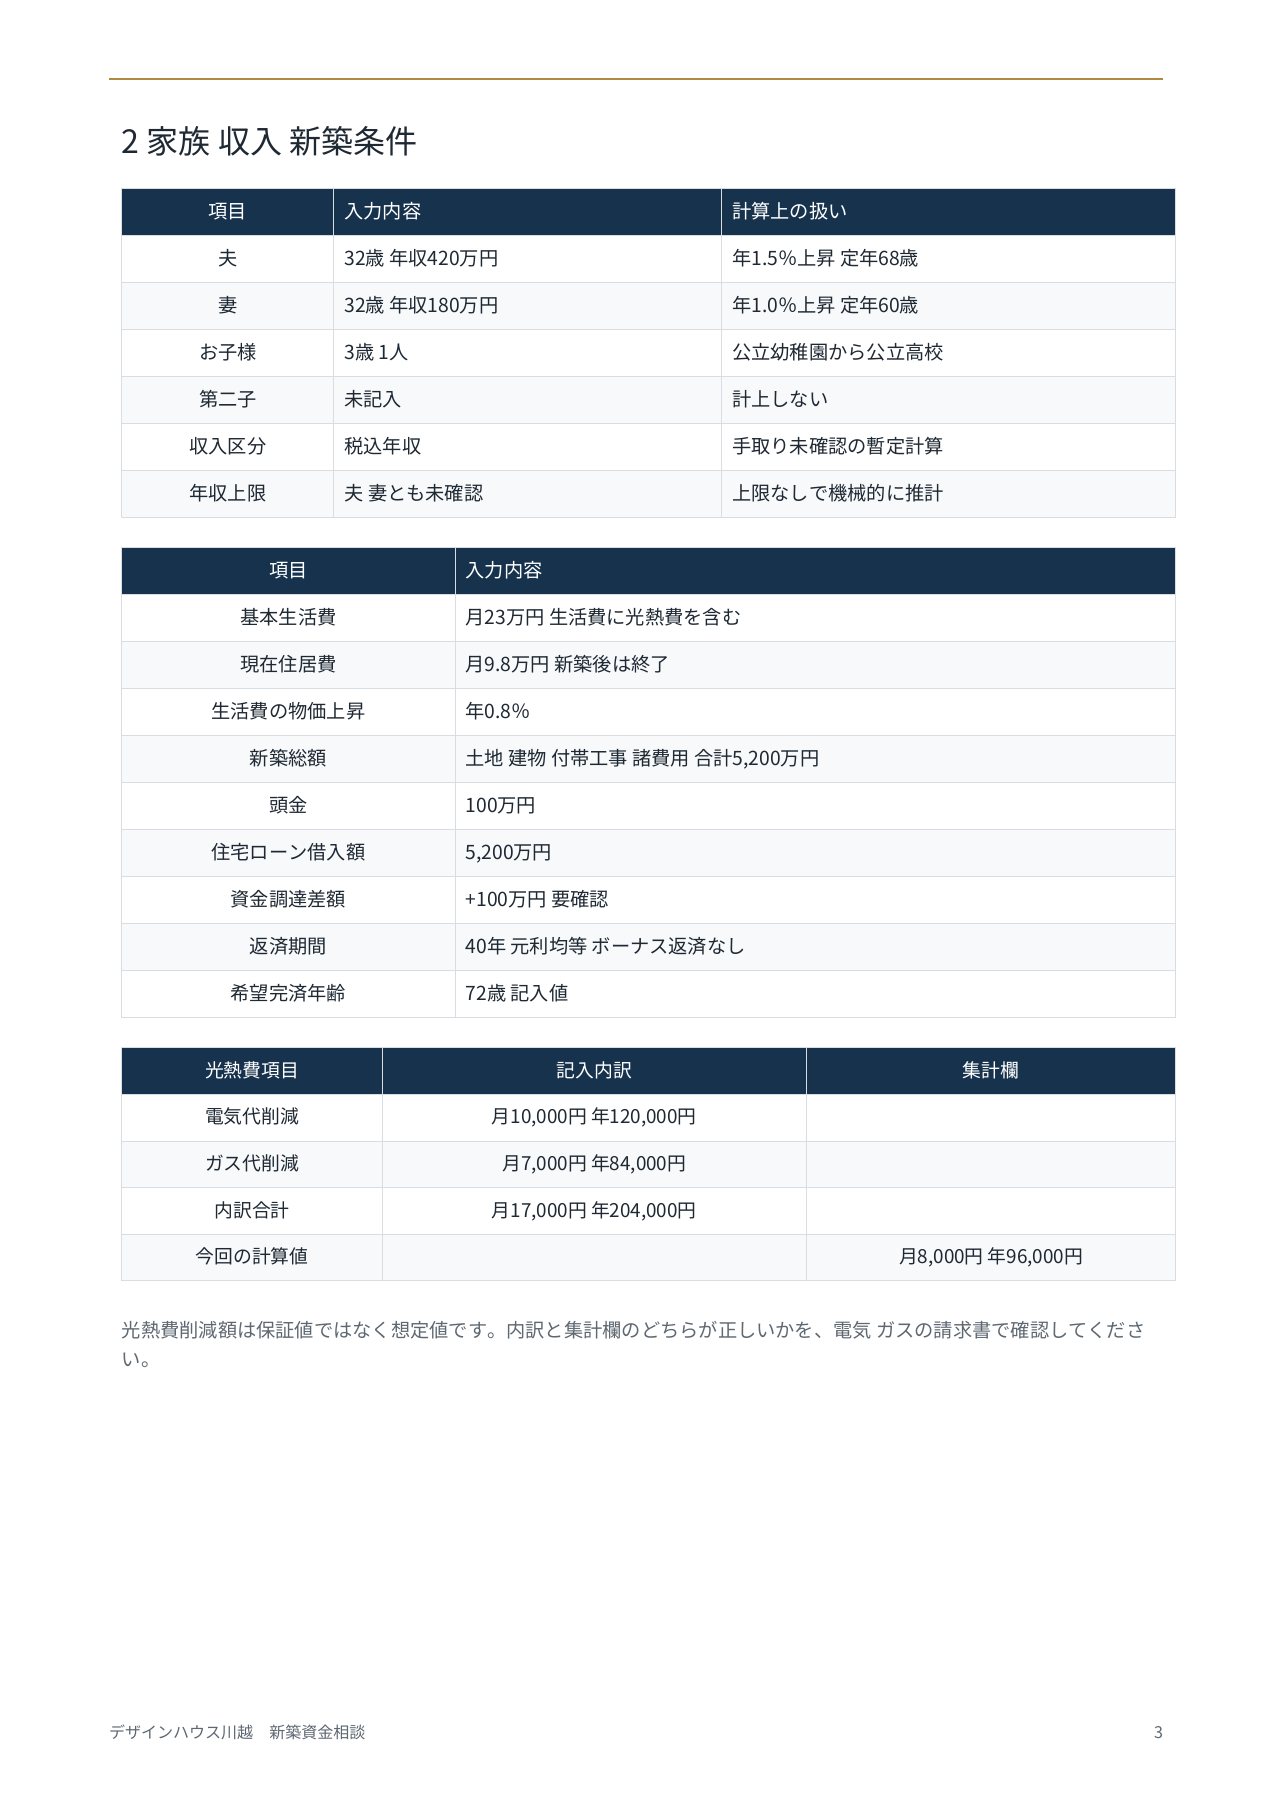
| 家族 | 夫32歳・妻32歳・子ども3歳1人 |
|---|---|
| 新築総額 | 土地・建物・付帯工事・諸費用 合計5,200万円 |
| 頭金と借入 | 頭金100万円・借入5,200万円 要確認 |
| 返済条件 | 40年・元利均等・ボーナス返済なし |
| おすすめ案 | 68歳11か月完済・繰上返済400万円 |
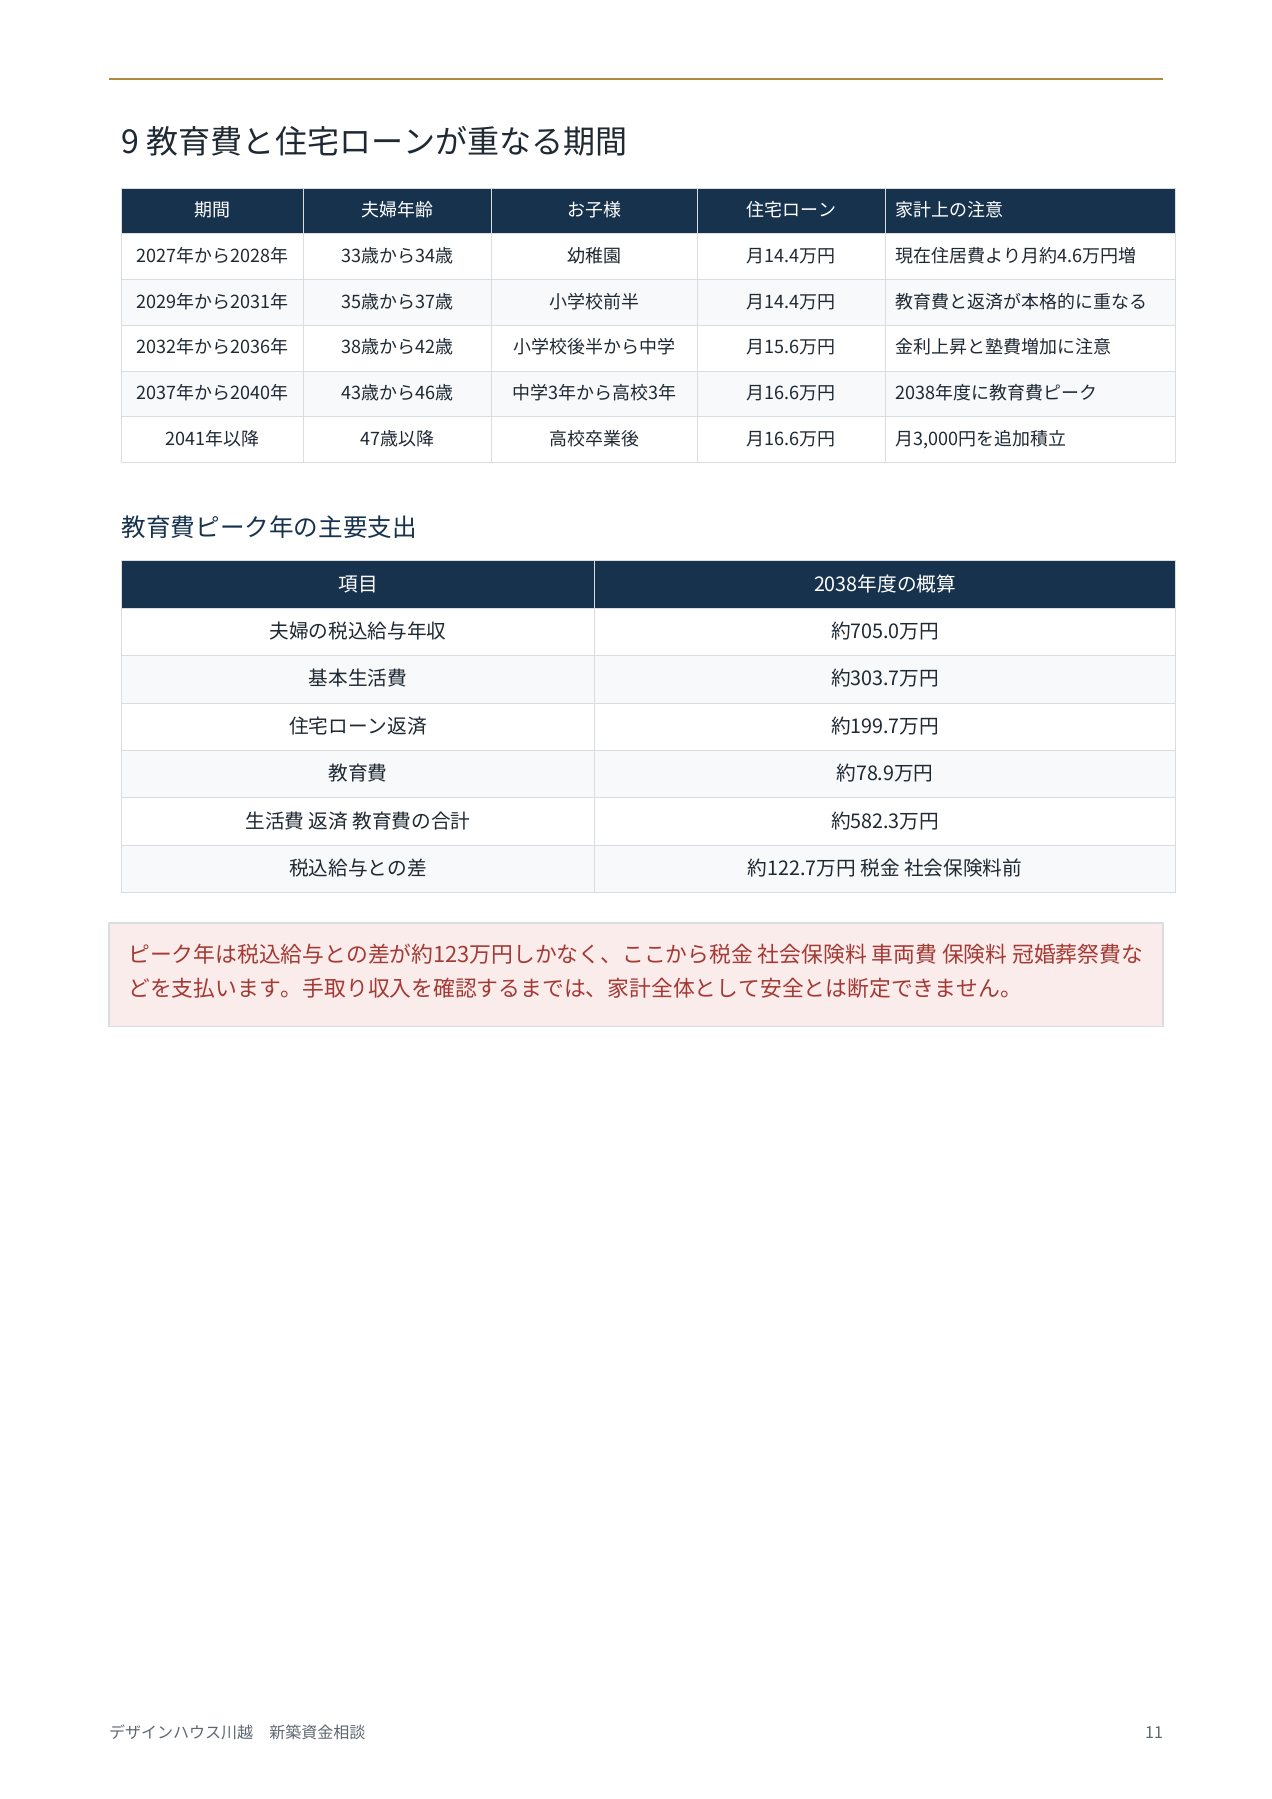
| 教育費 | 高校卒業まで約668.8万円 大学等は未計上 |
結論 返済計算では68歳11か月完済を目指せます
今回のモデルは、夫32歳・妻32歳・子ども3歳の3人家族です。土地、建物、付帯工事、諸費用を合わせた新築総額は5,200万円。記入された住宅ローン5,200万円を40年間で返す前提です。
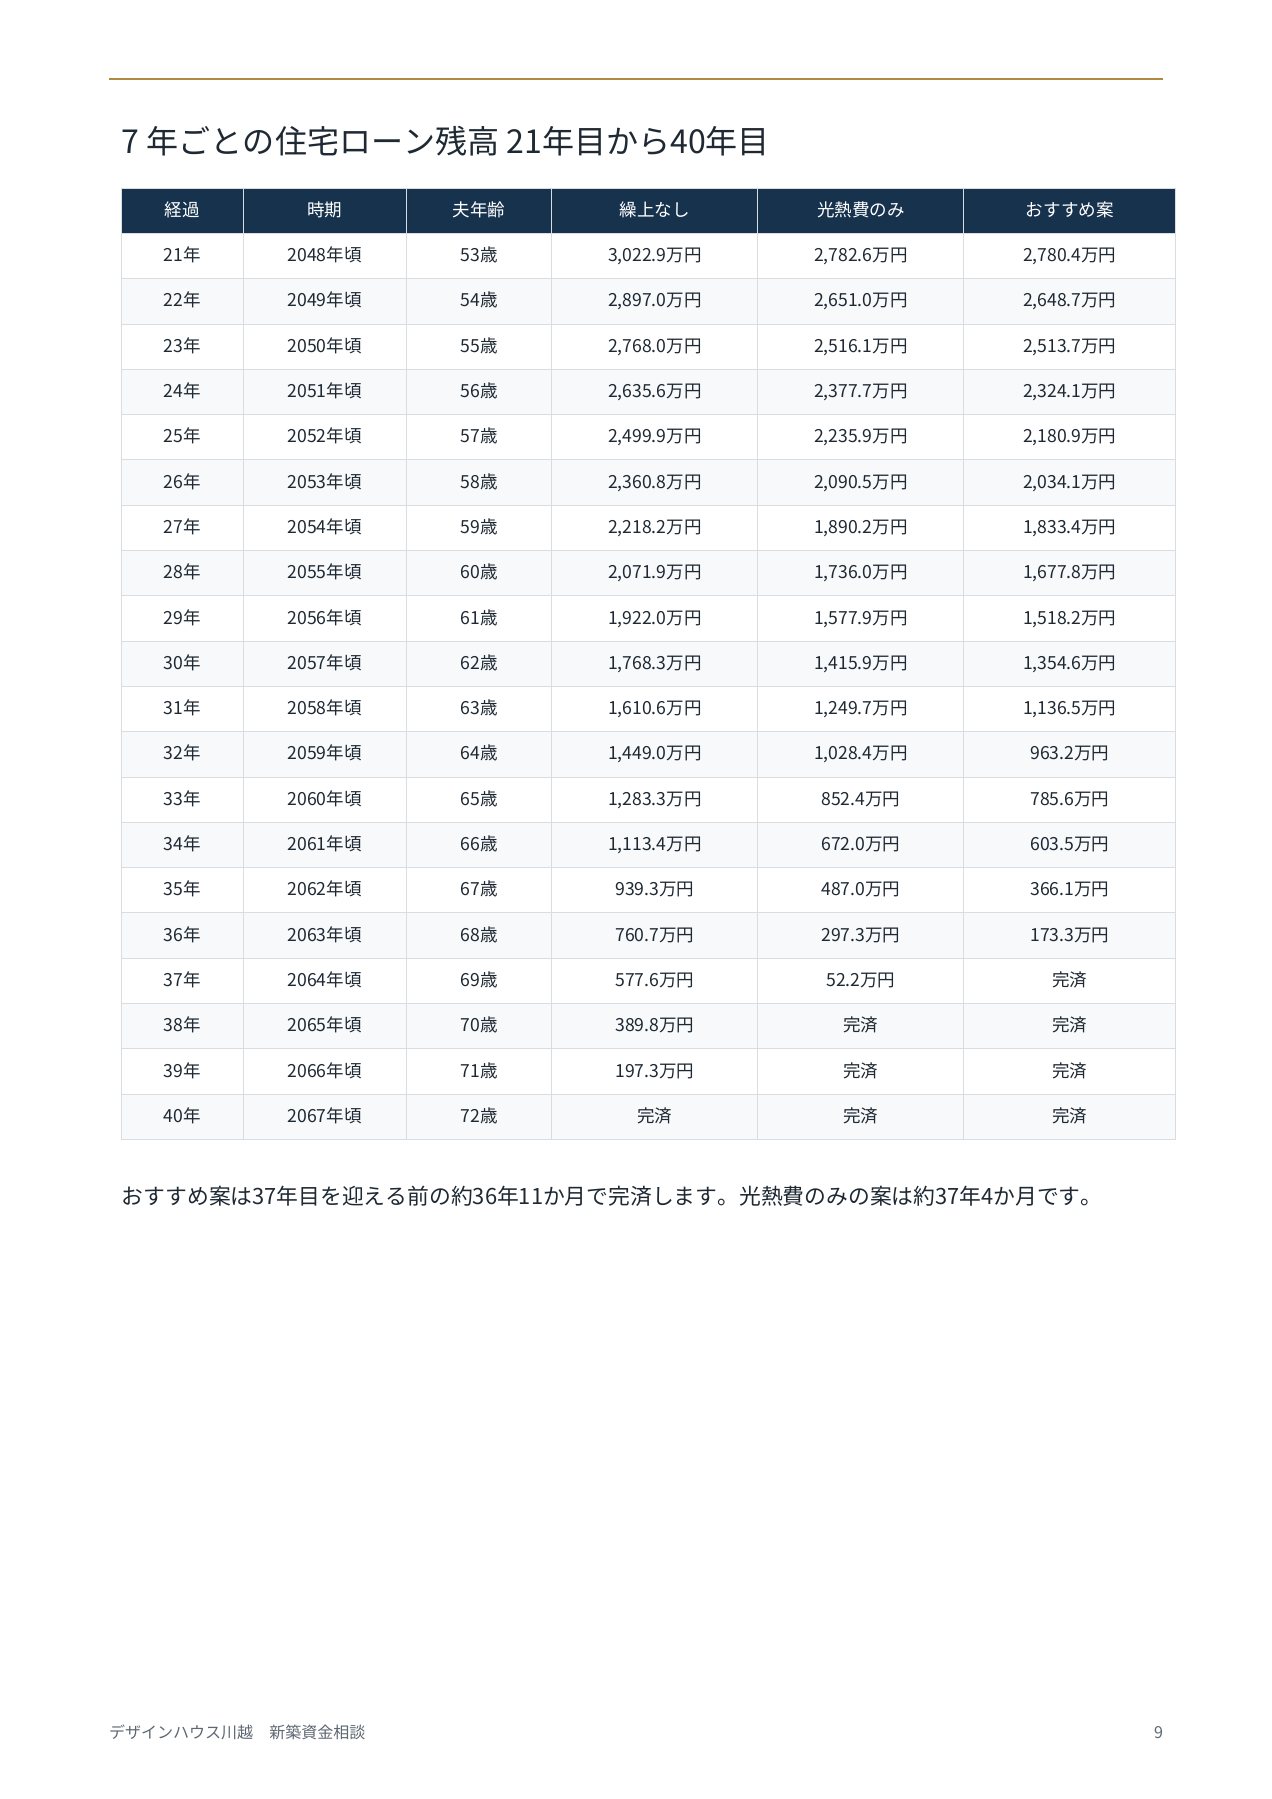
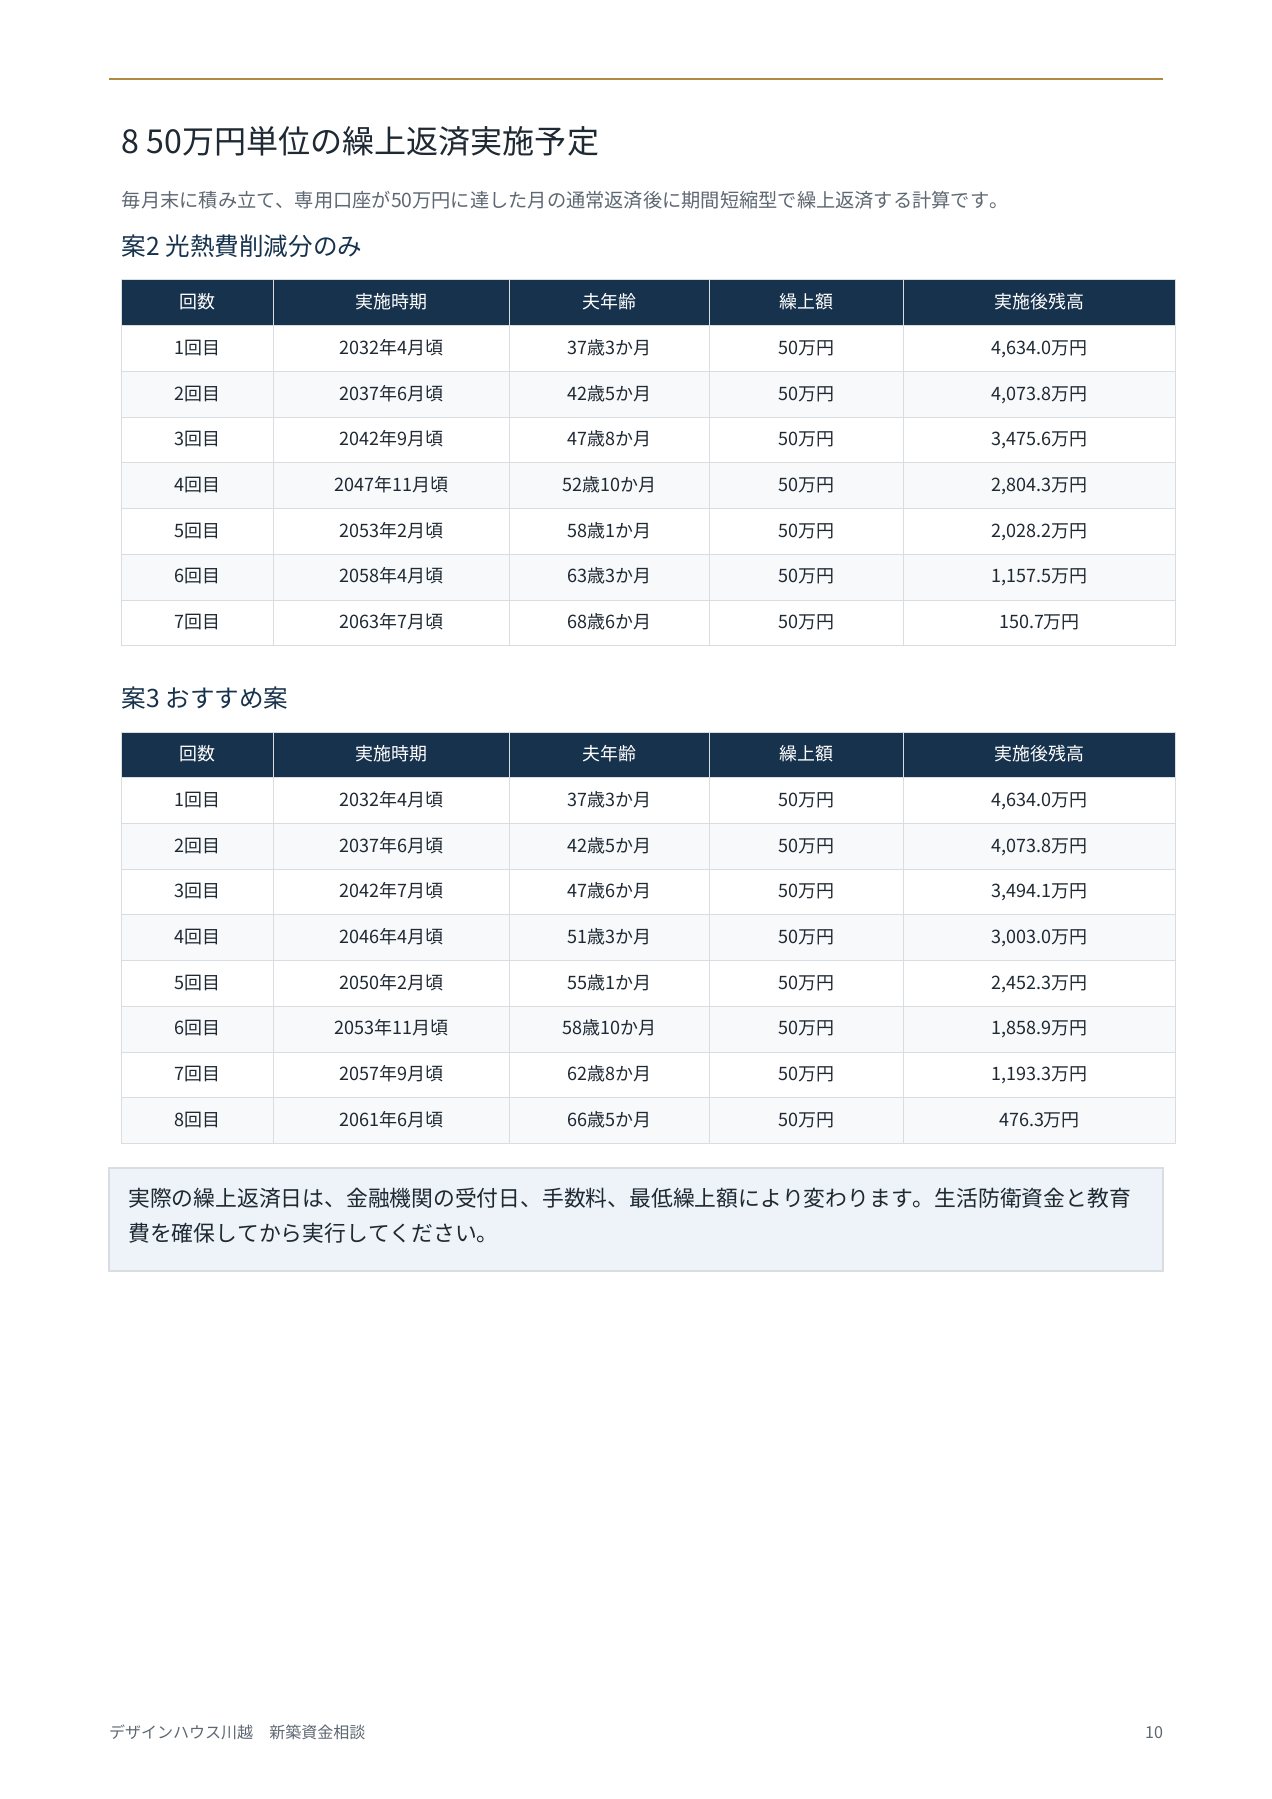
繰上返済をしない場合は夫72歳で完済します。光熱費削減分の月8,000円を積み立て、50万円に達するたびに期間短縮型の繰上返済を行い、子どもの高校卒業後に月3,000円を追加すると、完済は68歳11か月ごろです。繰上返済なしより約3年1か月早く、利息は約234万円減る見込みです。
返済計算だけなら70歳前の完済目標を満たします。ただし、借入額と光熱費削減額に入力差があり、手取り収入、預貯金、退職金、年金も未確認です。現段階で家計全体を安全と断定することはできません。
頭金と借入額に100万円の差があります
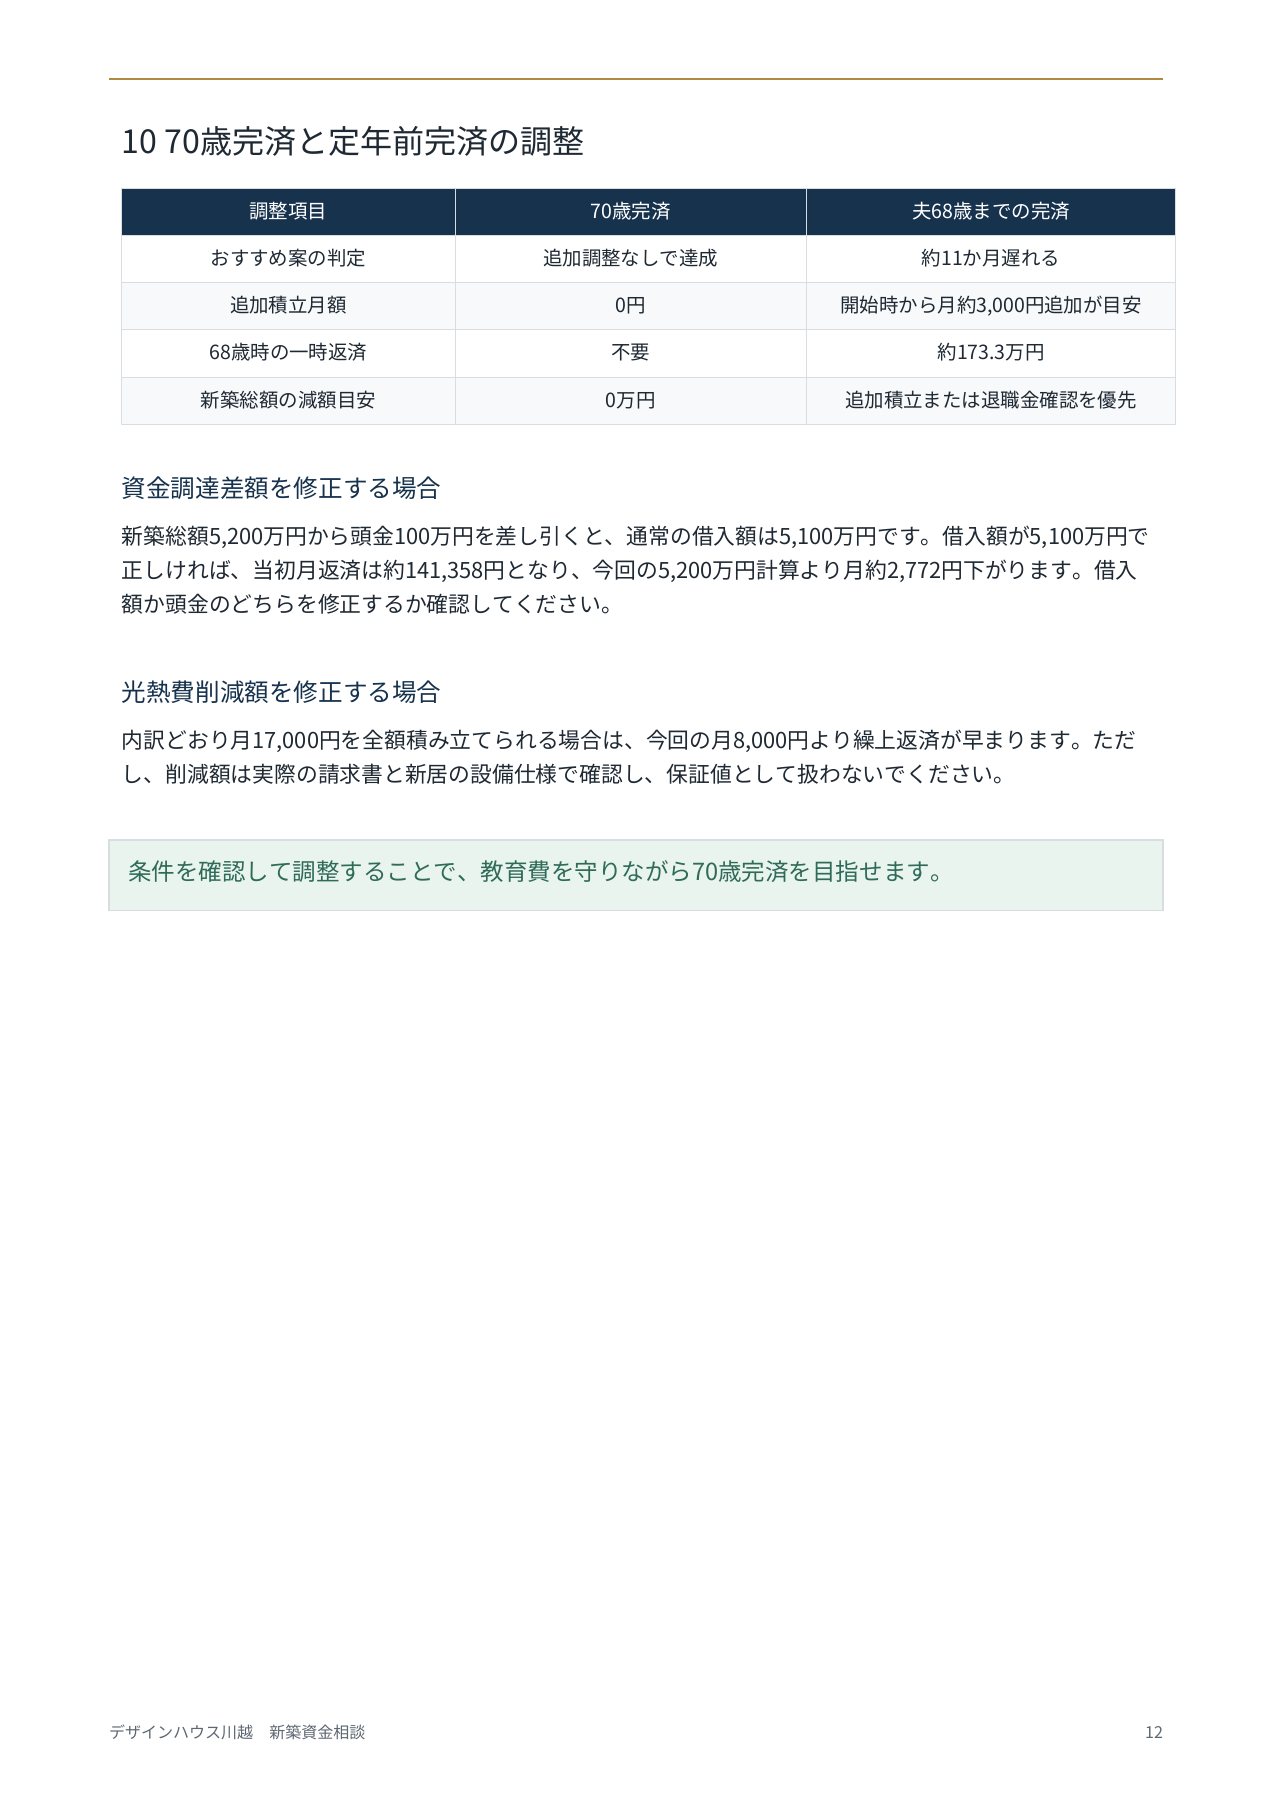
新築総額は5,200万円、頭金は100万円です。通常は総額から頭金を差し引くため、借入額は5,100万円になります。しかし入力された借入希望額は5,200万円で、資金調達額が総額を100万円上回ります。
今回の資料は入力された借入額5,200万円を優先して計算しています。借入額が5,100万円で正しければ、当初月返済は約14万1,358円となり、5,200万円で計算した月14万4,130円より約2,772円下がります。見積書と資金計画書を突き合わせ、頭金を諸費用や予備費へ充てるのか、借入額を減らすのかを決める必要があります。
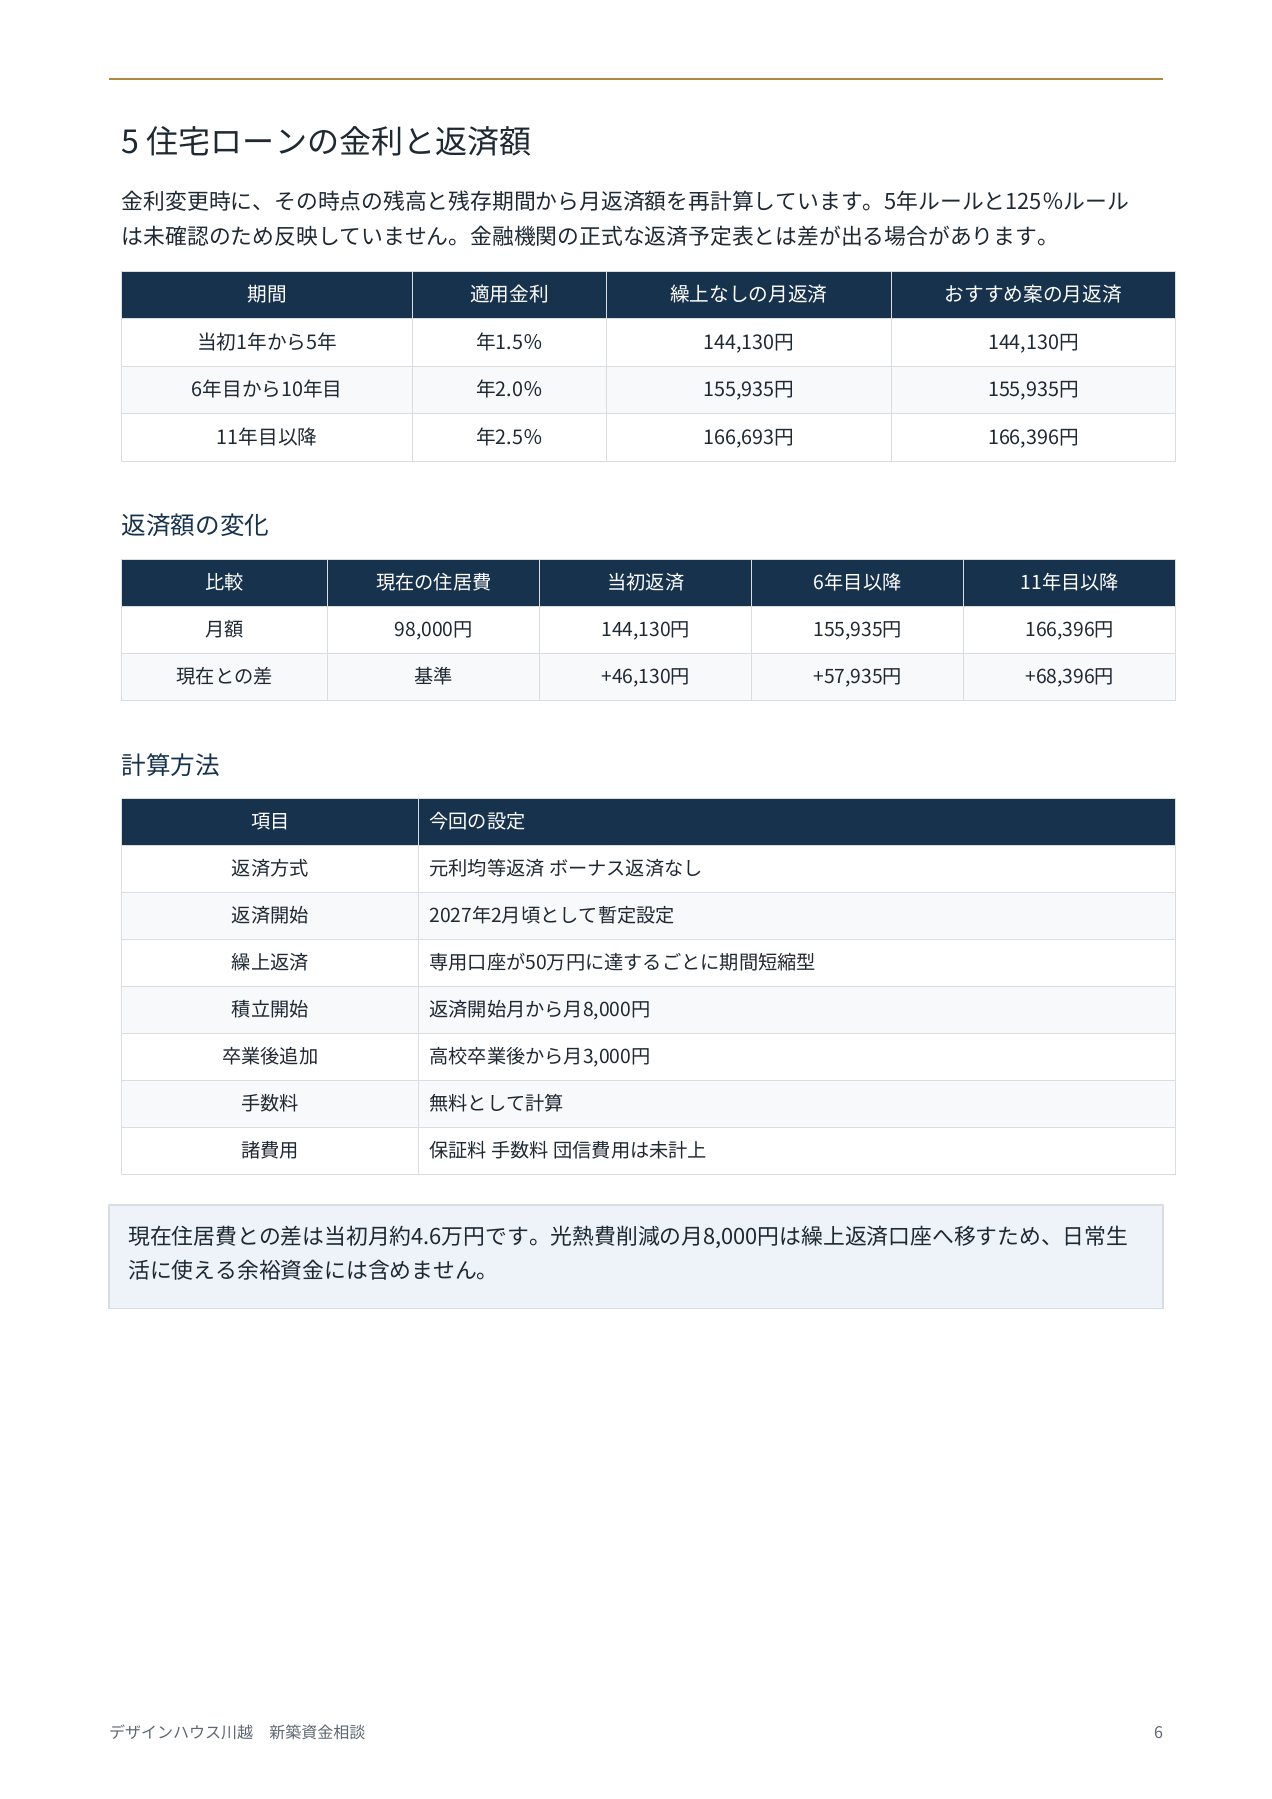
月返済は14万4,130円から16万6,396円へ上がります
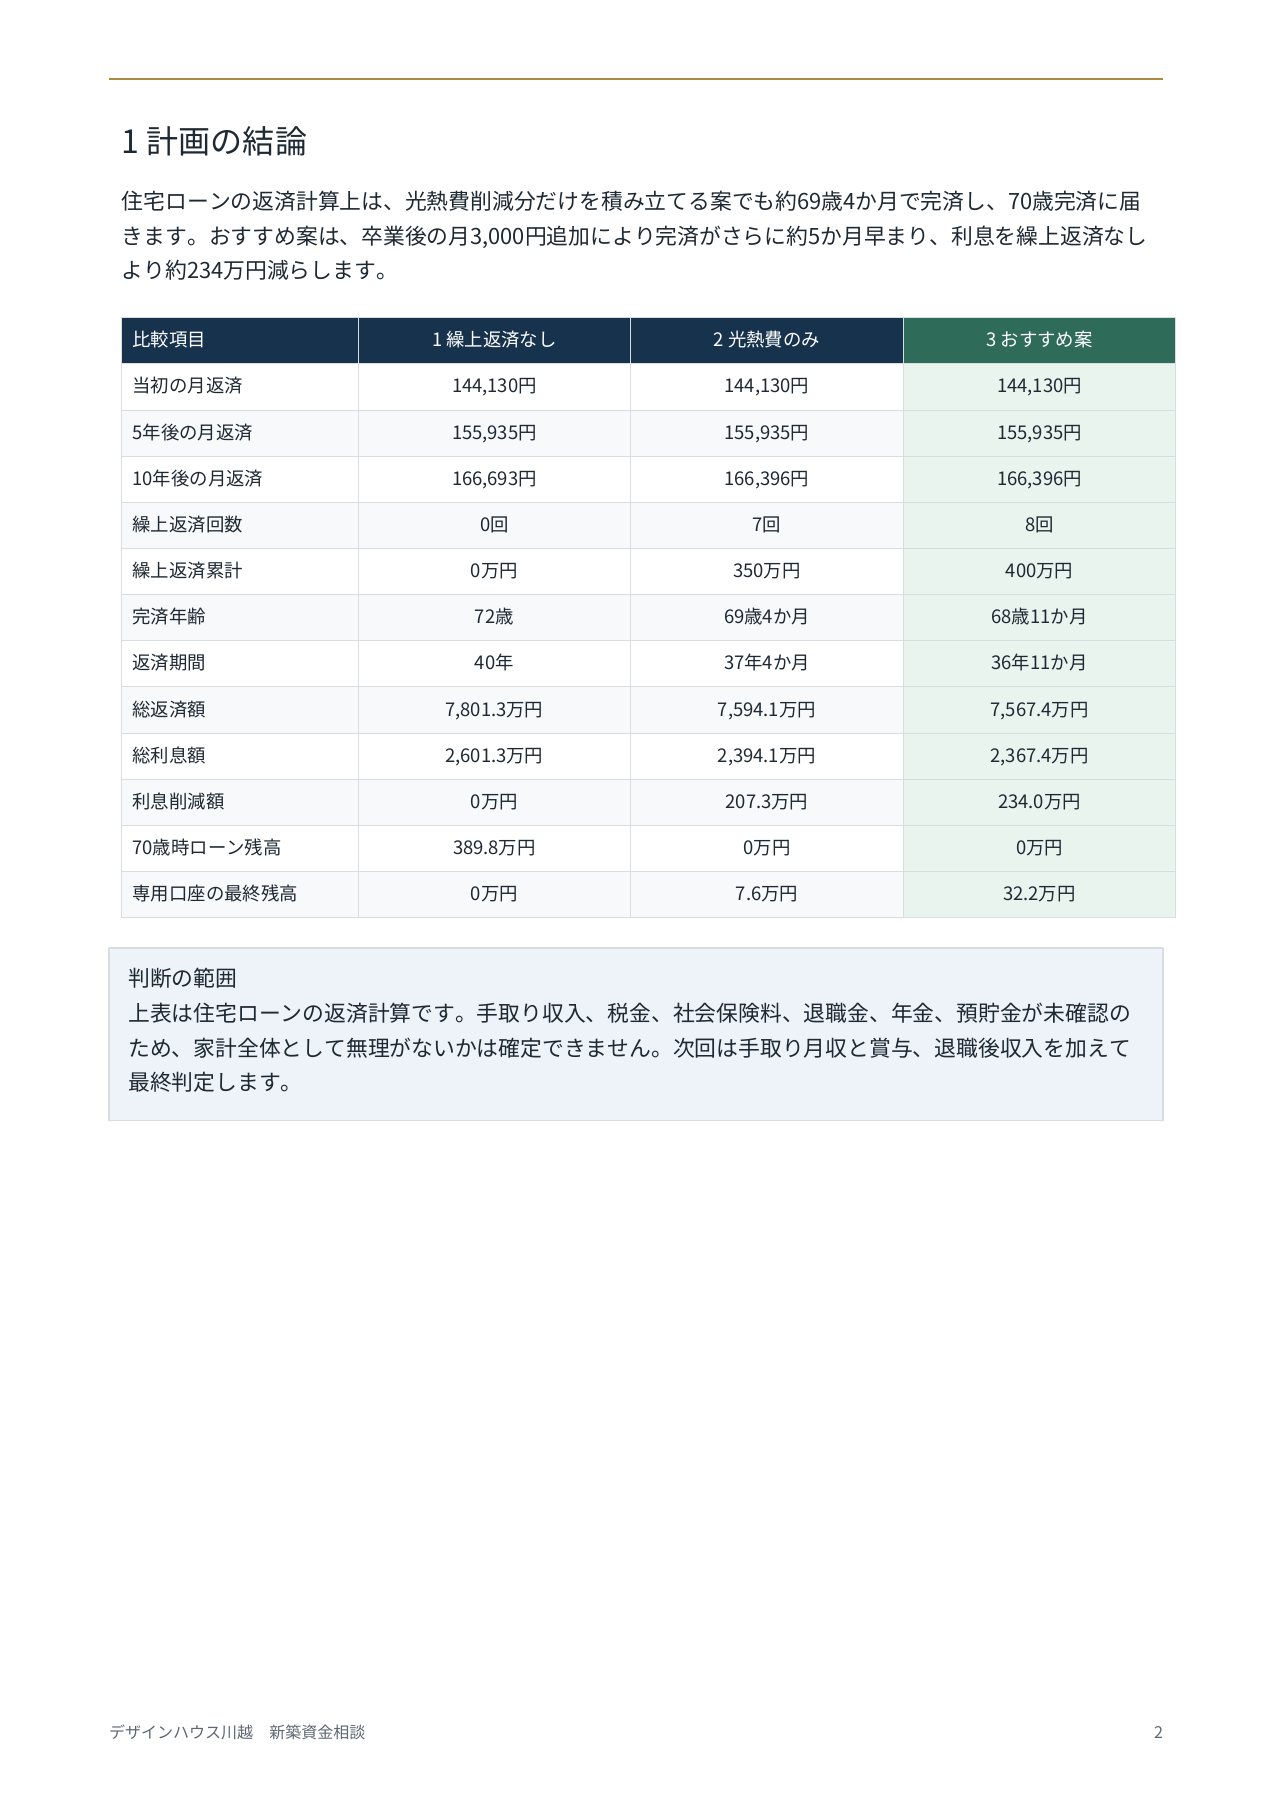
金利は当初5年間を年1.5%、6年目から10年目を年2.0%、11年目以降を年2.5%として、その時点の残高と残存期間から月返済額を再計算しています。
| 期間 | 適用金利 | 繰上返済なし | おすすめ案 |
|---|---|---|---|
| 当初1年から5年 | 年1.5% | 14万4,130円 | 14万4,130円 |
| 6年目から10年 | 年2.0% | 15万5,935円 | 15万5,935円 |
| 11年目以降 | 年2.5% | 16万6,693円 | 16万6,396円 |
現在住居費は月9万8,000円です。当初でも月4万6,130円、11年目以降は月6万8,396円増えます。固定資産税、火災地震保険、修繕積立は別に必要です。月返済額だけを家賃と比べて購入判断をしないことが重要です。
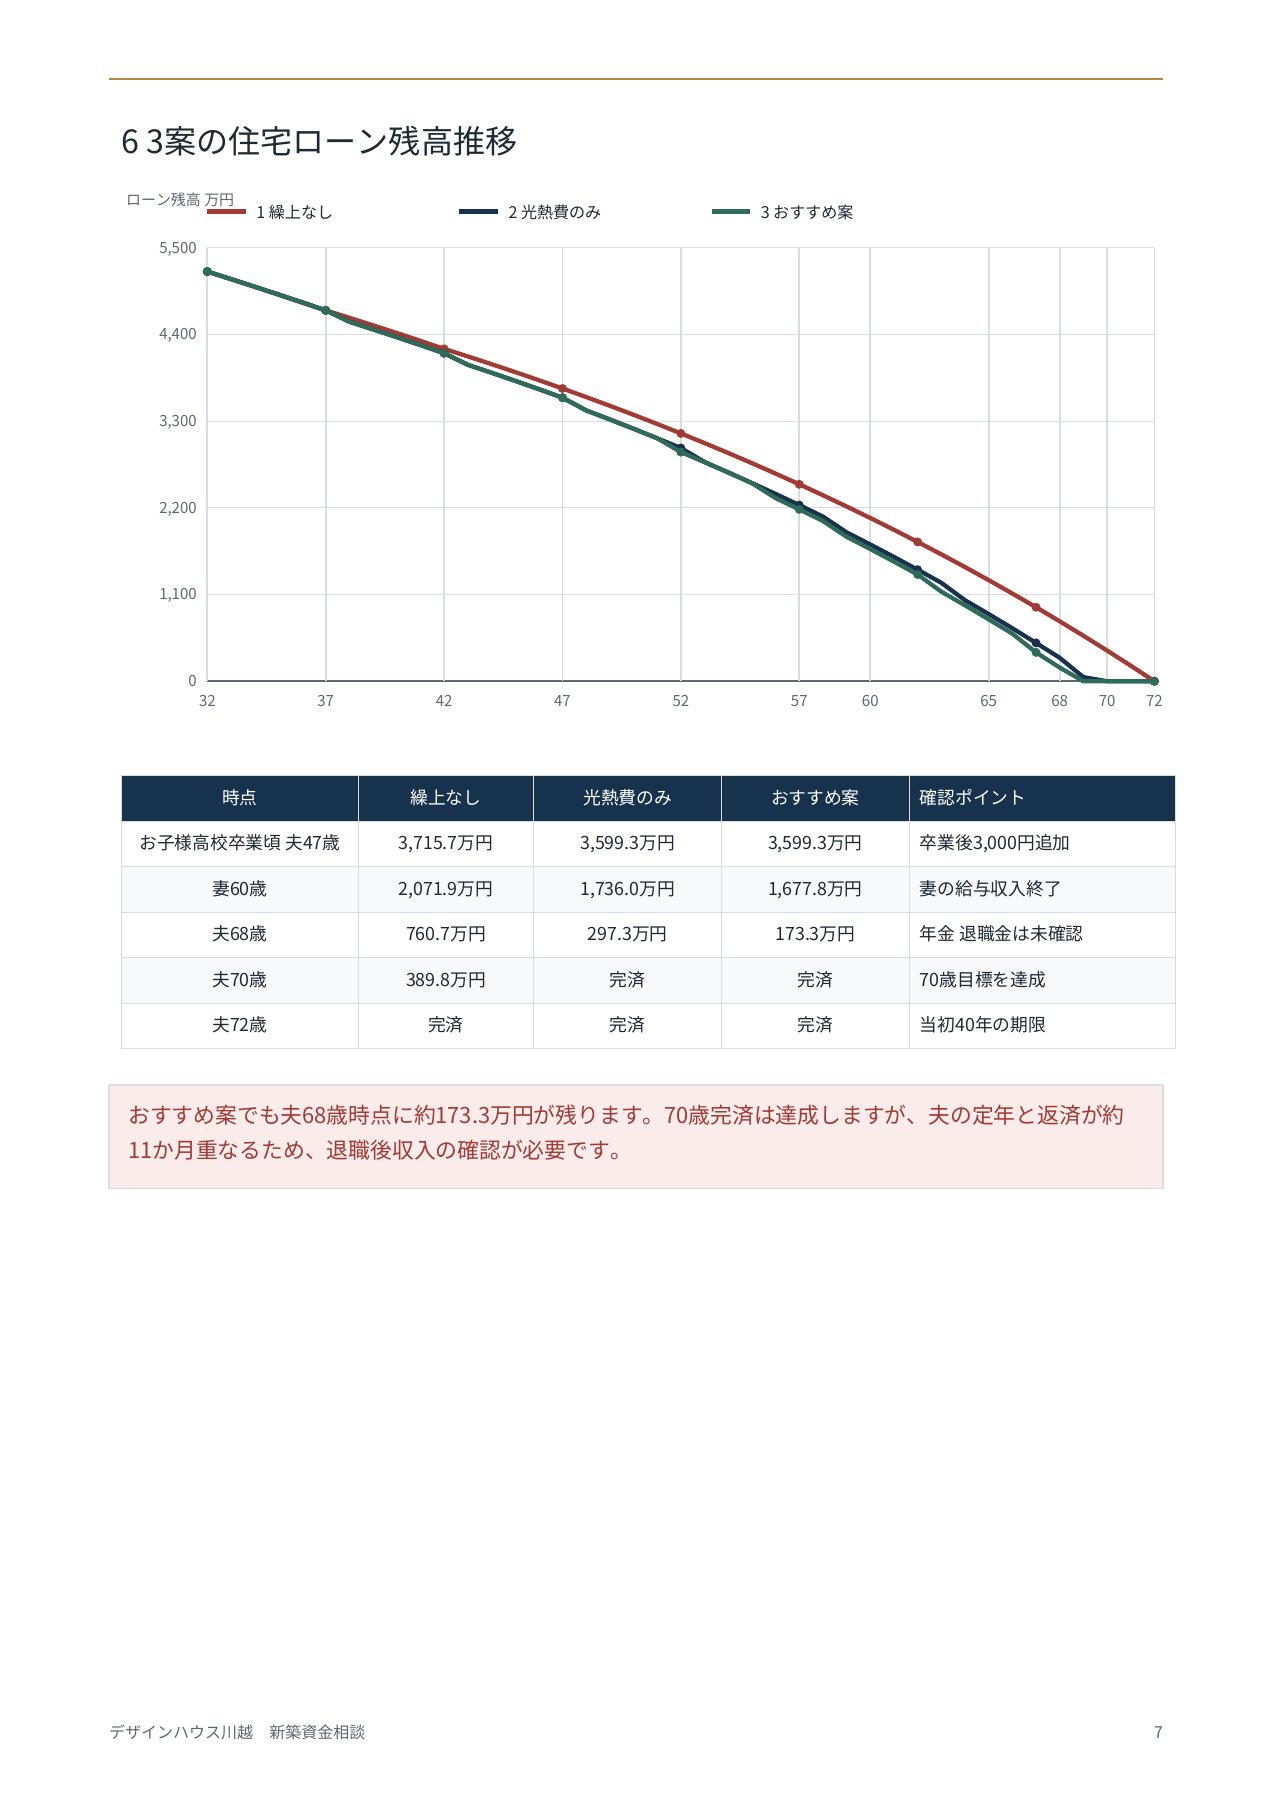
三つの返済案では完済時期と利息が変わります
| 比較 | 繰上返済なし | 光熱費のみ | おすすめ案 |
|---|---|---|---|
| 繰上返済 | 0回 0万円 | 7回 350万円 | 8回 400万円 |
| 完済年齢 | 72歳 | 69歳4か月 | 68歳11か月 |
| 総利息 | 2,601.3万円 | 2,394.1万円 | 2,367.4万円 |
| 利息削減 | 0万円 | 207.3万円 | 234.0万円 |
| 70歳残高 | 389.8万円 | 0万円 | 0万円 |
光熱費削減分だけでも69歳4か月で完済する計算です。おすすめ案は高校卒業後に月3,000円を追加するため、さらに約5か月短縮します。教育費がかかる期間は追加返済を増やさず、教育費終了後に少額を上乗せする考え方です。
おすすめ案でも夫68歳時点の残高は約173.3万円です。夫の定年を68歳とすると返済が約11か月重なるため、退職金や年金を自動的に返済原資とみなさず、定年後の手取り収入を確認します。
光熱費削減額は月8,000円と月1万7,000円の二つがあります
記入内訳では電気代が月1万円、ガス代が月7,000円減るため、合計は月1万7,000円、年20万4,000円です。一方、集計欄は月8,000円、年9万6,000円です。今回の返済計算は小さい方の月8,000円を採用しています。
光熱費削減額は設備性能だけでは決まりません。家族の使い方、気候、契約単価で変わります。直近12か月の電気・ガス請求書と新居の設備仕様を確認し、実際に減った額だけを専用口座へ移す運用が必要です。
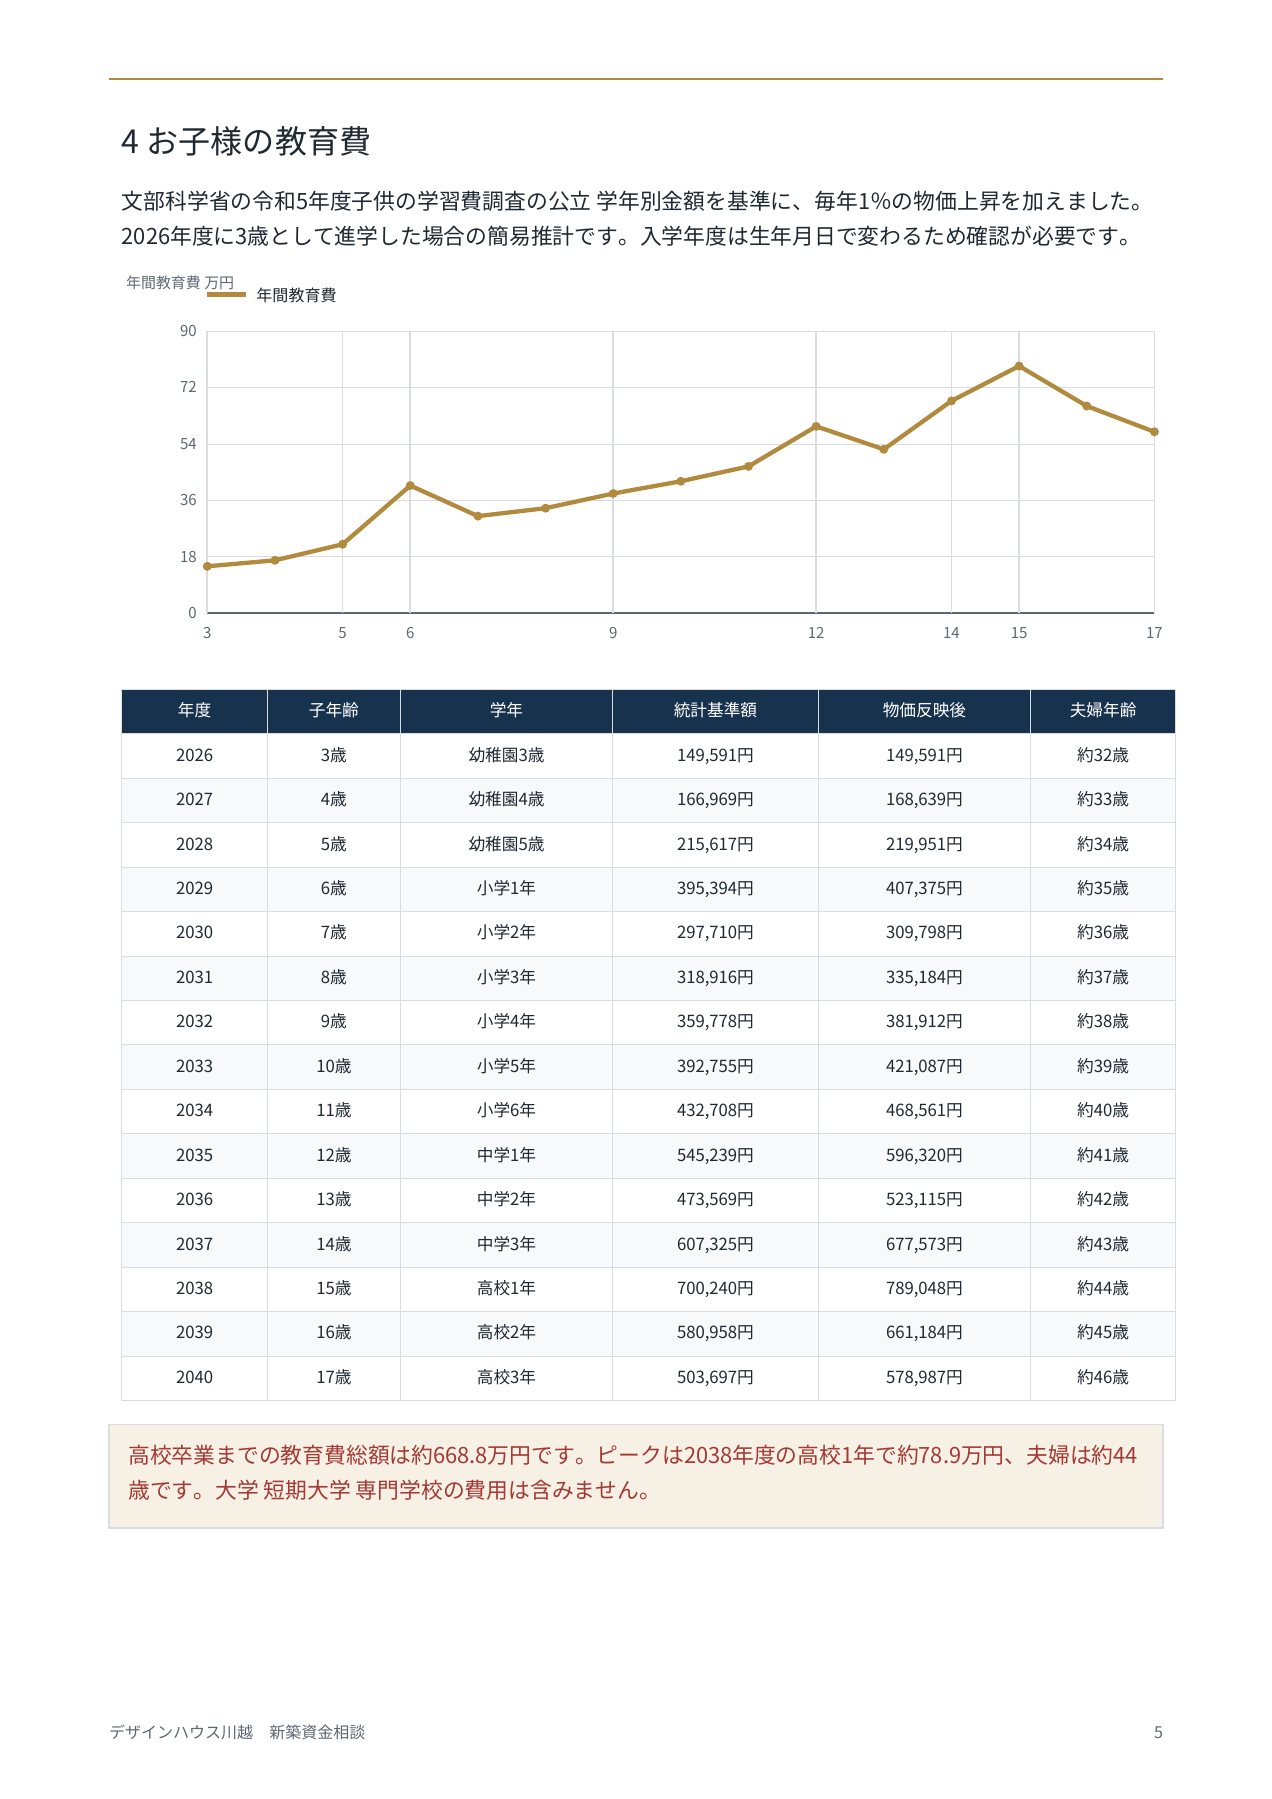
高校卒業までの教育費は約668.8万円です
教育費は、文部科学省の令和5年度子供の学習費調査の公立・学年別金額を基準に、毎年1%の物価上昇を加えた簡易推計です。2026年度に3歳として公立幼稚園から公立高校まで進学する前提で、高校卒業までの合計は約668.8万円です。
教育費のピークは2038年度の高校1年で約78.9万円です。その年の夫婦は約44歳で、住宅ローンは11年目以降の月約16.6万円に上がっています。推計上の税込給与と生活費、住宅ローン、教育費の差は約122.7万円ですが、ここから税金、社会保険料、車両費、保険料などを支払います。手取り収入を確認するまでは家計余力を確定できません。
大学、短期大学、専門学校、自宅外通学費は0円計上です。第二子の記入もないため、子ども1人として計算しています。将来の進学方針が変われば、住宅ローンより教育資金を先に再計算します。
返済できるかの最終判定に必要な情報
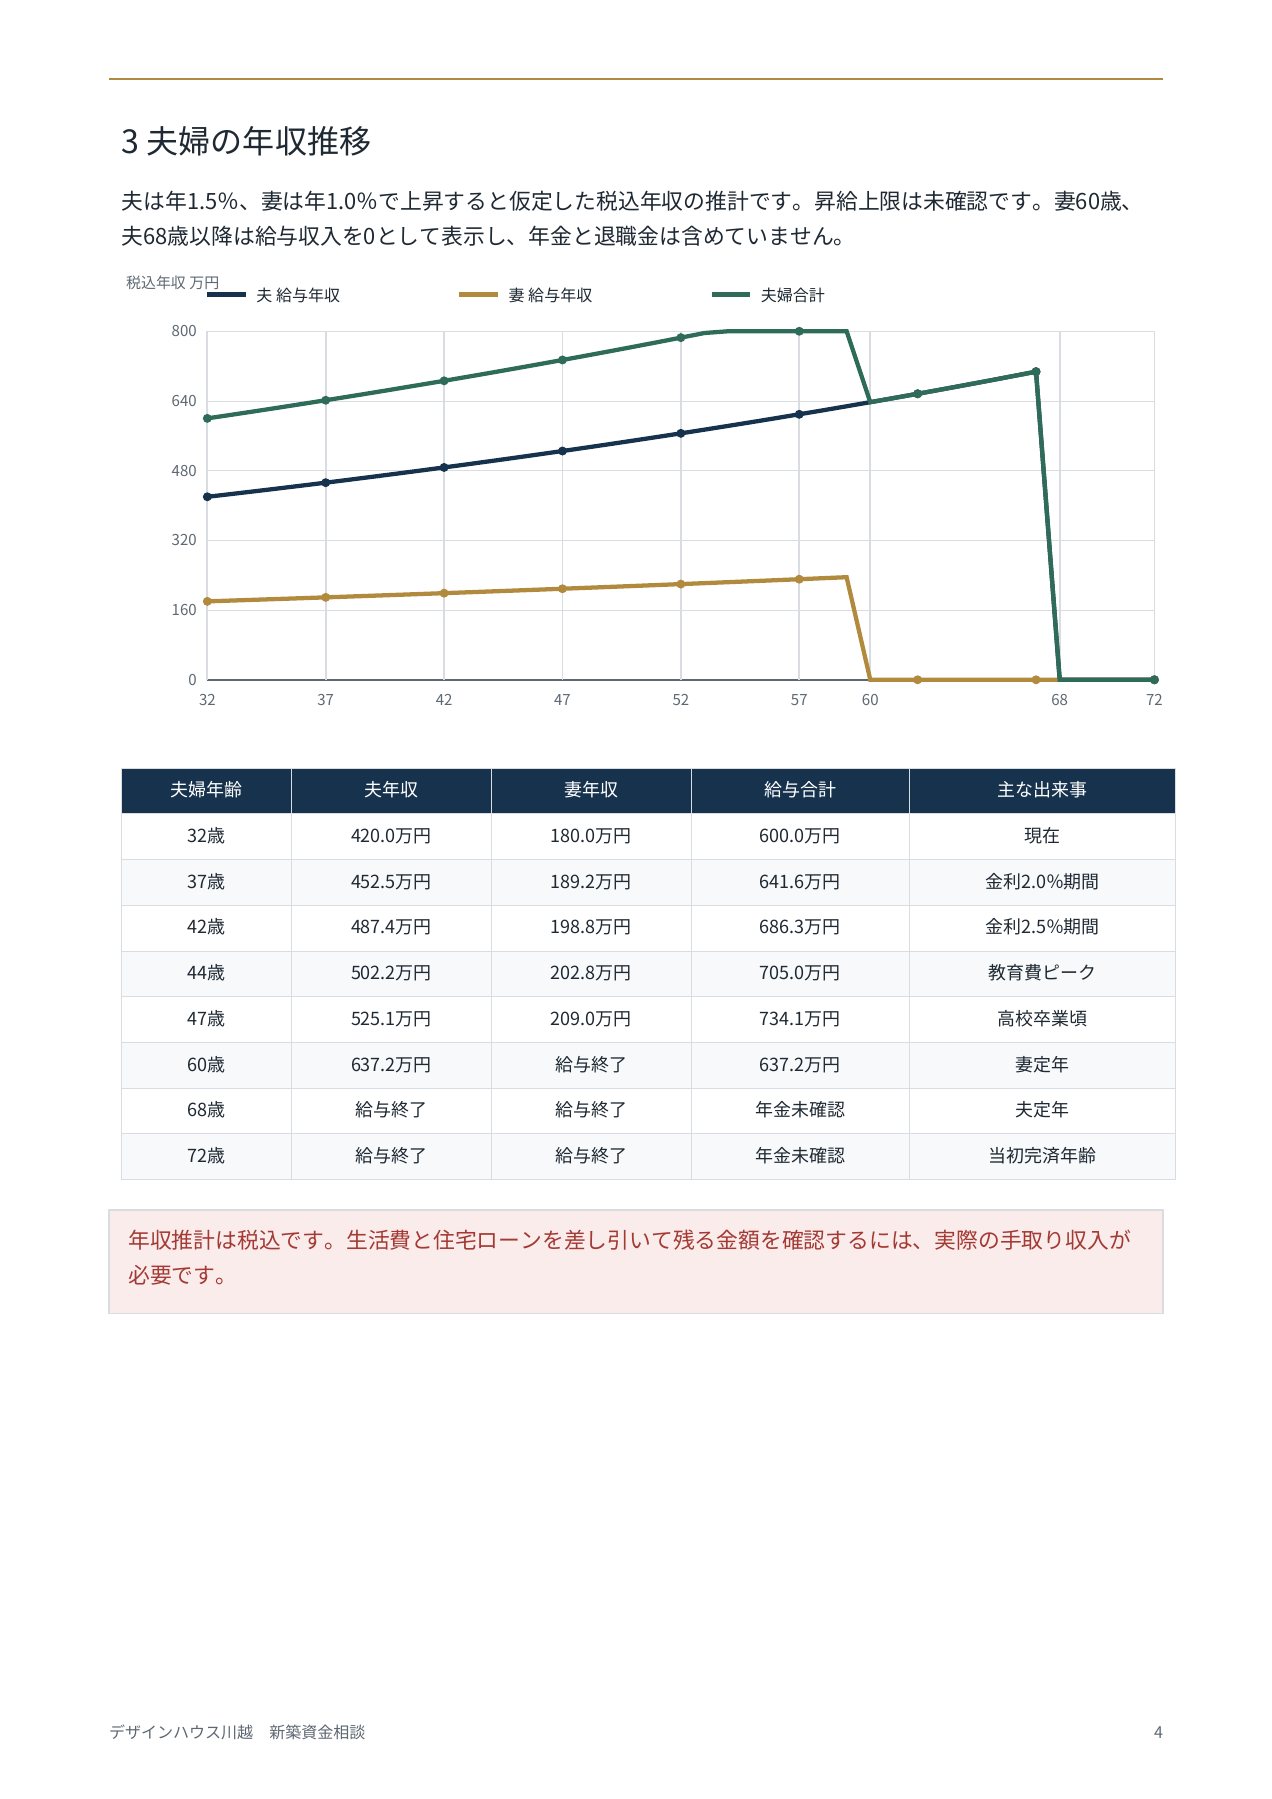
夫の税込年収は420万円、妻は180万円です。試算は夫年1.5%、妻年1.0%の昇給を機械的に反映していますが、昇給上限は未確認です。妻60歳、夫68歳以降の給与は0円とし、年金と退職金は計上していません。
- 夫婦の手取り月収と賞与
- 現在の預貯金と建築後に残す生活防衛資金
- 車、保険、固定資産税、修繕、医療・介護の年間支出
- 退職金、年金見込額、定年後の働き方
- 大学等の進学方針と必要資金
これらを確認して初めて、68歳11か月完済という返済計算と、家族が生活を続けられる資金計画が両立しているかを判断できます。
正式判定までに行う七項目
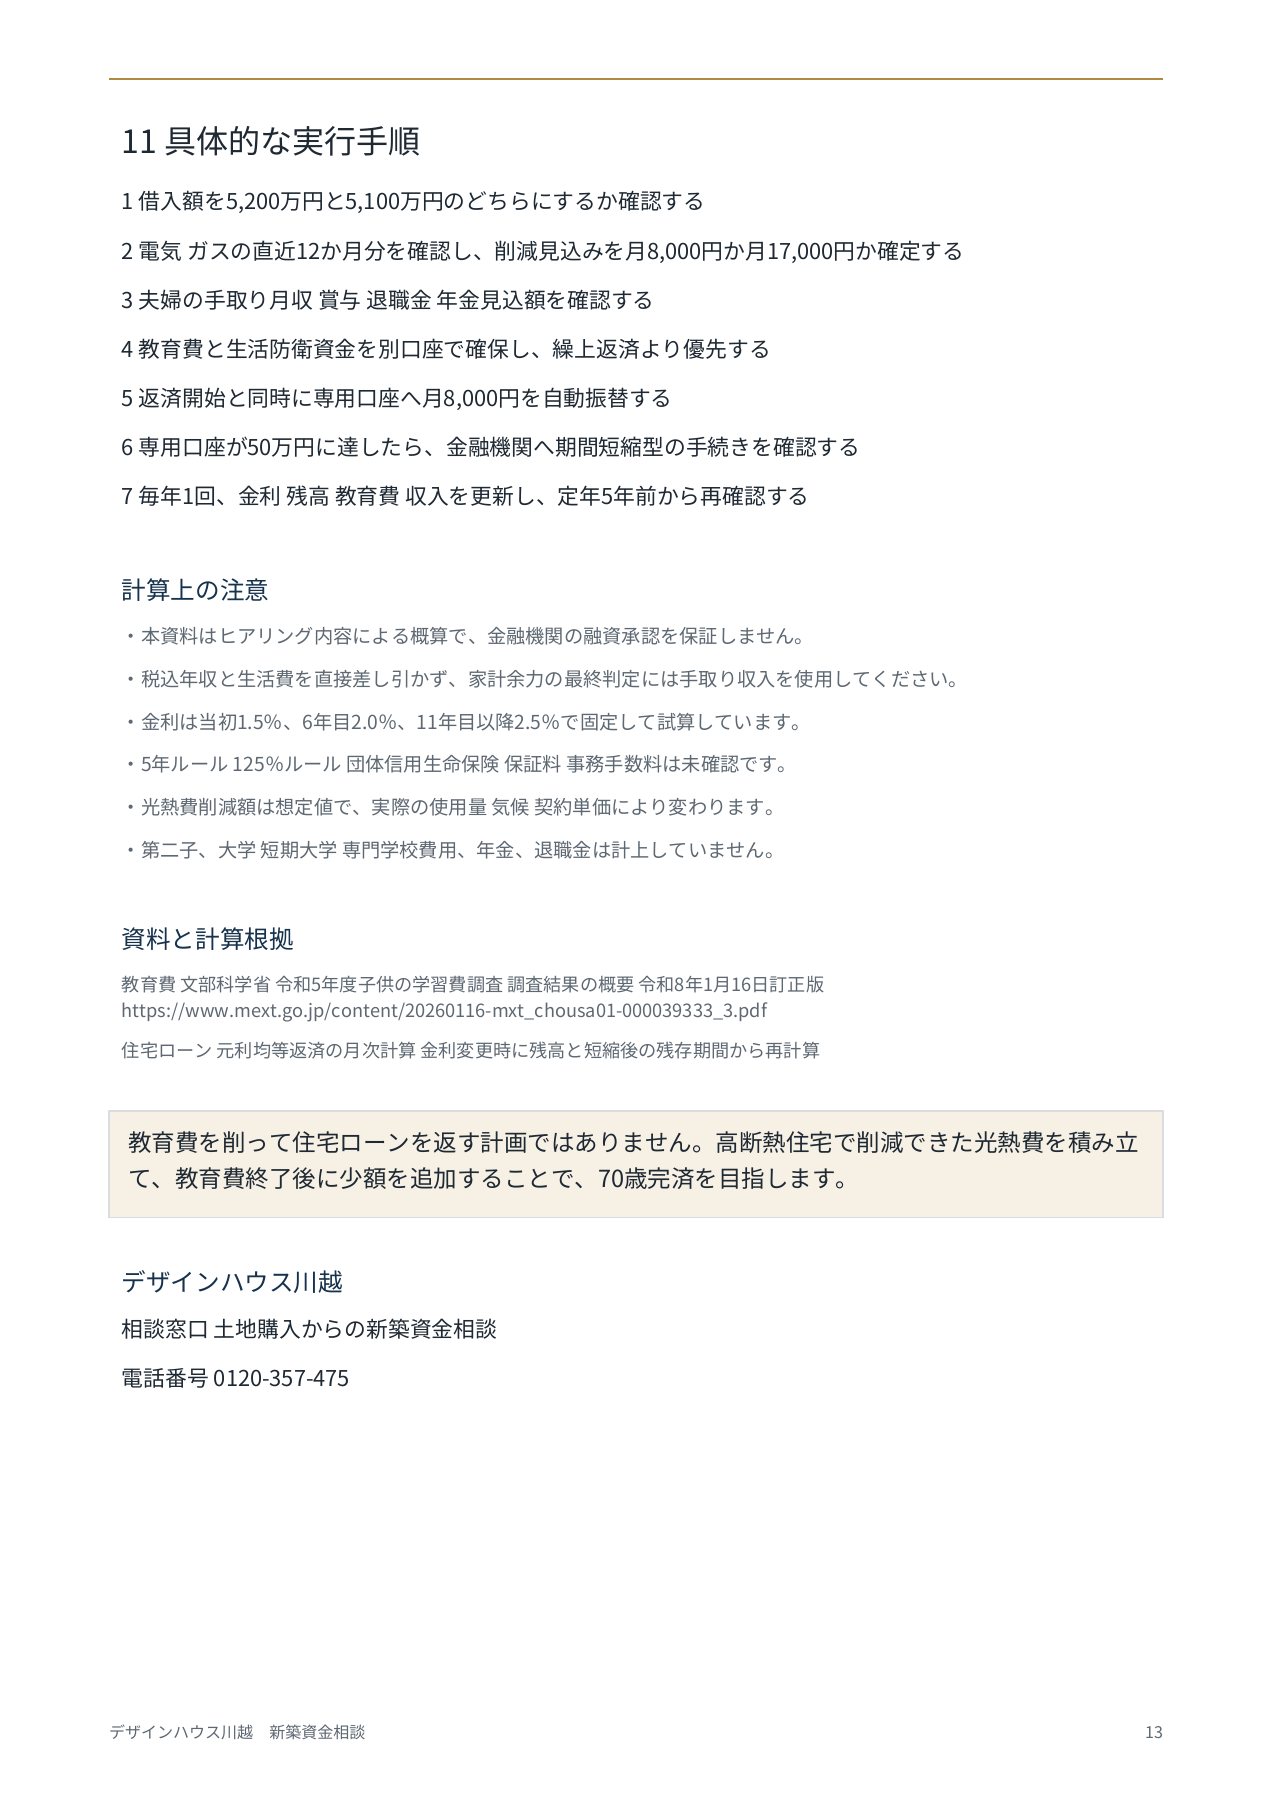
- 借入額を5,200万円と5,100万円のどちらにするか確認する
- 電気・ガスの請求書で削減見込みを月8,000円と月1万7,000円のどちらにするか決める
- 夫婦の手取り収入、賞与、退職金、年金見込額を確認する
- 教育費と生活防衛資金を繰上返済口座から分ける
- 返済開始と同時に確認済みの光熱費削減額を自動積立する
- 50万円に達したら金融機関へ期間短縮型の手数料と実行条件を確認する
- 毎年、金利、残高、教育費、収入を更新し、定年5年前に再判定する
最終結論
借入5,200万円を40年返済する計画は、繰上返済なしでは72歳完済です。光熱費削減分と高校卒業後の月3,000円を使うおすすめ案では、68歳11か月完済、利息約234万円削減を見込めます。
ただし、総額と借入額の100万円差、光熱費削減額の入力差、手取り収入、退職後収入、大学費用が未確認です。返済計算上の目標達成を、そのまま安全判定に置き換えてはいけません。条件を確定し、教育費と生活防衛資金を守れることを確認してから契約判断を行います。
計算資料を確認する
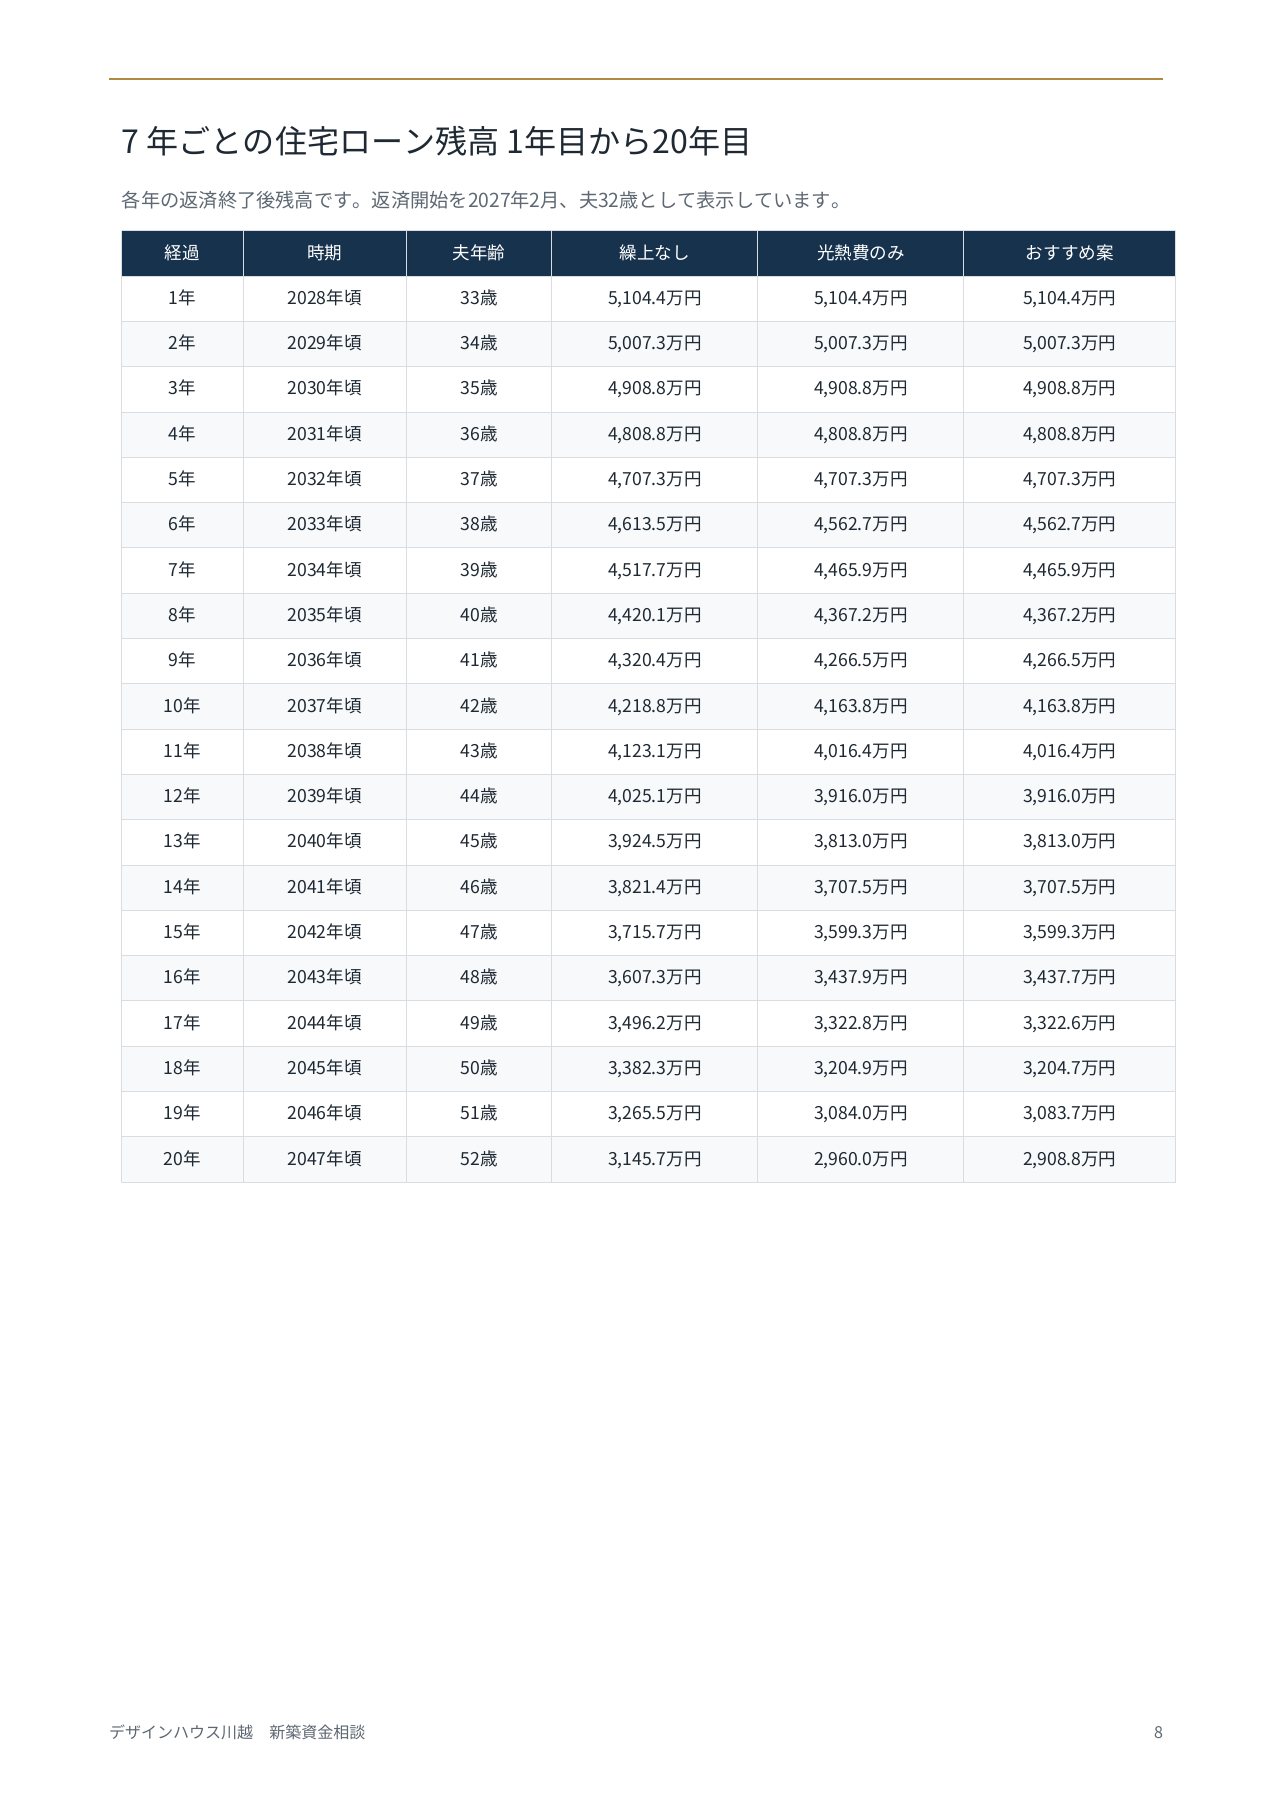
記事は判断の流れを読みやすく整理したものです。年ごとの残高や計算条件は、元の資料で確認できます。
ケース01のPDFを開くよくある質問
68歳11か月で完済できるなら安全ですか
返済計算上は70歳前に完済しますが、手取り収入、預貯金、大学費用、退職後収入が未確認です。家計全体の安全判定は条件確認後に行います。
借入額は5,200万円と5,100万円のどちらですか
総額5,200万円から頭金100万円を引けば5,100万円です。資料は記入された5,200万円で計算しているため、見積書と資金計画書で確認が必要です。
光熱費削減は月8,000円と月1万7,000円のどちらを使いますか
今回の試算は小さい方の月8,000円を採用しています。直近12か月の請求書と新居の設備仕様を確認し、実際に削減できた金額だけを使います。
大学費用は含まれていますか
含まれていません。大学、短期大学、専門学校、自宅外通学費は別に計画する必要があります。
住宅資金資料
スマートフォンでも確認できるよう、資料をページごとに掲載します。画像を拡大してご覧ください。
ご自身の条件で返済計画を確認します
川越市を中心に、ふじみ野市、富士見市、鶴ヶ島市、坂戸市、東松山市周辺の新築・建て替え相談に対応しています。見積書、収入資料、ローン条件、電気・ガスの請求書がそろっていない段階でも、確認項目から整理できます。
0120-357-475住宅資金相談を問い合わせる
※本記事は提供資料の入力条件に基づく概算・暫定計算です。金融機関の融資承認、将来の金利、収入、支出、光熱費削減額を保証するものではありません。未確認・未計上の項目は本文に明記しています。
教育費の参考:文部科学省 令和5年度子供の学習費調査
建て替えの窓口 デザインハウス川越(株)アートクラフト
〒350-0001 埼玉県川越市古谷上5313-2

