
住宅資金シミュレーション ケース04
現在案は450万円不足し、手元現金も希望より200万円少なくなります。総額2,750万円・自己資金300万円・借入2,450万円を比較基準に再検証します。
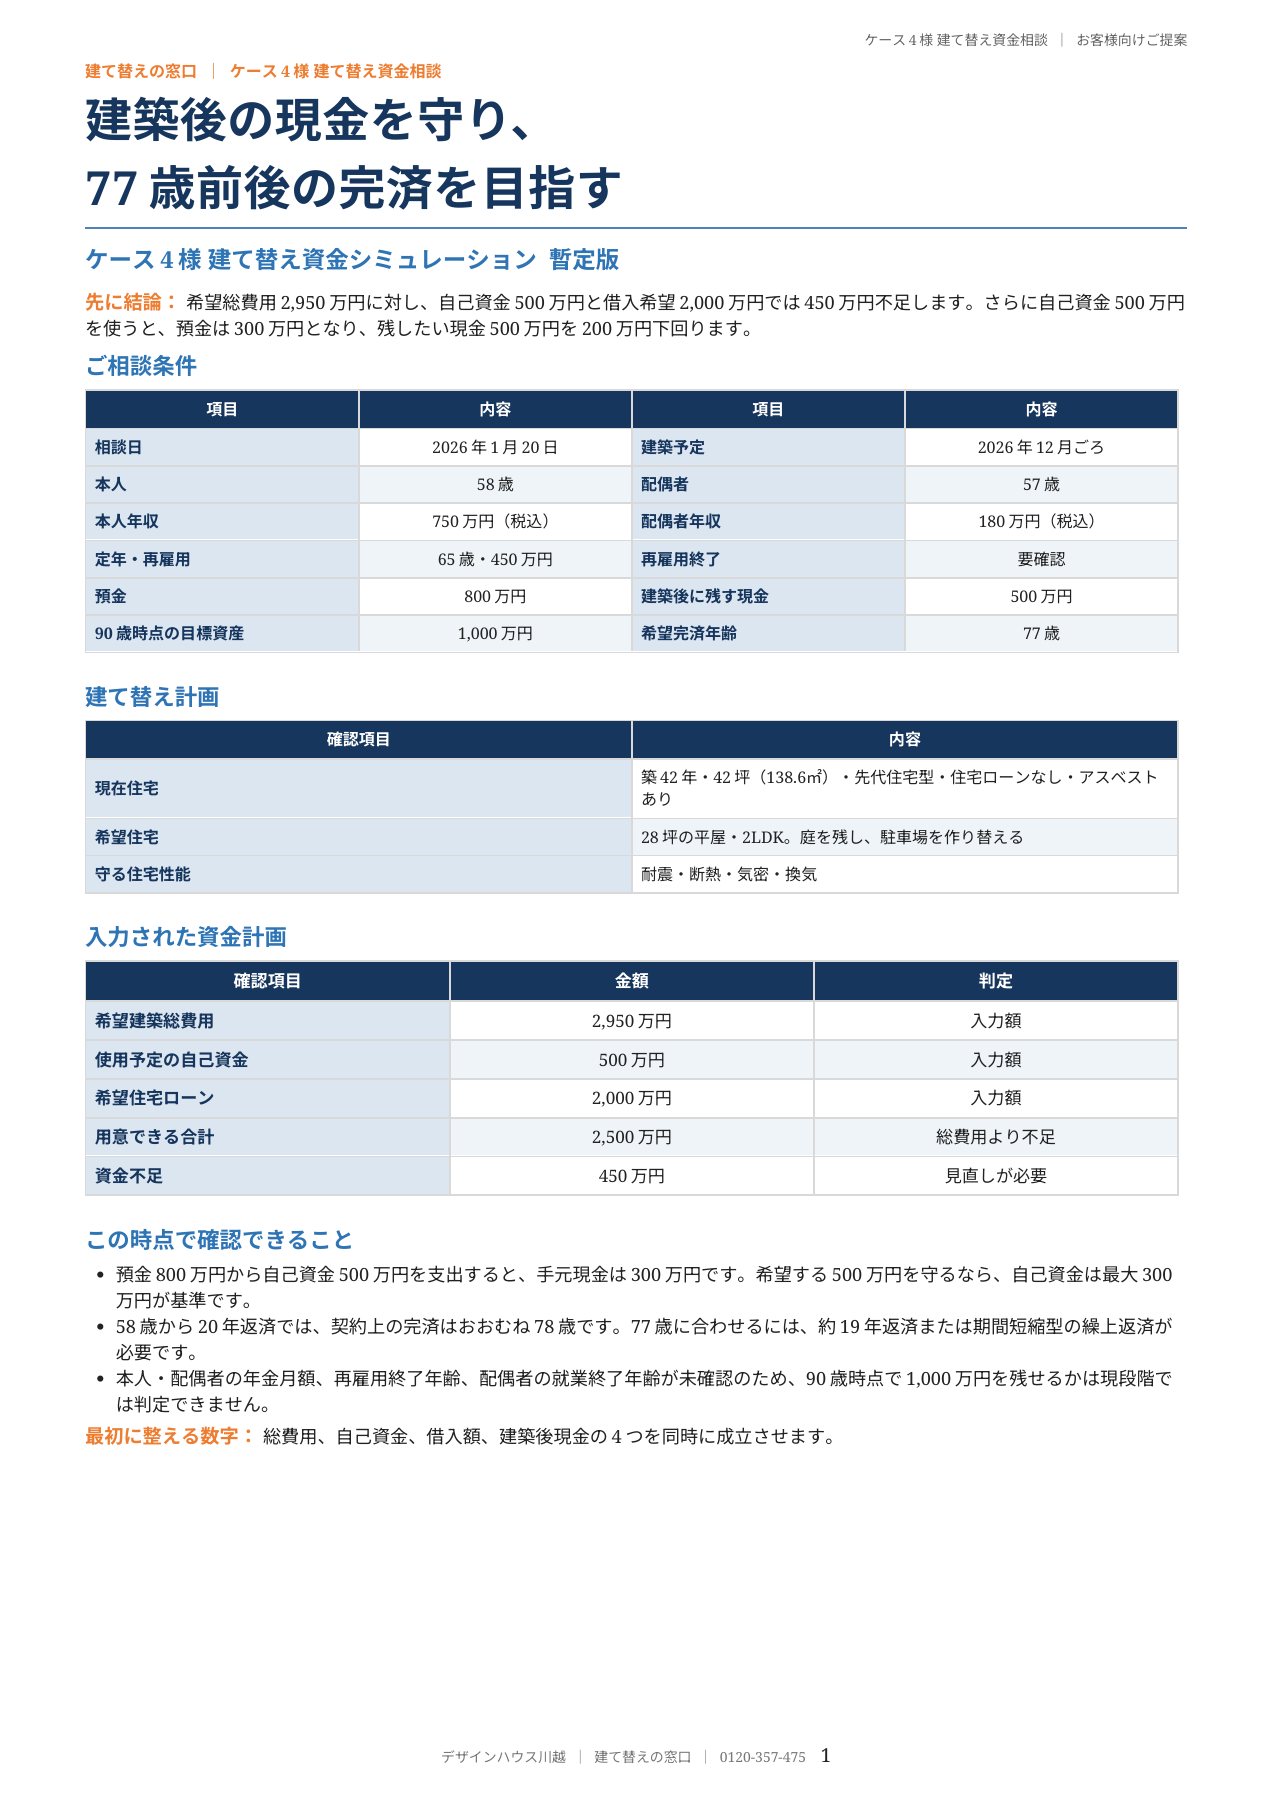
本人58歳・配偶者57歳、築42年の家を28坪の平屋へ建て替える事例です。現案の450万円不足を解消し、手元資金500万円を残す標準案と完済時期を確認します。
| 家族 | 本人58歳・配偶者57歳 |
|---|---|
| 計画 | 築42年・42坪の住宅から28坪の平屋へ建て替え |
| 現在案 | 総費用2,950万円・自己資金500万円・借入2,000万円 |
| 資金不足 | 450万円 手元現金も希望より200万円不足 |
| 標準案 | 総費用2,750万円・自己資金300万円・借入2,450万円 |
| 返済目安 | 20年返済 約78歳 光熱費積立で約17年2か月 |
結論 現在案のままでは450万円不足します
今回のモデルは本人58歳・配偶者57歳です。築42年・42坪の住宅を解体し、庭を残しながら28坪・2LDKの平屋へ建て替える計画です。希望総費用は2,950万円、自己資金500万円、住宅ローン2,000万円と入力されています。
自己資金と借入の合計は2,500万円なので、総費用に対して450万円不足します。さらに預金800万円から自己資金500万円を出すと建築後の現金は300万円となり、残したい500万円を200万円下回ります。
比較基準は、総費用を2,750万円へ200万円見直し、自己資金300万円、借入2,450万円、建築後現金500万円とする標準案です。ただし年金額、再雇用終了年齢、正式見積を確認するまで最終決定ではありません。
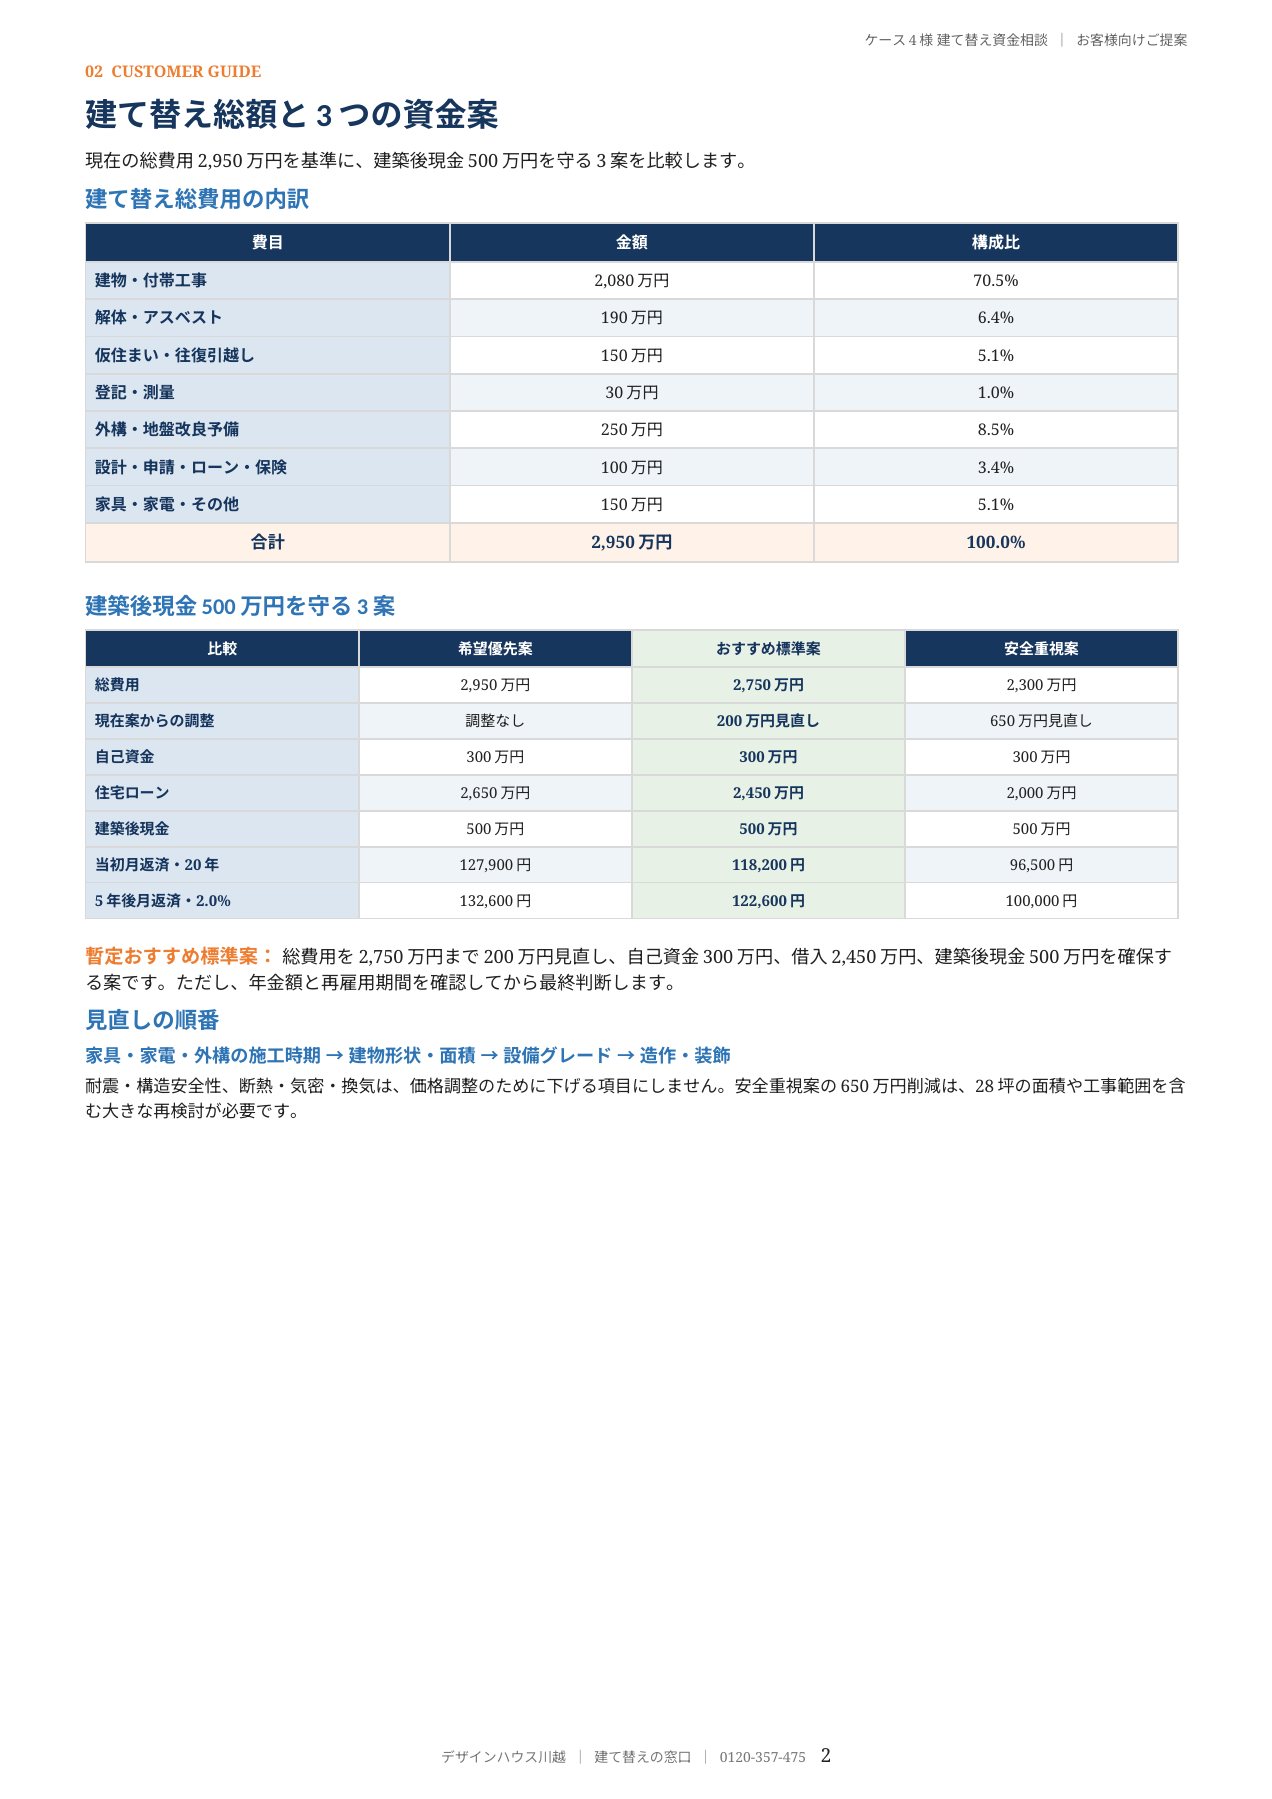
建て替え総費用には解体と仮住まいも含めます
建て替えは建物本体だけでは完成しません。今回の2,950万円には、建物・付帯工事のほか、解体・アスベスト、仮住まい、往復引越し、登記・測量、外構、地盤改良予備、設計・申請、ローン・保険、家具・家電を含めています。
| 費目 | 金額 |
|---|---|
| 建物・付帯工事 | 2,080万円 |
| 解体・アスベスト | 190万円 |
| 仮住まい・往復引越し | 150万円 |
| 登記・測量 | 30万円 |
| 外構・地盤改良予備 | 250万円 |
| 設計・申請・ローン・保険 | 100万円 |
| 家具・家電・その他 | 150万円 |
| 合計 | 2,950万円 |
正式見積がまだない項目を0円にすると、着工後に資金不足が表面化します。特にアスベスト、外構、地盤改良、仮住まいは現地調査と期間で金額が変わるため、予備費を含めて確認します。
手元資金500万円を守る三つの案
| 比較 | 希望優先案 | 標準案 | 安全重視案 |
|---|---|---|---|
| 総費用 | 2,950万円 | 2,750万円 | 2,300万円 |
| 自己資金 | 300万円 | 300万円 | 300万円 |
| 住宅ローン | 2,650万円 | 2,450万円 | 2,000万円 |
| 建築後現金 | 500万円 | 500万円 | 500万円 |
| 当初月返済 20年 | 12万7,900円 | 11万8,200円 | 9万6,500円 |
現在の希望どおり総費用2,950万円を維持し、手元500万円を残すには借入2,650万円が必要です。借入希望2,000万円を維持するには総費用を2,300万円まで650万円見直す必要があります。
標準案はその中間で、総費用を200万円見直し、借入2,450万円とする案です。家具・家電や外構の施工時期、建物形状・面積、設備グレード、造作・装飾の順に検討します。耐震、構造安全性、断熱、気密、換気は、価格調整のために下げる項目にしません。
20年返済では約78歳で完済します
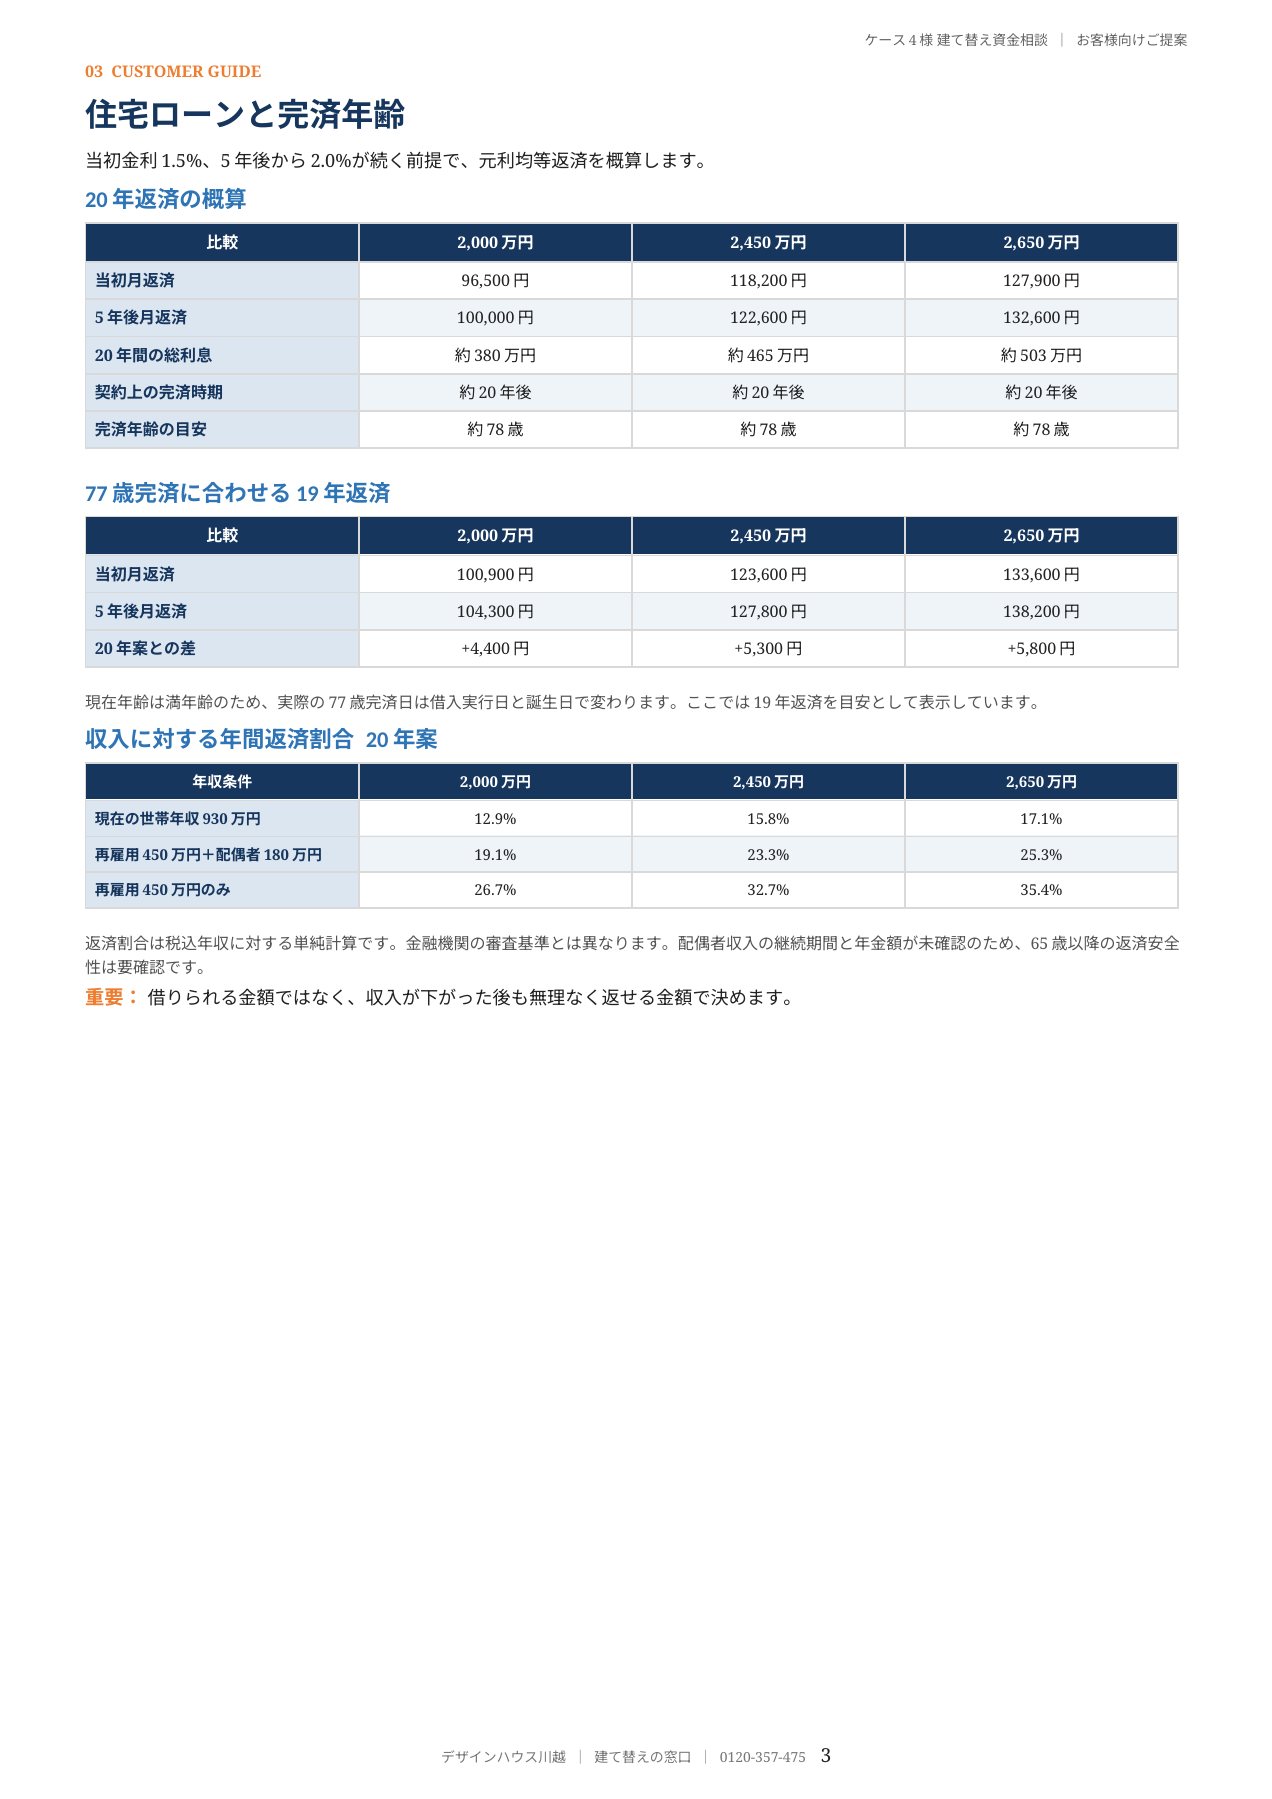
金利は当初5年間を年1.5%、6年目以降を年2.0%として概算しています。20年返済の標準案2,450万円は、当初月11万8,200円、5年後から月12万2,600円、総利息約465万円です。契約上の完済は約78歳です。
希望する77歳前後に合わせて19年返済にすると、標準案の当初月返済は12万3,600円、5年後から12万7,800円です。20年案より月約5,300円上がります。実際の完済日は借入実行日と誕生日で変わるため、19年返済を目安として扱います。
| 返済期間 | 当初月返済 | 5年後月返済 | 完済年齢の目安 |
|---|---|---|---|
| 20年 | 11万8,200円 | 12万2,600円 | 約78歳 |
| 19年 | 12万3,600円 | 12万7,800円 | 約77歳 |
退職後の返済割合は配偶者収入の有無で変わります
現在の税込世帯年収は本人750万円、配偶者180万円の合計930万円です。標準案2,450万円の20年返済では、年間返済額の割合は現在の世帯年収に対して約15.8%です。
本人が65歳以降に年収450万円で再雇用され、配偶者年収180万円も続く場合は約23.3%です。本人の再雇用収入450万円だけになると約32.7%まで上がります。これは税込年収に対する単純計算で、金融機関の審査基準ではありません。
再雇用の終了年齢、配偶者の就業終了年齢、年金月額が未確認です。借りられるかではなく、収入が下がった後も生活費と返済を両立できるかで判断します。
光熱費削減は70%の月1万7,500円で計算します
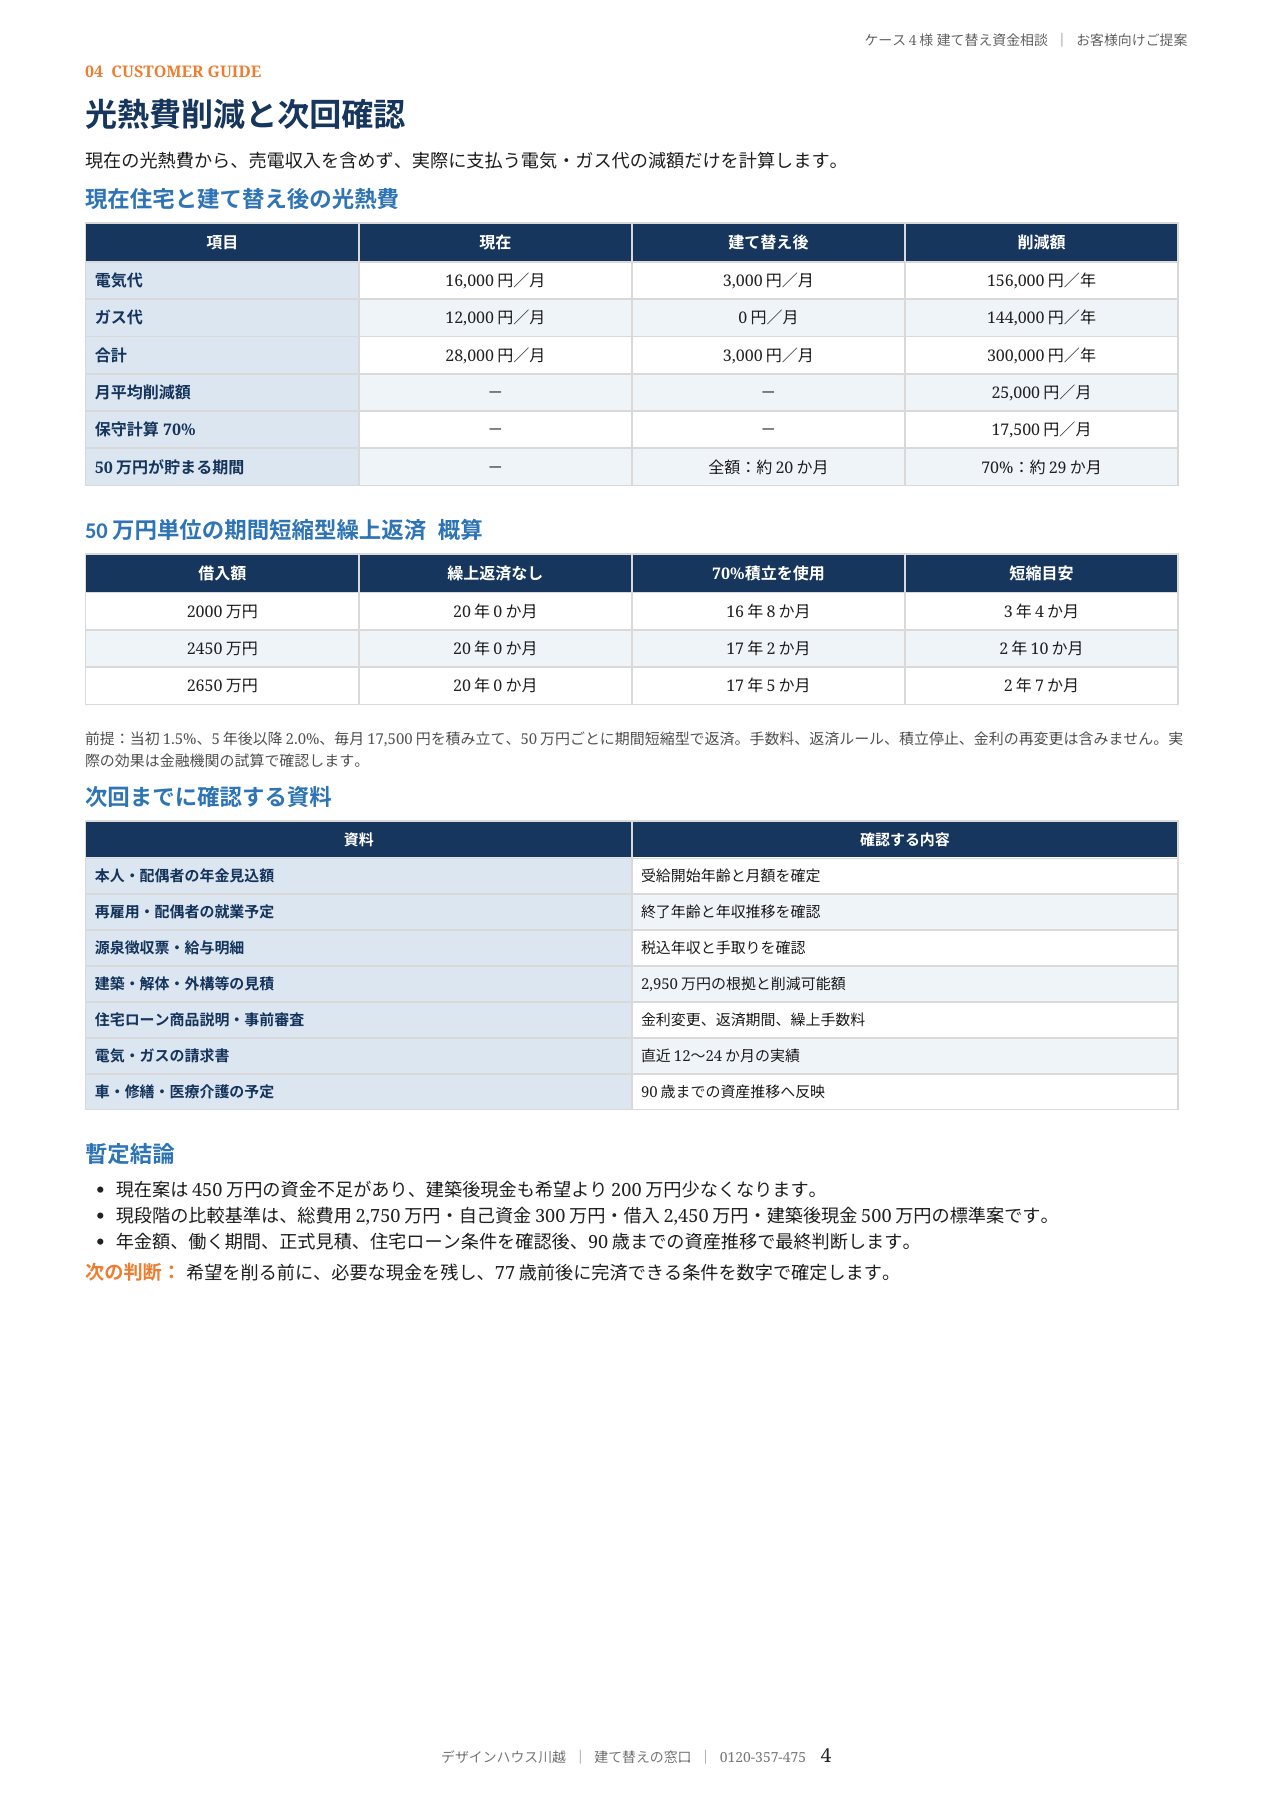
現在の電気代は月1万6,000円、ガス代は月1万2,000円で合計月2万8,000円です。建て替え後の電気代を月3,000円、ガス代0円とする入力では、削減見込みは月2万5,000円、年30万円です。
全額を返済へ回す前提にせず、70%の月1万7,500円を積み立て、50万円に達するたびに期間短縮型で繰上返済する参考計算です。標準案2,450万円は、繰上返済なしの20年から約17年2か月へ、約2年10か月短縮する見込みです。完済年齢はおおむね75歳前後となります。
光熱費削減額は保証値ではありません。設備の維持費、使用量、契約単価も変わります。実際の請求額が想定を下回った年だけ、無理のない範囲で繰上返済します。
90歳で1,000万円を残せるかは未判定です
このご家庭は、90歳時点で1,000万円の金融資産を残す目標があります。建築後に500万円を残しても、それだけで90歳時点の目標達成が決まるわけではありません。
本人と配偶者の年金見込額、再雇用と就業の終了年齢、毎月の生活費、車、住宅修繕、医療・介護費を年ごとに入れ、90歳までの資産推移を確認します。入力されていない収入や支出を都合よく0円にせず、未確認として残します。
正式判定までに確認する七項目
- 本人と配偶者の年金見込額と受給開始年齢を確認する
- 本人の再雇用終了年齢と配偶者の就業予定を確認する
- 源泉徴収票と給与明細で税込年収と手取りを確認する
- 建築、解体、外構、仮住まい等の正式見積をそろえる
- 住宅ローンの金利変更、返済期間、繰上返済手数料を確認する
- 直近12か月から24か月の電気・ガス請求書を確認する
- 車、修繕、医療・介護費を90歳までの資産推移へ反映する
最終結論
総費用2,950万円・自己資金500万円・借入2,000万円の現在案は450万円不足し、建築後に残る現金も希望より200万円少なくなります。現在案のまま契約へ進むことはできません。
現段階の比較基準は、総費用2,750万円、自己資金300万円、借入2,450万円、建築後現金500万円の標準案です。20年返済は約78歳完済、光熱費削減額の70%を繰上返済する参考計算では約17年2か月です。年金、働く期間、正式見積、ローン条件を確認し、90歳までの資産推移で最終判断します。
計算資料を確認する
記事は判断の流れを読みやすく整理したものです。年ごとの残高や計算条件は、元の資料で確認できます。
ケース04のPDFを開くよくある質問
なぜ現在案は450万円不足するのですか
自己資金500万円と借入2,000万円の合計は2,500万円で、希望総費用2,950万円に450万円届かないためです。
建築後に500万円を残すには自己資金はいくらですか
現在預金800万円から500万円を残すなら、自己資金は最大300万円が基準です。
20年返済と19年返済の違いは何ですか
標準案では19年返済の当初月返済が20年案より約5,300円高くなり、完済年齢の目安は約78歳から約77歳へ早まります。
光熱費削減の月2万5,000円を全額返済へ回しますか
いいえ。参考計算は70%の月1万7,500円を使います。実際の削減額を確認し、生活資金を優先してから繰上返済します。
住宅資金資料
スマートフォンでも確認できるよう、資料をページごとに掲載します。画像を拡大してご覧ください。
ご自身の条件で返済計画を確認します
川越市を中心に、ふじみ野市、富士見市、鶴ヶ島市、坂戸市、東松山市周辺の新築・建て替え相談に対応しています。見積書、収入資料、ローン条件、電気・ガスの請求書がそろっていない段階でも、確認項目から整理できます。
0120-357-475住宅資金相談を問い合わせる
※本記事は提供資料の入力条件に基づく概算・暫定計算です。金融機関の融資承認、将来の金利、収入、支出、光熱費削減額を保証するものではありません。未確認・未計上の項目は本文に明記しています。
教育費の参考:文部科学省 令和5年度子供の学習費調査
建て替えの窓口 デザインハウス川越(株)アートクラフト
〒350-0001 埼玉県川越市古谷上5313-2

